猜你想问
这份研报的核心内容是什么?
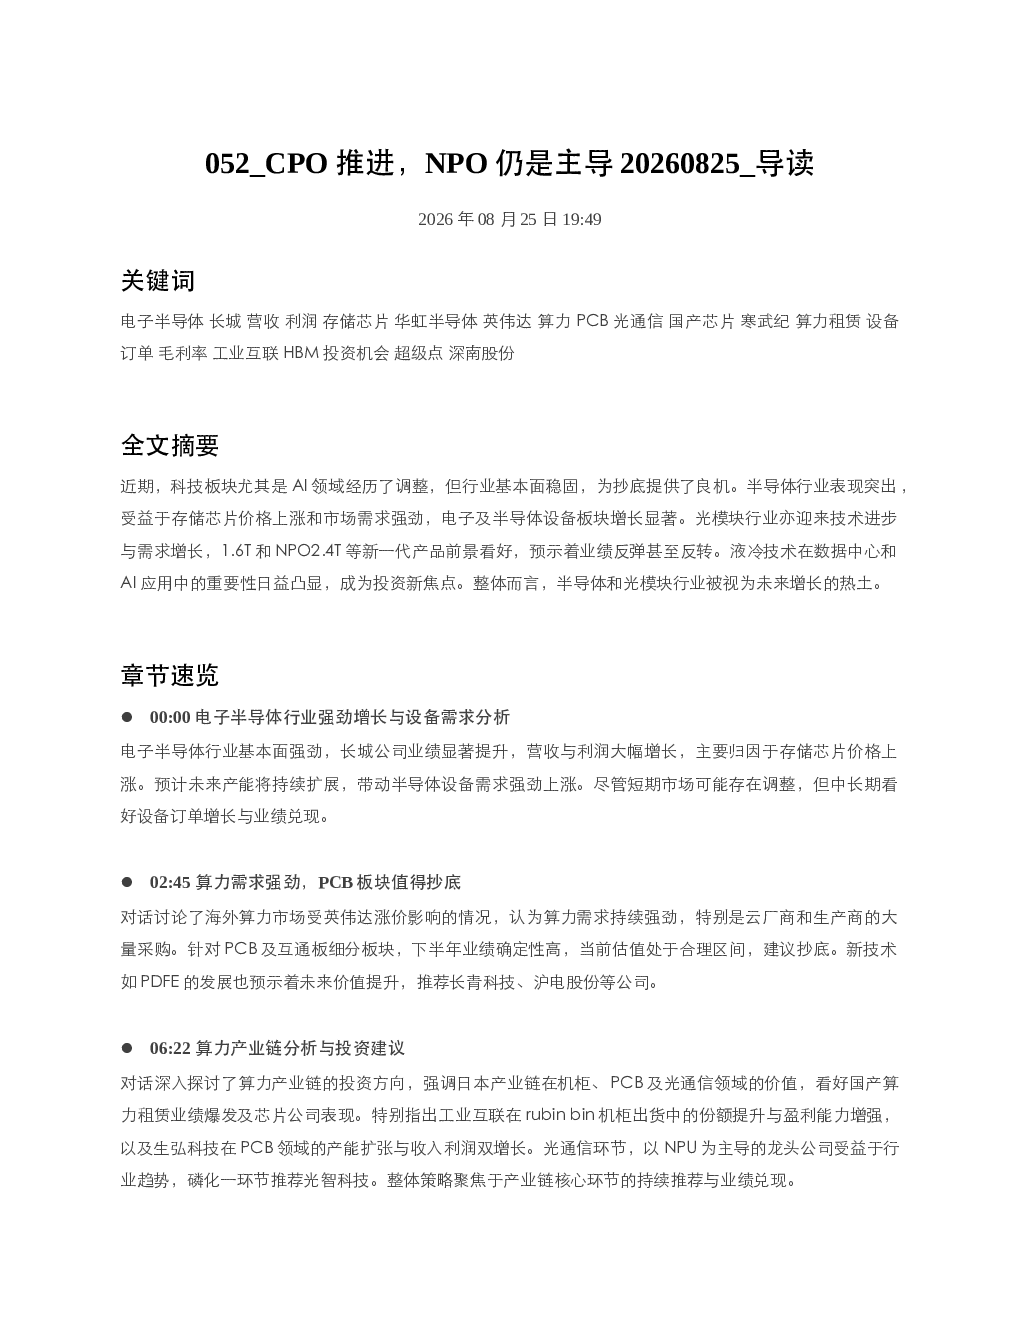
这份研报主要分析了电子半导体、算力需求与PCB、算力产业链、算力租赁与国产芯片、液冷行业、通信板块等领域的投资机会。报告指出半导体行业受益于存储芯片价格上涨和市场需求强劲,电子及半导体设备板块增长显著;算力需求持续强劲,PCB板块值得抄底;看好日本算力产业链价值,国产算力租赁和芯片公司表现看好;液冷行业订单旺盛,金田股份、飞龙股份、冰轮环境等公司表现亮眼;通信板块呈现大光合反弹趋势,光模块需求持续增长。
电子半导体行业的发展趋势如何?
电子半导体行业基本面强劲,存储芯片价格上涨和市场需求强劲推动电子及半导体设备板块增长显著。长城公司营收与利润大幅增长主要归因于存储芯片价格上涨,未来产能扩展将带动设备需求强劲上涨。尽管短期市场可能存在调整,但中长期看好设备订单增长与业绩兑现。
报告重点分析了哪些方向?
报告重点分析了算力需求与PCB板块、算力产业链分析与投资建议、算力租赁与国产芯片市场、液冷行业订单旺盛、通信板块大光合反弹趋势等方向。其中,算力需求持续强劲,PCB板块下半年业绩确定性高;看好日本算力产业链价值,国产算力租赁和芯片公司表现看好;液冷行业订单旺盛,金田股份、飞龙股份、冰轮环境等公司表现亮眼;通信板块呈现大光合反弹趋势,光模块需求持续增长。
当前市场现状如何判断?
当前市场现状表现为电子半导体和光模块行业被视为未来增长的热土,半导体设备需求强劲上涨,PCB和光通信环节表现突出。算力产业链方面,日本产业链价值高,国产算力租赁和芯片公司表现看好。液冷行业订单旺盛,金田股份、飞龙股份、冰轮环境等公司表现亮眼。通信板块呈现大光合反弹趋势,光模块需求持续增长,当前估值处于历史低位。
研报是否存在风险提示?
研报提示短期市场可能存在调整,但中长期看好相关行业的发展。具体到各行业,如半导体设备板块短期可能存在波动,但长期需求稳健;算力租赁市场存在GPU卡供需紧张状况,但国产GPU芯片市场机遇良好;液冷行业虽然二季度业绩贡献有限,但订单需求旺盛,预计下半年将向产业链下游延伸。此外,各行业投资需关注市场竞争加剧、技术迭代风险等因素。