猜你想问
这份研报的核心内容是什么?
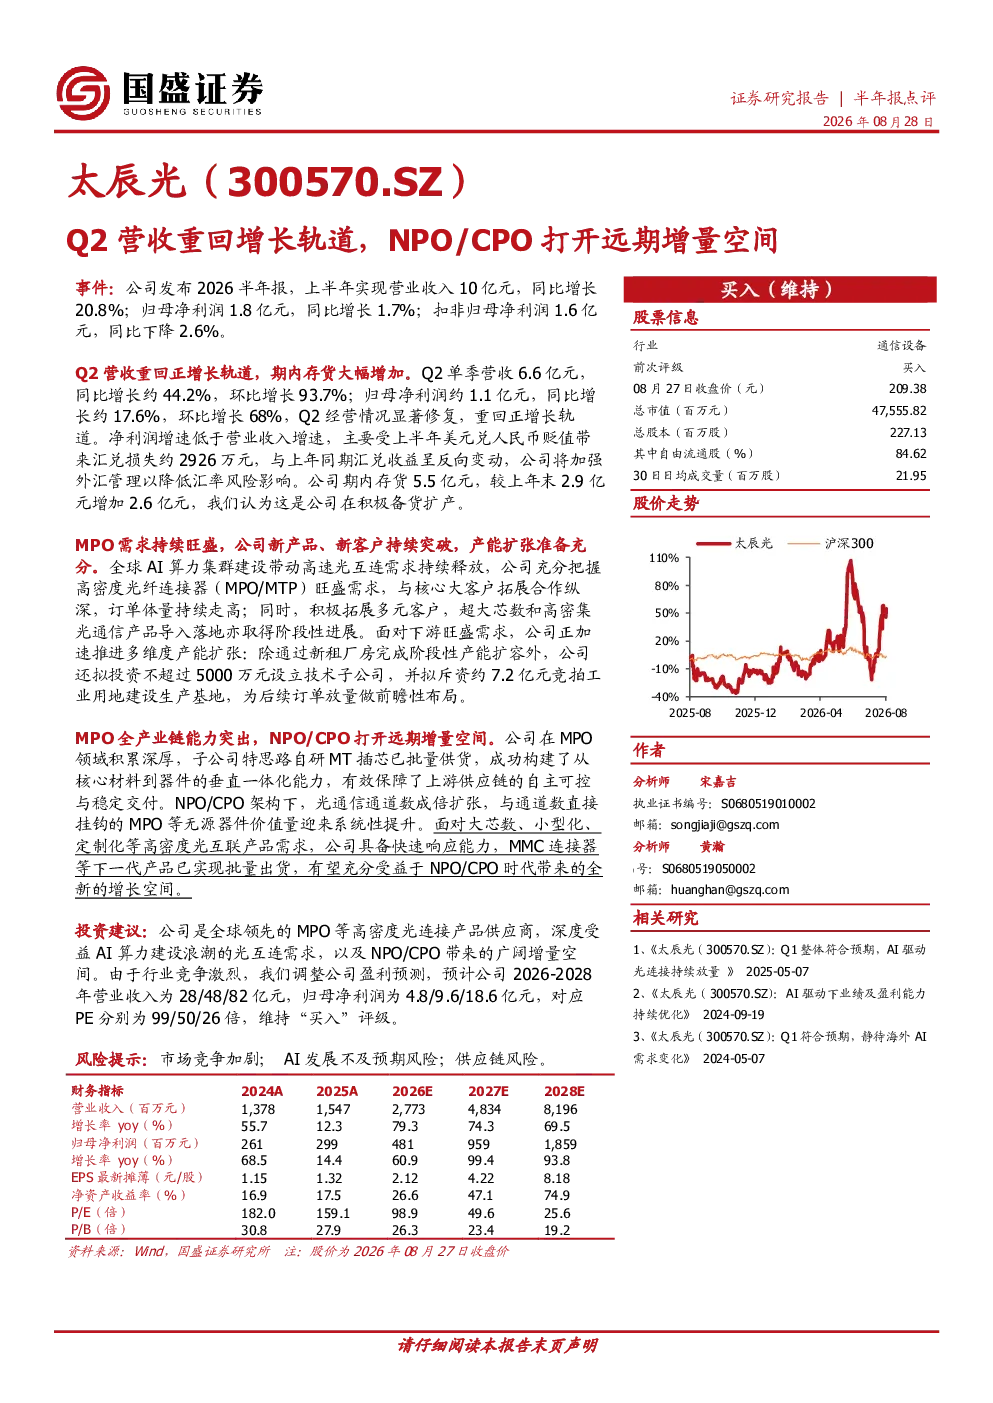
该研报分析了公司2026年上半年的业绩表现,Q2营收和净利润显著增长,重回增长轨道。报告还探讨了公司存货增加反映的积极备货扩产,以及MPO业务与NPO/CPO架构下无源器件价值量的提升潜力。此外,报告强调了公司在产能扩张和下一代产品批量出货方面的进展。
高密度光连接器赛道的发展趋势如何?
高密度光连接器赛道受益于AI算力建设浪潮,光互连需求旺盛。NPO/CPO架构下,光通信通道数成倍扩张,推动MPO等无源器件价值量系统性提升。公司凭借全产业链能力和快速响应能力,在MPO及下一代产品领域具备竞争优势。
报告重点分析了公司的哪些方面?
报告重点分析了公司Q2业绩显著修复,重回正增长轨道的情况。同时,详细探讨了公司在存货管理、产能扩张、MPO业务拓展以及NPO/CPO潜力挖掘方面的举措和进展。此外,报告还评估了公司在技术子公司设立和工业用地竞拍等战略布局。
当前高密度光连接器市场的现状如何?
当前高密度光连接器市场处于旺盛需求阶段,特别是MPO/MTP产品订单体量持续走高。随着AI算力建设的推进,光通信通道数需求激增,推动NPO/CPO架构下无源器件价值量提升。市场竞争激烈,但公司凭借技术积累和客户资源,具备较强的市场地位。
研报提到了哪些风险提示?
研报提示了市场竞争加剧的风险,AI发展不及预期的风险,以及供应链风险。这些风险可能影响公司业绩表现和战略实施。公司需持续关注市场动态,加强供应链管理,并保持技术领先优势以应对潜在挑战。
你可能感兴趣
Q2营收同环比增长,新兴业务打开增量空间
财通证券2026-08-28
Q2营收转正,期待业绩重回增长轨道
家用电器西南证券2020-08-28
方正电新 电子 帝奥微 光通信订单进入兑现期 CPO OCS NPO AFE打开成长空间
未知机构2026-08-17
2022年年报及2023年一季报点评:Q1营收表现亮眼,新品持续拓展打开增量空间
民生证券2023-05-05
北交所信息更新:电子陶瓷粉体材料营收翻倍,高压电器、球形氧化铝等打开未来增量空间
开源证券2024-08-30
德林海(688069.SH)业绩点评报告:Q2单季加速增长,AI平台与装备协同打开增量空间
同花顺云软件2026-08-28
2024年半年报点评:Q2扣非利润稳健增长,开拓主品牌加盟业态进一步打开增量空间
商贸零售民生证券2024-08-16
营收稳步增长,智能安全芯片重回快速发展轨道
电子设备信达证券2018-03-30
公司营收重回上升轨道,静待光通信产品起量
国金证券2025-10-25