猜你想问
这份食品饮料行业周报的核心内容是什么?
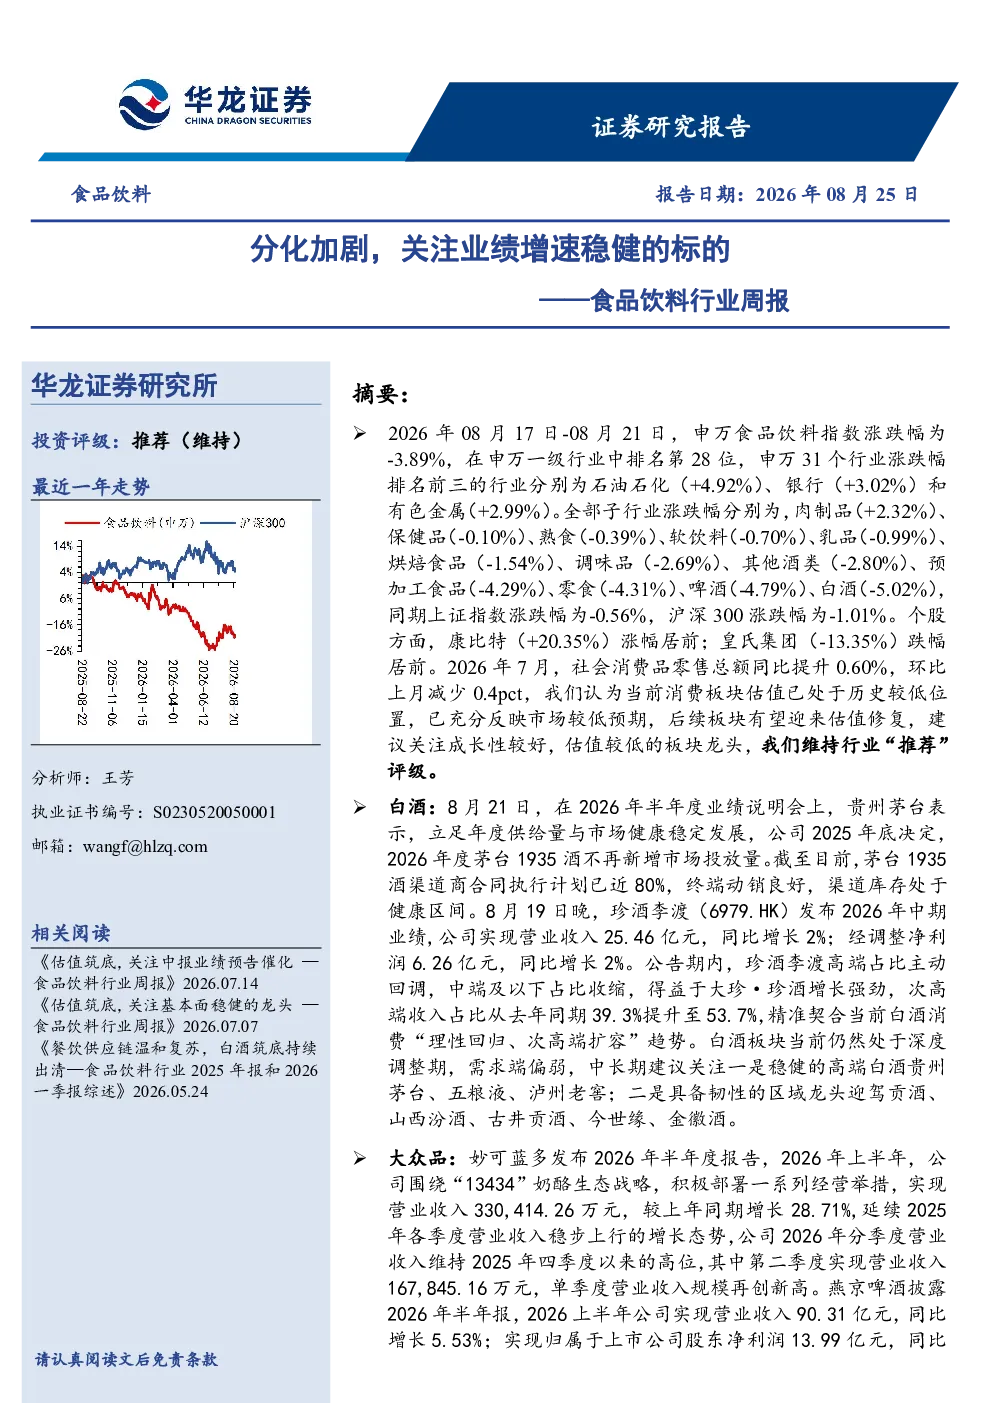
本报告分析了2026年8月17日至21日食品饮料行业市场行情,指出申万食品饮料指数下跌3.89%,表现优于部分行业。报告重点提及肉制品上涨、白酒板块下跌等子行业动态,以及康比特、皇氏集团等个股表现。同时,报告汇总了生鲜乳、白糖等主要原材料价格波动,并披露了贵州茅台、珍酒李渡等上市公司要闻和业绩数据,最后提出当前消费板块估值处于历史低位,建议关注成长性好、估值低的板块龙头。
食品饮料行业未来发展趋势如何?
根据报告,当前消费板块估值处于历史低位,有望迎来估值修复。白酒板块处于深度调整期,建议关注高端白酒如贵州茅台、五粮液、泸州老窖,以及区域龙头迎驾贡酒、山西汾酒。大众品方面,安井食品、海天味业、燕京啤酒、伊利股份等成长性好、估值低的龙头企业值得关注。报告强调需关注行业竞争加剧、成本上行等风险因素。
报告重点分析了哪些方向?
报告重点分析了食品饮料行业周报分化加剧的现象,关注业绩增速稳健的标的。具体包括市场行情分析,如申万食品饮料指数表现及各子行业动态;重点上市公司公告解读,如妙可蓝多、燕京啤酒、会稽山、安琪酵母的业绩增长情况;以及行业要闻,如贵州茅台关于茅台1935酒的渠道策略和珍酒李渡的营收增长。报告最后给出投资建议,关注成长性好、估值低的板块龙头。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现分化态势,部分板块如肉制品上涨,而白酒板块整体下跌。申万食品饮料指数在申万一级行业中排名靠后,但表现优于石油石化、银行和有色金属等行业。主要原材料价格波动明显,如白糖价格同比下滑12.76%,大豆价格同比提升2.03%。报告指出消费板块估值处于历史低位,但需关注食品安全、消费复苏不及预期等风险。
这份研报有哪些风险提示?
报告提示了食品饮料行业面临的多重风险,包括食品安全风险,如产品质量问题可能影响企业声誉;消费复苏不及预期,宏观经济波动可能影响消费者购买力;成本上行风险,主要原材料价格上涨可能压缩利润空间;业绩增速不及预期,市场竞争加剧可能导致市场份额下降;行业竞争加剧风险,龙头企业面临新进入者挑战;宏观经济政策风险,如税收政策调整可能影响行业格局;以及第三方数据统计偏差风险,数据来源的准确性需谨慎评估。