猜你想问
拓邦股份研报核心内容是什么?
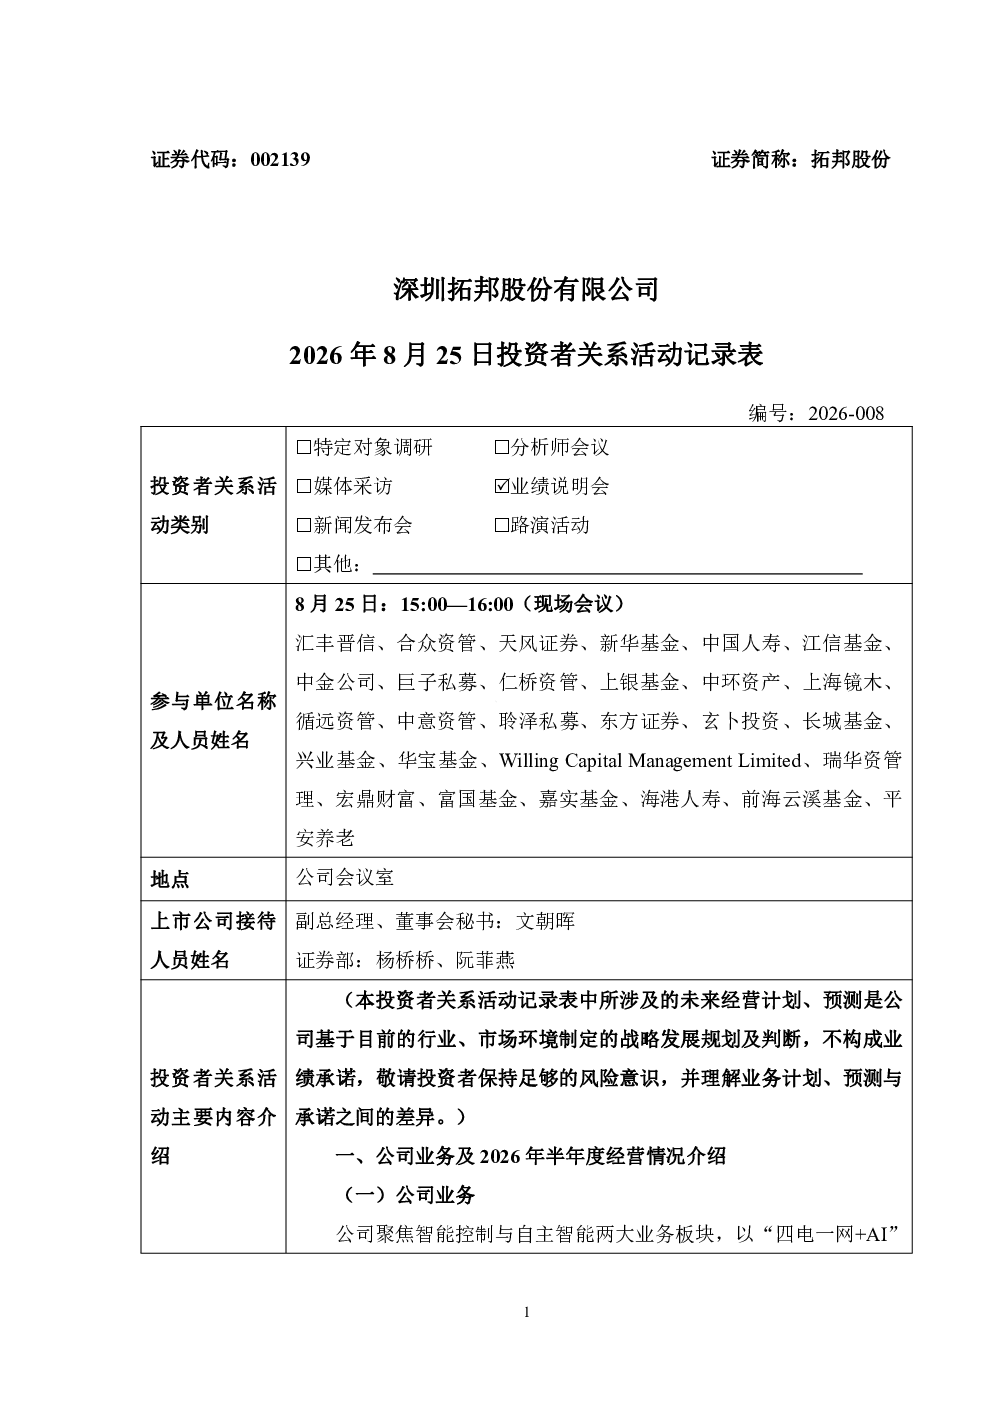
该研报分析拓邦股份以“四电一网+AI”技术底座为核心,横向拓展工具与家电、汽车与高端装备、新能源、AI数据中心等下游应用场景。智能控制业务占收入90%以上,围绕电动工具、家电、汽车、AI数据中心等领域展开;自主智能业务为第二增长曲线,向“硬件+云+AI”一体化转型,云储云充收入同比增长170%。2026年上半年营收58.09亿元,同比增长5.57%,但归母净利润同比下降60.98%
报告关注的赛道/行业发展趋势有哪些?
报告关注拓邦股份在工具与家电、汽车与高端装备、新能源、AI数据中心等赛道的拓展。智能控制业务持续优化结构,自主智能业务向“硬件+云+AI”一体化转型,云储云充收入增长强劲。未来增长动能包括自主智能业务、智能控制业务新方向及成熟行业修复,体现公司技术驱动和多元化布局战略
报告重点分析了哪些方向?
报告重点分析了拓邦股份的智能控制业务(基本盘)和自主智能业务(第二增长曲线)。智能控制业务占收入90%以上,覆盖电动工具、家电、汽车等领域;自主智能业务依托技术底座向“硬件+云+AI”一体化转型,云储云充收入同比增长170%,轻成·AI美容仪等产品持续落地
报告对市场现状有何判断?
报告显示拓邦股份2026年上半年营收58.09亿元,同比增长5.57%,但归母净利润同比下降60.98%,主要受汇兑损失、原材料上涨、海外基地爬坡、新业务投入影响。尽管二季度已现营收环比增长近20%、净利润环比增长48%的拐点,但短期利润承压。智能控制业务贡献90%以上收入,新能源业务增长21%,AI数据中心业务增长392%
研报提示了哪些风险?
报告指出拓邦股份短期利润承压主要源于汇率波动(影响约1.6亿元)、原材料短缺涨价、海外工厂爬坡、新业务前置投入。此外,经营活动现金流量净额为-1.01亿元,主要因存货增加约9.39亿元。这些因素需关注,但报告也强调利润承压为阶段性因素,主业经营韧性仍在
你可能感兴趣
002139 拓邦股份 拓邦股份投资者关系活动记录表
未知机构2026-07-07
002139 拓邦股份 拓邦股份投资者关系活动记录表
未知机构2026-07-16
002139 拓邦股份 拓邦股份投资者关系活动记录表
未知机构2026-07-24
920438 XD戈碧迦 投资者关系活动记录表
未知机构2026-07-10
920237 力佳科技 投资者关系活动记录表
未知机构2026-07-10
688692 达梦数据 达梦数据投资者关系活动记录表2026-007
未知机构2026-07-10
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
300763 锦浪科技 投资者关系活动记录表20260707
未知机构2026-07-08
002668 TCL智家 2026年7月7日投资者关系活动记录表
未知机构2026-07-08