猜你想问
这份研报的核心内容是什么?
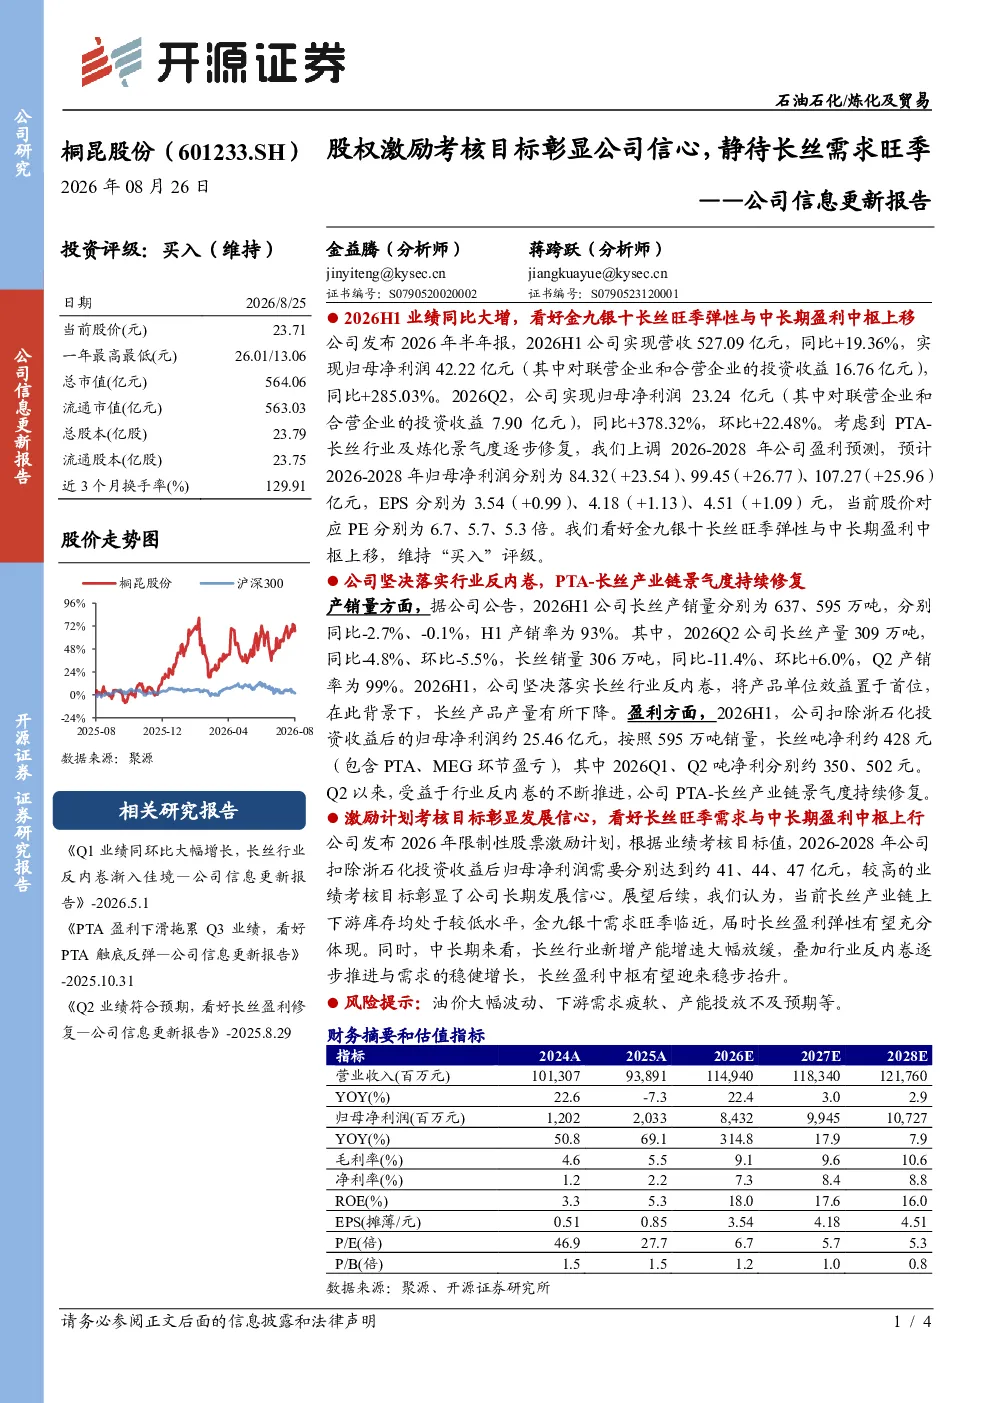
该研报分析了金益腾2026年半年报,显示业绩同比大增,营收527.09亿元,同比+19.36%;归母净利润42.22亿元,同比+285.03%。报告特别关注长丝产业链,指出产销率维持高位,吨净利提升明显,并看好金九银十旺季的弹性与中长期盈利中枢上移。
长丝行业的发展趋势如何?
长丝行业正经历景气度修复,公司通过股权激励计划展现长期发展信心,设定2026-2028年归母净利润目标。产业链上下游库存低,为旺季需求提供支撑。中长期看,新增产能增速放缓,反内卷推进与需求稳健增长将推动盈利中枢上移。
研报重点分析了哪些方向?
研报重点分析了金益腾半年报业绩表现,特别是营收、净利润增长情况,以及长丝产销量和吨净利数据。同时,关注公司股权激励计划对信心的体现,以及金九银十旺季的盈利弹性预期,并探讨了行业反内卷和新增产能放缓对中长期盈利的影响。
当前市场对长丝行业的现状判断是什么?
当前市场判断长丝产业链景气度持续修复,上下游库存水平较低,为旺季需求提供良好基础。公司股权激励计划明确了长期发展目标,显示管理层信心。行业反内卷趋势明显,新增产能投放放缓,有利于改善供需关系和盈利水平。
研报提到了哪些风险提示?
研报提示了油价大幅波动可能影响成本端,下游需求疲软可能抑制销售,产能投放不及预期可能影响行业竞争格局。此外,原材料价格波动、环保政策变化等因素也可能对行业盈利产生不确定性影响。
你可能感兴趣
爱科赛博 公司发布2026年股权激励计划 AIDC考核目标彰显信心
未知机构2026-09-09
卓易信息公司事件点评:发布股权激励,高考核目标彰显AI编程龙头发展信心
信息技术民生证券2025-05-10
港股公司信息更新报告:新一轮股权激励上调利润考核目标,彰显增长信心
开源证券2025-04-12
股权激励计划强化人才优势,考核目标彰显公司发展信心
电子设备华创证券2021-09-22
股权激励考核目标彰显发展信心,募投项目逐步投产助力公司较快发展
中邮证券2023-07-21
股权激励计划绑定核心团队,考核目标彰显公司发展信心
德邦证券2021-09-17
股权激励目标彰显信心,静待新品放量
机械设备民生证券2024-04-10
高股权激励考核目标彰显未来发展信心
广证恒生证券研究所2014-10-16
中泰电子歌尔股份调整股权激励考核目标彰显利润增长信心事件62
未知机构2024-06-27