猜你想问
紫金矿业2026年第二季度盈利表现如何?
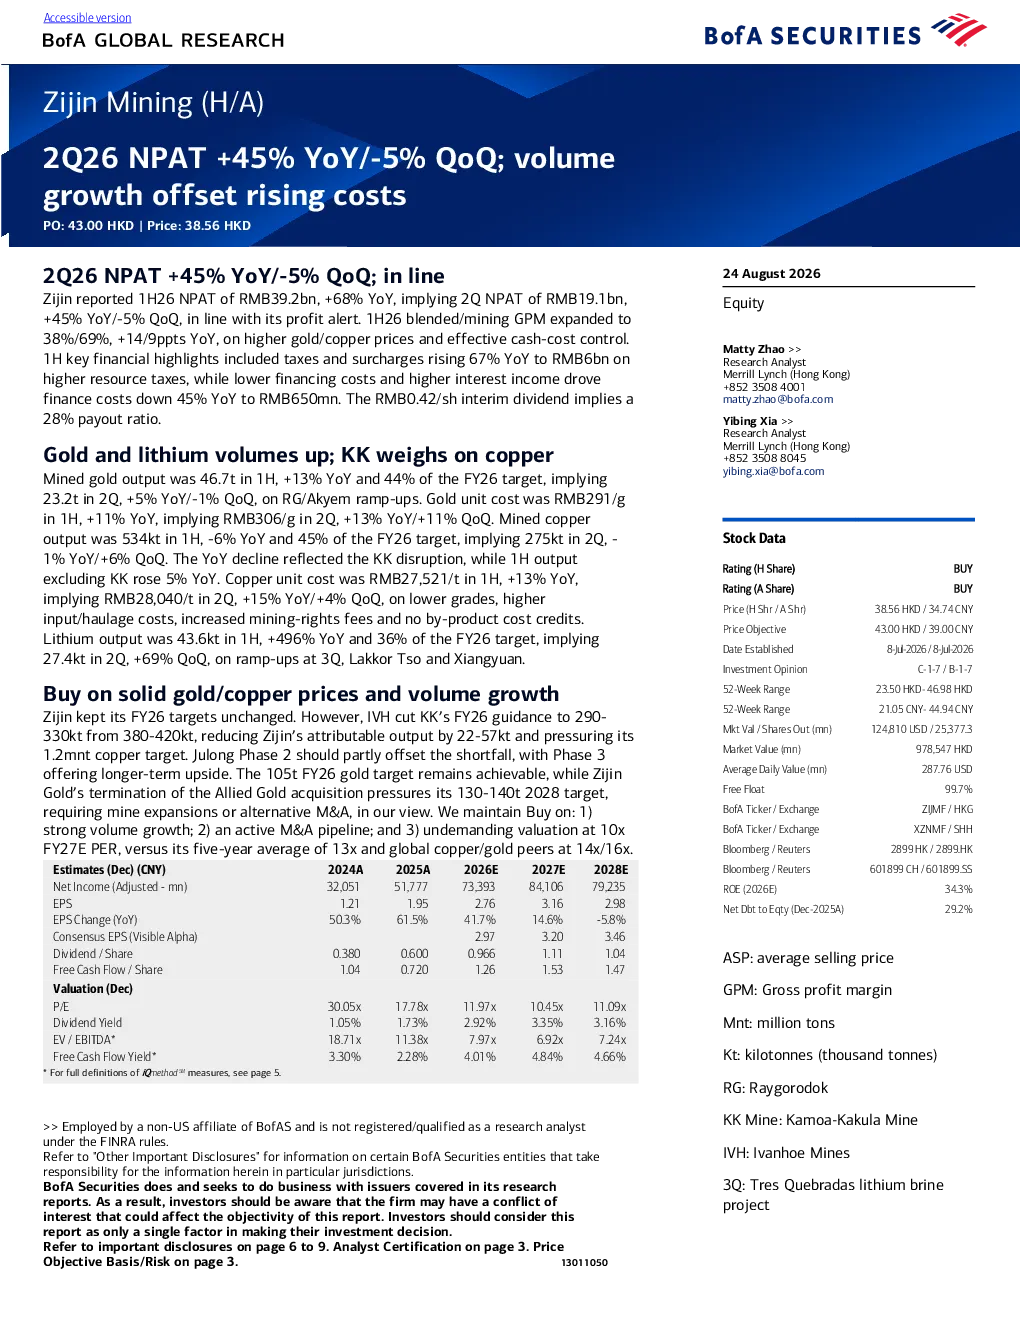
2026年第二季度,紫金矿业净利润同比增长45%至19.1亿元人民币,环比下降5%,符合利润预警预期。上半年净利润同比增长68%至39.2亿元人民币,主要得益于金价和铜价上涨及成本控制有效,综合毛利率和采矿毛利率分别提升至38%和69%
黄金和铜价上涨对紫金矿业的影响?
金价和铜价上涨显著提升了紫金矿业的利润率。上半年黄金产量46.7吨,同比增长13%;铜产量534万吨,同比下降6%。金价单位成本为每克291元,铜价单位成本为每吨27,521元,尽管成本有所上升,但价格上涨抵消了部分影响,推动整体盈利增长
紫金矿业的成本控制策略有哪些?
紫金矿业通过多种策略有效控制成本。上半年资源税上涨推动税费同比增长67%,但融资成本下降45%至6.5亿元人民币,得益于利率收入增加。此外,公司持续优化生产流程,提高资源利用效率,进一步降低单位生产成本
紫金矿业的行业发展趋势如何?
全球基础金属需求持续增长,推动金价和铜价上涨。紫金矿业作为行业龙头,积极拓展黄金和铜业务,同时布局锂资源,上半年锂产量同比增长496%。公司通过并购和产能扩张,提升市场竞争力,受益于行业景气度提升
紫金矿业的投资风险有哪些?
紫金矿业的投资风险主要包括Kamoa-Kakula铜矿产量不及预期、新收购资产成本控制恶化、并购活动推高财务成本以及Kamoa-Kakula矿运营中断等。此外,全球矿业运营面临政策、环境等多重挑战,需密切关注市场动态
你可能感兴趣
霸王茶姬控股2026年第二季度非GAAP净利润符合预期;7月同店销售环比改善
花旗2026-08-28
台华新材(603055.SH):上半年收入增长8%,第二季度净利润同环比大幅提升
国信证券2026-08-28
有色金属:海外季报:Alamos Gold 2026Q2 黄金产量/销量环比增加 5%/7%至 4.06/4.07 吨,调整后净利润环比增长 7% 至 2.48 亿美元
有色金属华西证券2026-07-31
台华新材(603055.SH)上半年收入增长8%,第二季度净利润同环比大幅提升
国信证券2026-08-28
Capstone Copper 2026年第二季度铜产量环比增加8%至5.18万吨,调整后EBITDA环比增长8%至3.54亿美元
有色金属华西证券2026-08-22
有色金属行业俄铝2026年上半年原铝产量同比增4.5%至201.0万吨,调整后净利润1.96亿美元
有色金属华西证券2026-03-28
网易:2023Q4及年度财报概要-单季度净利润环比下滑16% 同比增66%-20240229
华鑫证券2024-02-28
息差环比平稳,净利润同比增27.6%
金融中泰证券2022-07-11
2022年半年度业绩快报:净利润同比增10%,不良率环比大幅改善
金融中泰证券2022-07-24
2023年中报业绩快报点评:Q2归母净利润同比增13.75%,毛利率环比改善
民生证券2023-07-09