猜你想问
霸王茶姬2026年第二季度非GAAP净利润表现如何?
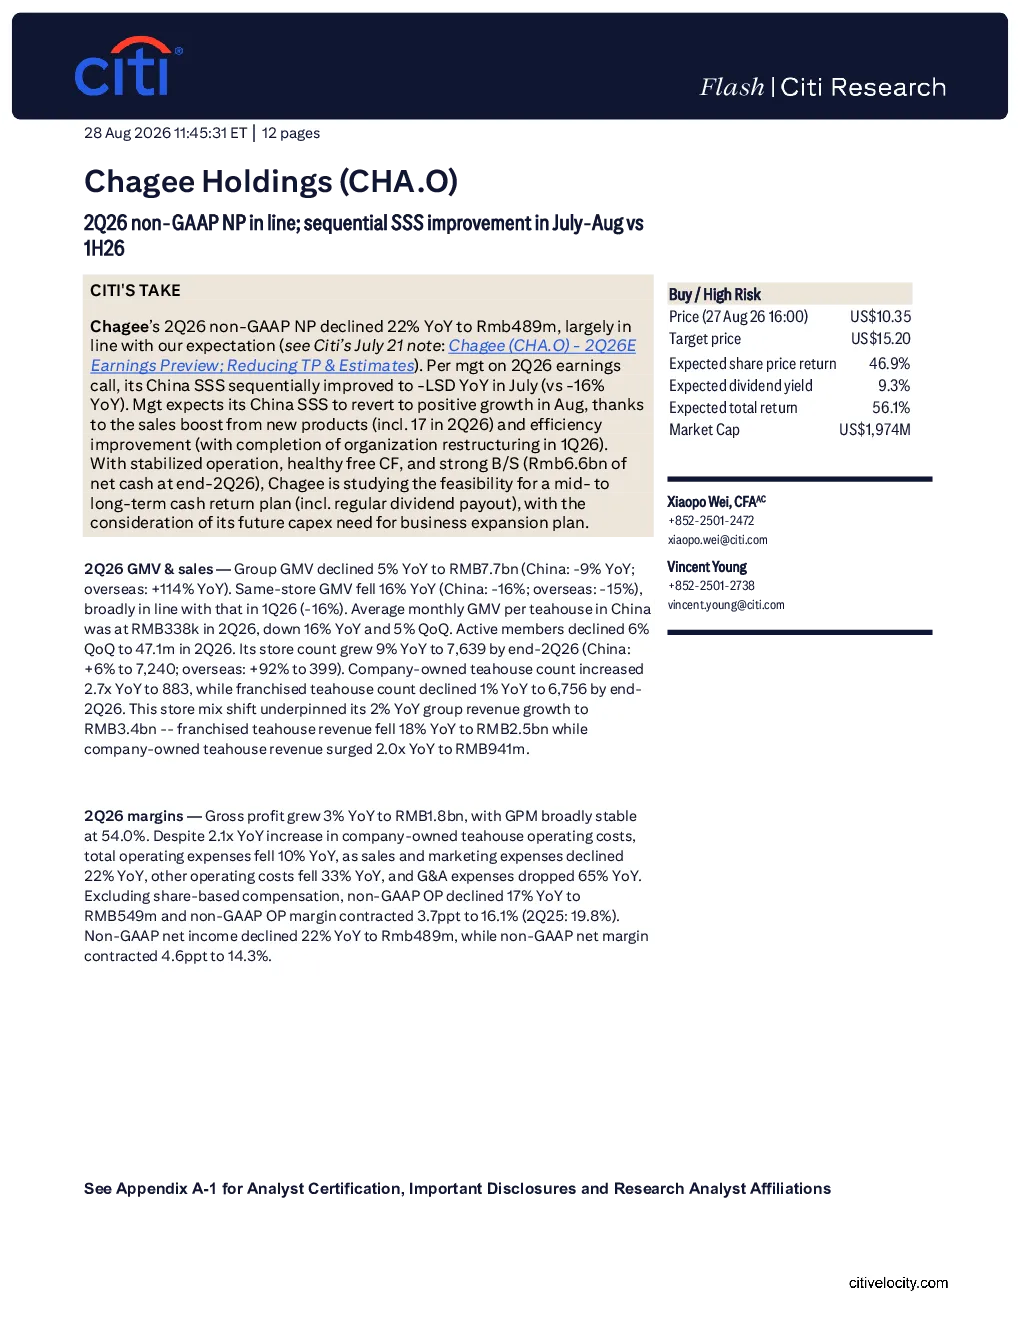
霸王茶姬2026年第二季度非GAAP净利润同比下降22%至4.89亿元人民币,基本符合预期。主要得益于新产品的销售增长(推出17款新产品)和效率提升(完成组织架构重组),管理层预计中国茶饮单店销售额按年下降幅度已收窄至7月份的负增长水平,预计8月份将转正。公司经营稳定,自由现金流健康,资产负债表强劲,正在研究中期至长期的现金回报计划。
中国茶饮行业发展趋势如何?
中国茶饮行业竞争激烈,新式茶饮店和其他饮料店争夺消费者。霸王茶姬面临满足消费者不断变化的偏好和口味的挑战,同时管理加盟商也存在一定难度。公司通过推出新产品和提升运营效率来应对挑战,预计2026年8月中国茶饮单店销售额将转正。行业整体处于发展阶段,盈利可能更多集中在未来时期。
研报重点分析了霸王茶姬哪些方面?
研报重点分析了霸王茶姬2026年第二季度的财务表现,包括非GAAP净利润、毛利率、运营费用等关键指标。同时关注了公司门店结构变化(直营店激增2.7倍,加盟店下降1%),以及GMV、活跃会员数等运营数据。报告还评估了公司自由现金流、资产负债表状况,并提及正在研究中期至长期的现金回报计划,包括定期分红可能。
霸王茶姬当前市场现状如何?
霸王茶姬2026年第二季度集团GMV同比下降5%至77亿元,同店GMV下降16%。中国每家茶饮店的月均GMV同比下降16%和环比下降5%。门店数量同比增长9%至7639家,其中直营店数量激增2.7倍至883家,加盟店数量同比下降1%至6756家。这种门店结构转变支撑了集团收入同比增长2%至34亿元。公司直营茶饮店收入激增2倍至9.41亿元,但加盟茶饮店收入同比下降18%至25亿元。
研报提示了哪些风险?
研报提示霸王茶姬面临的主要风险包括:行业竞争激烈,许多新式茶饮店和其他饮料店争夺消费者;经营历史有限,公司于2017年开始运营,近年来发展迅速;满足消费者不断变化的偏好和口味的挑战;管理加盟商的挑战;缺乏正式的股息政策或固定的股息分配比率;以及中国经济增长放缓环境下消费者需求的不确定性。此外,报告还指出公司处于发展阶段,盈利可能更多集中在未来时期。