猜你想问
这份研报的核心内容是什么?
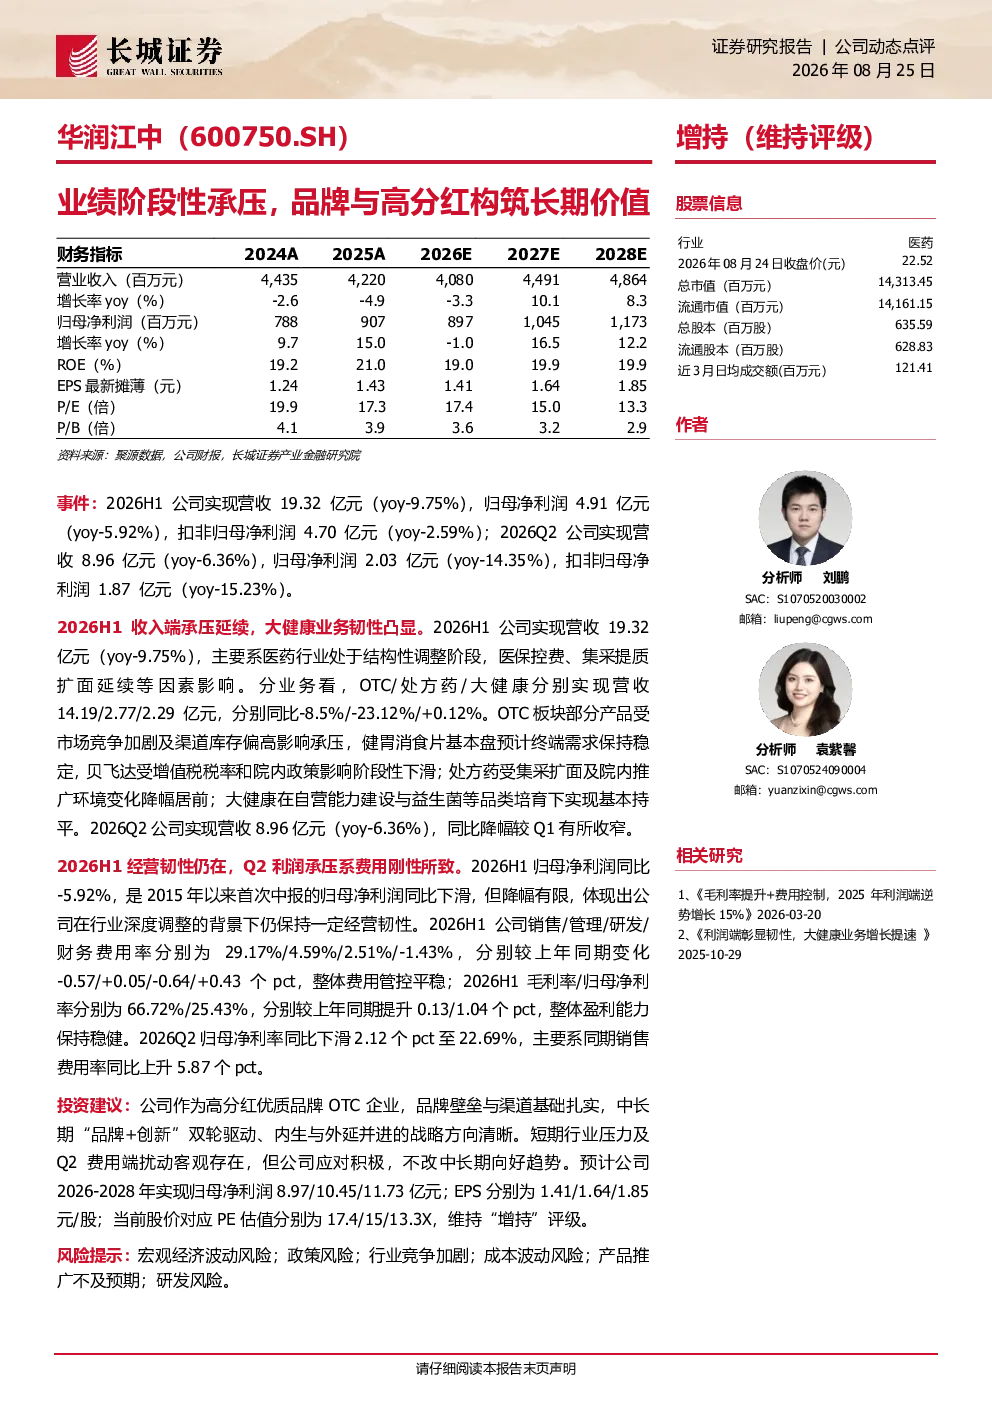
本报告指出,华润江中2026H1业绩受医药行业结构性调整影响,收入端承压,但经营韧性仍在。短期业绩下滑主要受市场竞争、渠道库存、集采扩面及费用刚性等因素影响。长期来看,公司品牌壁垒扎实,战略方向清晰,具备“品牌+创新”双轮驱动潜力。报告详细分析了公司2026H1及Q2的关键财务数据,包括营收、净利润、费用率及盈利能力变化,并强调费用管控平稳,毛利率净利率同比提升。研究结论认为,短期行业压力及Q2费用端扰动客观存在,但公司应对积极,不改中长期向好趋势。
医药行业发展趋势如何?
报告显示,医药行业正经历结构性调整,市场竞争加剧,集采政策持续扩面,对部分企业短期业绩造成压力。但行业长期发展仍具韧性,创新药械需求持续增长,品牌和渠道优势成为重要护城河。华润江中作为行业龙头之一,凭借扎实品牌壁垒和清晰战略方向,具备“品牌+创新”双轮驱动潜力,有望在行业调整中保持相对优势。报告未提及具体行业细分领域发展趋势。
研报重点分析了哪些方向?
本报告重点分析了华润江中短期业绩承压的原因及长期发展潜力。具体包括:1)公司2026H1及Q2的财务表现,如营收、净利润、费用率、毛利率净利率等关键数据;2)影响业绩的短期因素,如市场竞争、渠道库存、集采政策及费用刚性;3)公司长期竞争优势,包括品牌壁垒、战略方向及“品牌+创新”双轮驱动潜力;4)未来业绩预测及估值分析,预计2026-2028年归母净利润分别为8.97/10.45/11.73亿元,EPS分别为1.41/1.64/1.85元/股,当前股价对应PE估值分别为17.4/15/13.3X。
当前市场对华润江中的判断是什么?
报告认为,尽管华润江中2026H1业绩受医药行业调整影响出现下滑,但公司经营韧性仍在,短期业绩下滑是行业性因素和公司自身因素共同作用的结果。报告强调公司应对积极,不改中长期向好趋势。从财务数据看,公司费用管控平稳,盈利能力有所提升。未来业绩预测显示增长潜力,预计2026-2028年归母净利润将稳步增长。当前股价对应PE估值处于合理区间,维持“增持”评级。报告未涉及具体市场情绪或行业整体估值水平分析。
研报提示了哪些风险?
本报告提示了多项潜在风险,包括宏观经济波动风险、政策风险(如集采政策变化)、行业竞争加剧风险、成本波动风险、产品推广不及预期风险以及研发风险。这些风险可能对公司业绩和未来发展产生不利影响。报告指出,医药行业政策环境变化迅速,集采扩面可能持续影响行业竞争格局;同时,产品创新和推广能力也是公司面临的重要挑战。此外,宏观经济波动和成本控制能力也可能影响公司盈利水平。研发投入不足或创新成果转化不畅则可能制约公司长期发展潜力。