猜你想问
这份研报的核心内容是什么?
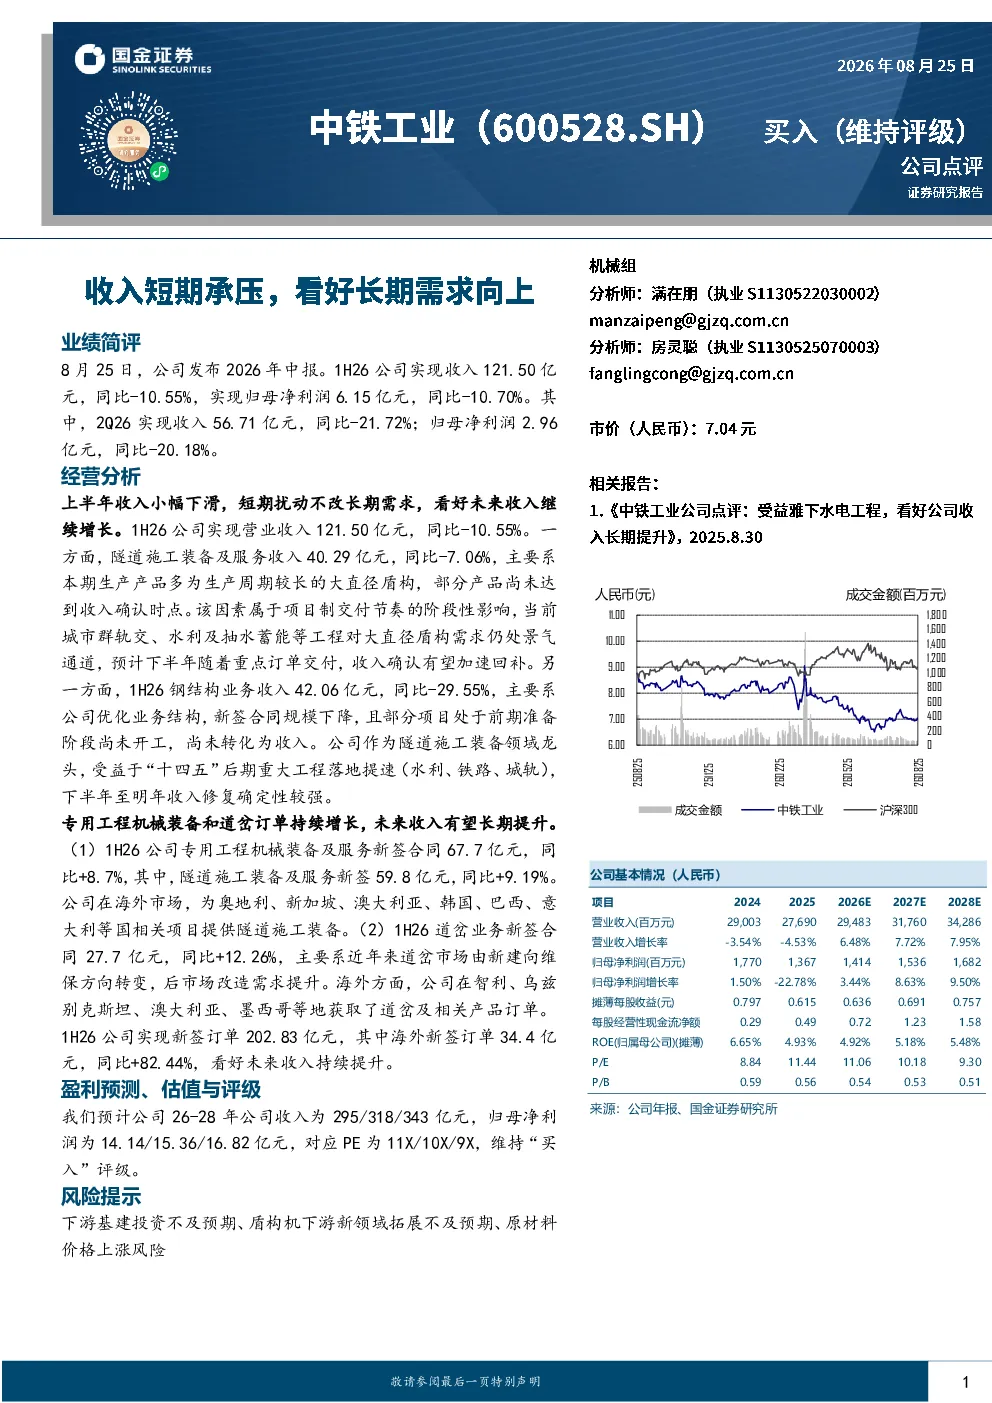
本报告分析2026年上半年公司收入121.50亿元,同比下滑10.55%,归母净利润6.15亿元,同比下滑10.70%。收入下滑主要因隧道施工装备生产周期影响及钢结构业务新签合同规模下降,但专用工程机械装备及服务新签合同67.7亿元,同比增8.7%,道岔业务新签合同27.7亿元,同比增12.26%,海外市场新签订单34.4亿元,同比增82.44%
机械设备行业发展趋势如何?
机械设备行业短期受基建投资波动影响,但长期需求向好。隧道施工装备在城市群轨交、水利等领域仍处景气通道,道岔市场由新建转向维保,后市场改造需求提升。公司海外市场拓展显著,2026年海外新签订单同比增82.44%,未来收入有望持续提升
报告重点分析了哪些方向?
报告重点分析了公司收入下滑原因及未来增长动力。收入下滑主要因隧道施工装备生产周期及钢结构业务结构优化,未来增长动力来自专用工程机械装备及服务、道岔业务及海外市场拓展。公司2026年新签订单202.83亿元,其中海外订单占比显著
当前市场对该公司有何判断?
市场关注公司短期收入承压与长期增长潜力。公司上半年业绩下滑但新签订单稳健增长,海外市场表现亮眼。隧道施工装备、道岔业务及海外拓展是未来主要增长点。公司2026-2028年收入预计295/318/343亿元,归母净利润14.14/15.36/16.82亿元,对应PE为11X/10X/9X
研报提示了哪些风险?
研报提示下游基建投资不及预期、盾构机下游新领域拓展不及预期、原材料价格上涨风险。短期业绩受基建投资周期影响,公司需拓展新领域以对冲风险。原材料价格波动可能影响成本端盈利水平
你可能感兴趣
2017年半年报点评:海内外收入增速维持高位,短期利润承压不改长期向上态势
信息技术国信证券2017-08-28
58同城:去代理化致短期收入增速承压,看好长期增长潜力
交银国际2016-08-25
Q3业绩短期承压,需求恢复+产能释放,持续看好未来业绩稳步向上
电子设备东吴证券2020-10-28
短期收入业绩承压,看好预制菜长期布局
农林牧渔华西证券2022-08-31
收入短期承压,发布股权激励和回购方案,看好长期成长潜力
国信证券2023-10-17
2021年年度报告点评:收入短期承压,多板块业务修复看好长期发展
上海证券2022-04-20
2024年三季报点评:收入利润短期承压,看好汽车电装业务长期成长
东吴证券2024-10-30
收入持续高增长,利润短期承压,长期看好一体化发展
医药生物信达证券2023-08-31
2025年报&2026年一季报点评:Q1业绩短期承压,看好AI算力服务器液冷长期需求
机械设备东吴证券2026-04-21
显示材料、医药板块短期承压,需求回暖下看好长期成长性
德邦证券2023-04-18