猜你想问
券商三投联动业务是什么?
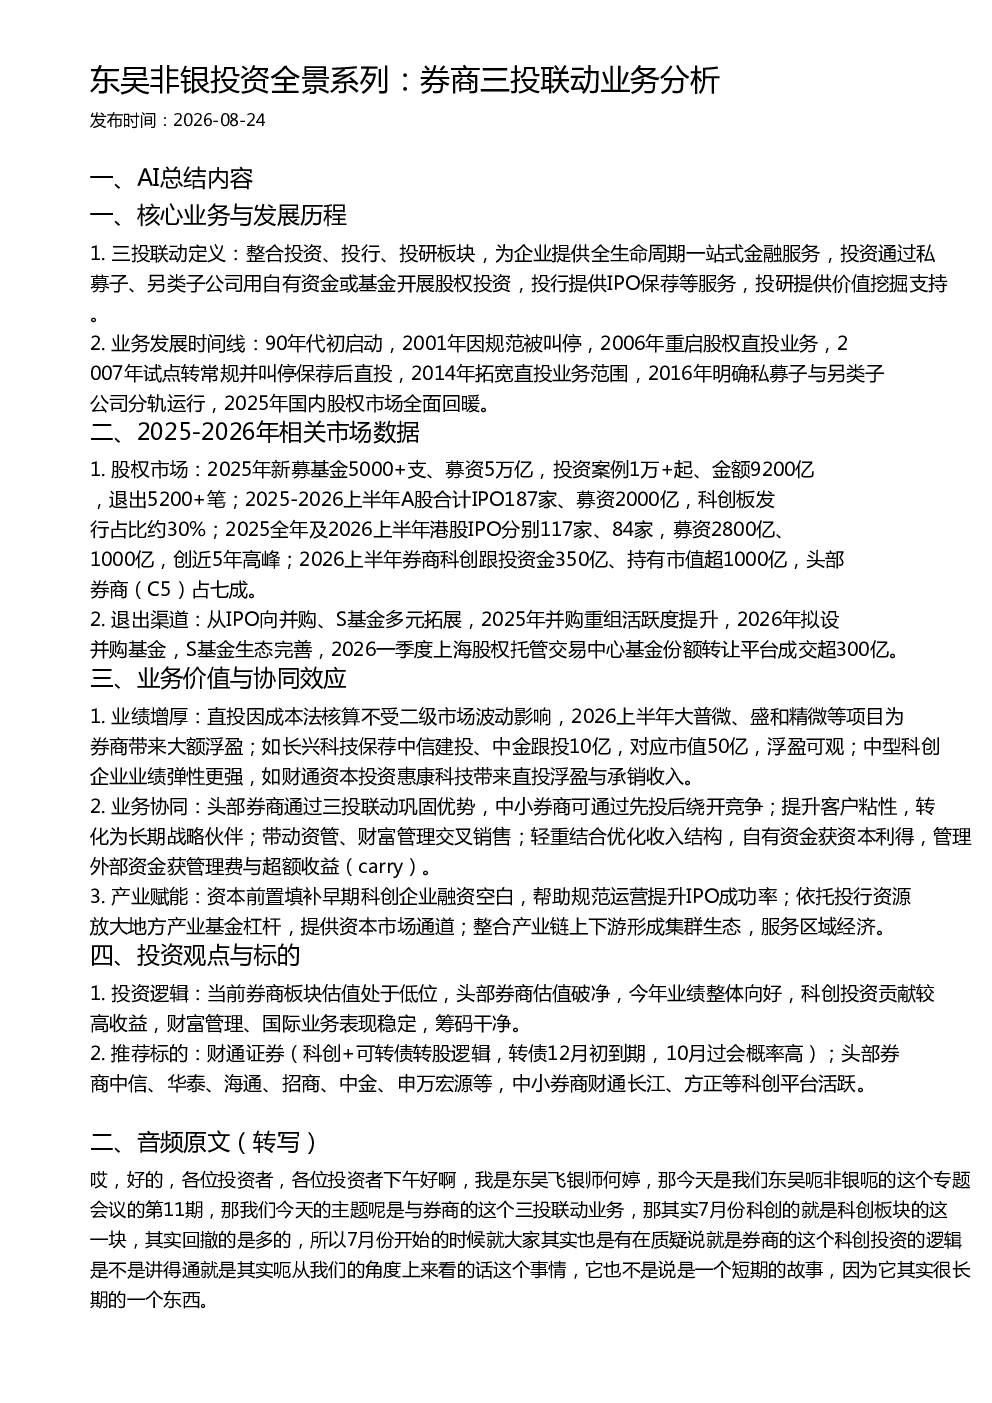
三投联动是指券商整合投资、投行、投研板块,为企业提供全生命周期一站式金融服务。投资板块通过私募子公司、另类子公司用自有资金或基金开展股权投资;投行板块提供IPO保荐等服务;投研板块提供价值挖掘支持。这种模式有助于券商提升业绩、增强客户粘性、优化收入结构,并赋能产业升级。
2025-2026年股权市场发展趋势如何?
2025年股权市场新募基金超过5000支,募资达5万亿;投资案例超1万起,金额9200亿;退出5200多笔。2025-2026上半年A股IPO187家,募资2000亿,科创板占比约30%;港股IPO117家、84家,募资2800亿、1000亿,创近5年高峰。券商科创跟投资金达350亿,持有市值超1000亿,头部券商占七成。退出渠道从IPO向并购、S基金多元拓展,并购重组活跃度提升,S基金生态完善。
券商三投联动业务有哪些协同效应?
三投联动业务通过投资板块的股权投资、投行板块的IPO保荐、投研板块的价值挖掘,实现业务协同。具体表现为:1)业绩增厚,直投项目浮盈可观,如大普微、盛和精微等项目为券商带来大额浮盈;2)客户粘性提升,转化为长期战略伙伴;3)交叉销售,带动资管、财富管理业务;4)收入结构优化,自有资金获资本利得,管理外部资金获管理费与超额收益。
当前券商市场现状如何?
当前券商板块估值处于低位,头部券商估值破净。2026年业绩整体向好,科创投资贡献较高收益,财富管理、国际业务表现稳定,筹码干净。股权市场持续回暖,IPO活跃,并购重组、S基金生态逐步完善。券商通过三投联动巩固优势,中小券商可通过先投后承销模式绕开竞争。
券商三投联动业务存在哪些风险?
券商三投联动业务面临多重风险:1)政策风险,如股权直投业务曾经历规范与叫停;2)市场风险,二级市场波动可能影响直投项目估值;3)运营风险,私募子公司、另类子公司管理复杂,合规要求高;4)竞争风险,头部券商资源优势明显,中小券商面临挑战。此外,退出渠道的畅通性也影响业务收益稳定性。