猜你想问
福瑞医科2026半年报核心业绩表现如何?
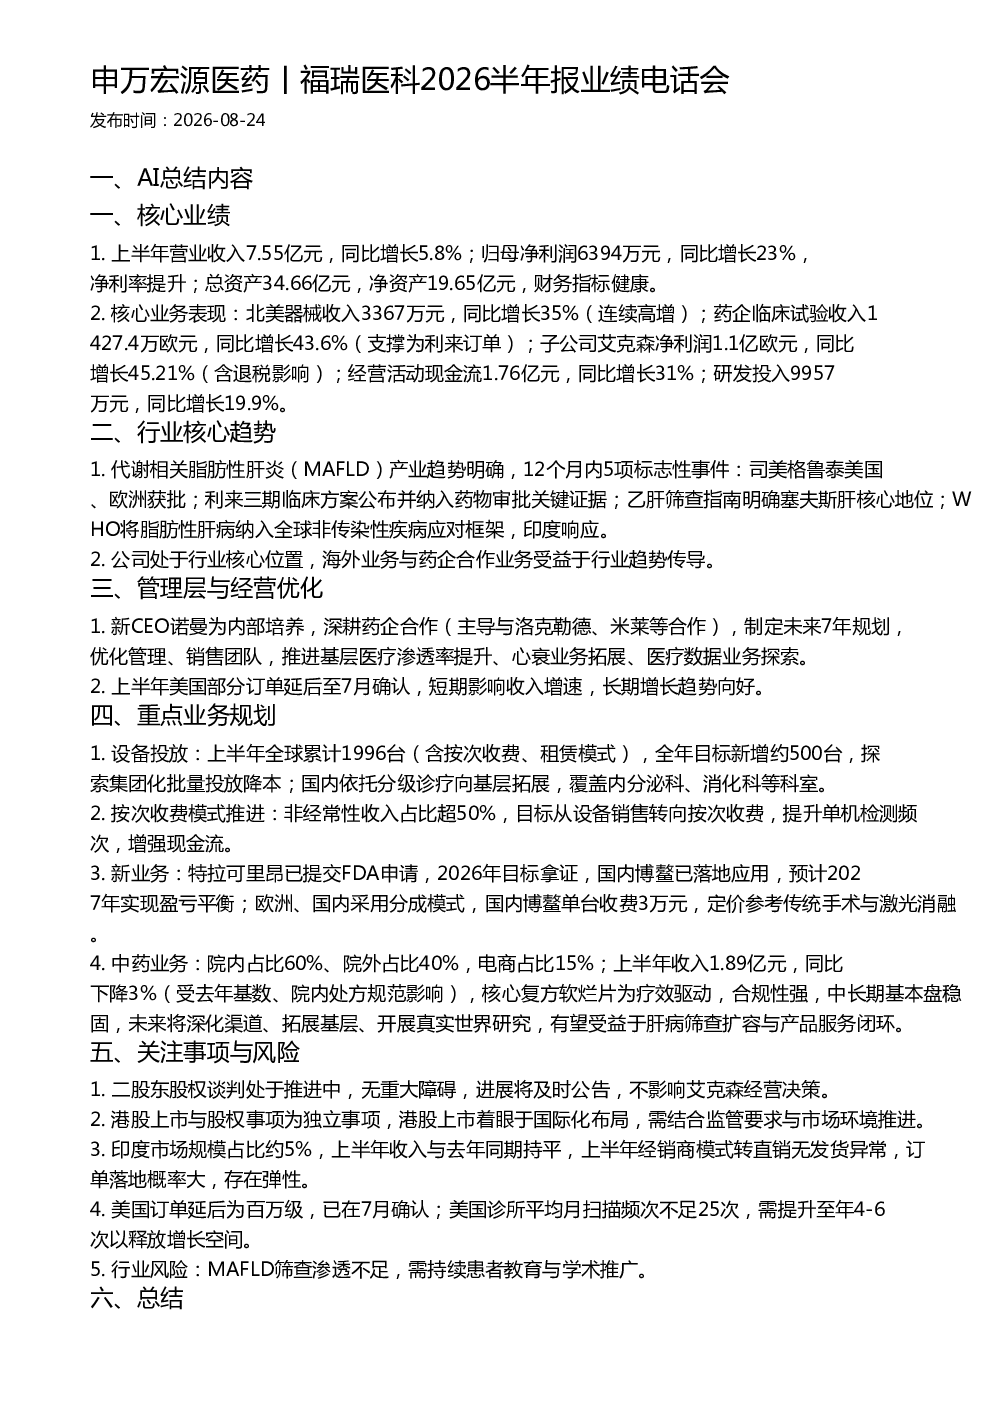
福瑞医科2026半年报显示,公司营业收入7.55亿元,同比增长5.8%;归母净利润6394万元,同比增长23%,净利率提升。北美器械收入3367万元,同比增长35%;药企临床试验收入1427.4万欧元,同比增长43.6%;子公司艾克森净利润1.1亿欧元,同比增长45.21%。经营活动现金流1.76亿元,同比增长31%;研发投入9957万元,同比增长19.9%。财务指标健康,核心业务表现强劲。
MAFLD赛道的发展趋势对福瑞医科有何影响?
MAFLD赛道发展明确,近期有司美格鲁泰美国、欧洲获批,利来三期临床方案公布并纳入药物审批关键证据,乙肝筛查指南明确塞夫斯肝核心地位,WHO将脂肪性肝病纳入全球非传染性疾病应对框架等5项标志性事件。福瑞医科处于行业核心位置,海外业务与药企合作业务将受益于这一趋势传导,未来发展前景广阔。
福瑞医科报告中的重点业务规划有哪些?
福瑞医科重点业务规划包括:设备投放,上半年全球累计1996台,全年目标新增约500台,探索集团化批量投放降本;按次收费模式推进,非经常性收入占比超50%,目标从设备销售转向按次收费,提升单机检测频次;新业务方面,特拉可里昂已提交FDA申请,国内博鳌已落地应用,预计2027年实现盈亏平衡;中药业务方面,院内占比60%,院外占比40%,电商占比15%,上半年收入1.89亿元,同比下降3%,但合规性强,中长期基本盘稳固。
当前福瑞医科的市场现状如何?
福瑞医科市场现状显示,公司财务指标健康,核心业务表现强劲,特别是北美器械和药企临床试验收入增长显著。公司积极推进按次收费模式,提升现金流。新业务如特拉可里昂和博鳌已进入不同发展阶段。中药业务虽然上半年收入略有下降,但合规性强,中长期基本盘稳固。整体来看,公司处于MAFLD防治的历史性机遇前沿,战略清晰,行业壁垒高。
福瑞医科研报中提示了哪些风险?
福瑞医科研报中提示的风险包括:二股东股权谈判处于推进中,虽无重大障碍,但进展需关注;港股上市与股权事项为独立事项,需结合监管要求与市场环境推进;印度市场规模占比约5%,上半年收入与去年同期持平,经销商模式转直销初期存在不确定性;美国订单延后对短期收入增速有影响,但长期增长趋势向好;行业风险在于MAFLD筛查渗透不足,需持续患者教育与学术推广。