猜你想问
这份研报的核心内容是什么?
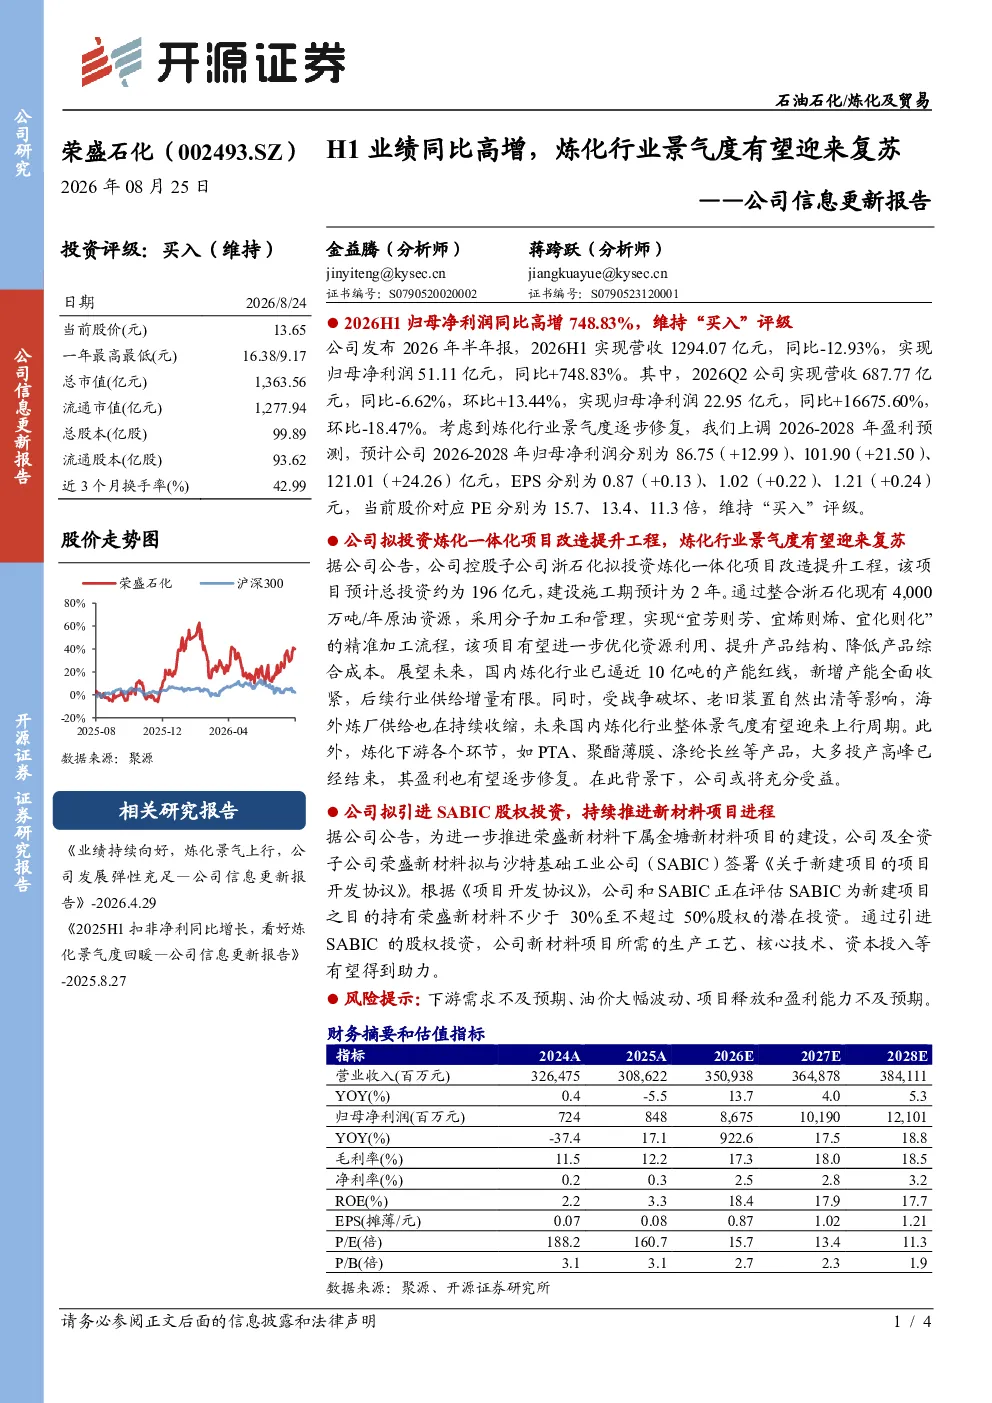
研报指出荣盛石化2026年H1业绩同比高增748.83%,主要得益于炼化一体化项目改造提升工程和引进SABIC股权投资推动新材料项目进程。报告维持“买入”评级,认为公司通过优化资源利用、提升产品结构、降低成本等措施,将受益于炼化行业景气度复苏。
炼化行业未来的发展趋势如何?
国内炼化行业产能已逼近红线,新增产能收紧,同时海外炼厂供给收缩,这些因素共同推动行业景气度上行。荣盛石化通过拟投资196亿元改造提升工程,以及引进SABIC股权投资,将进一步提升自身竞争力,受益于行业整体复苏。
研报重点分析了哪些方向?
报告重点分析了荣盛石化的炼化一体化项目改造提升工程和引进SABIC股权投资对新材料项目进程的推动作用。同时,报告也关注了公司通过优化资源利用、提升产品结构、降低成本等内部措施,以及行业景气度复苏的外部环境对公司业绩的影响。
当前炼化行业的市场现状如何?
当前国内炼化行业产能逼近红线,新增产能收紧,海外炼厂供给也呈现收缩趋势,这些因素共同导致行业景气度有望上行。荣盛石化通过拟投资196亿元改造提升工程,以及引进SABIC股权投资,将进一步提升自身竞争力,受益于行业整体复苏。
研报提到了哪些风险提示?
报告提示了几个潜在风险,包括下游需求不及预期、油价大幅波动,以及项目释放和盈利能力不及预期。这些风险可能对公司业绩产生不利影响,投资者需密切关注。
你可能感兴趣
公司信息更新报告:2023年业绩同比高增,长丝景气度有望继续修复
开源证券2024-01-30
电力设备行业周报:国内储能招标同比高增,锂电板块景气度有望提升
电气设备华安证券2024-04-07
公司1H25业绩同比高增,看好农化行业景气度触底回升
长城证券2025-09-17
行业景气度持续上行,一季度业绩同比高增
电子设备华西证券2021-04-06
公司信息更新报告:2024Q2业绩环比高增,充分受益于行业景气度复苏
电子设备开源证券2024-08-29
公司信息更新报告:Q1业绩同比高增,关注铬盐产业链景气度整体提升
基础化工开源证券2025-04-28
商贸零售行业跟踪报告:2022年2月培育钻石数据点评:进出口额同比高增,景气度持续高企
商贸零售华创证券2022-03-16
半导体行业点评报告:下游需求复苏带动SoC公司2024H1业绩预告同比高增,研发费用持稳业绩有望持续高增
电子设备开源证券2024-07-19
机械周报:4月挖机销量同比高增,行业景气度延续
机械设备民生证券2020-05-18
房地产行业周报:行业维持高景气度,销售保持同比高增
房地产华西证券2021-04-17