猜你想问
这份报告的核心内容是什么?
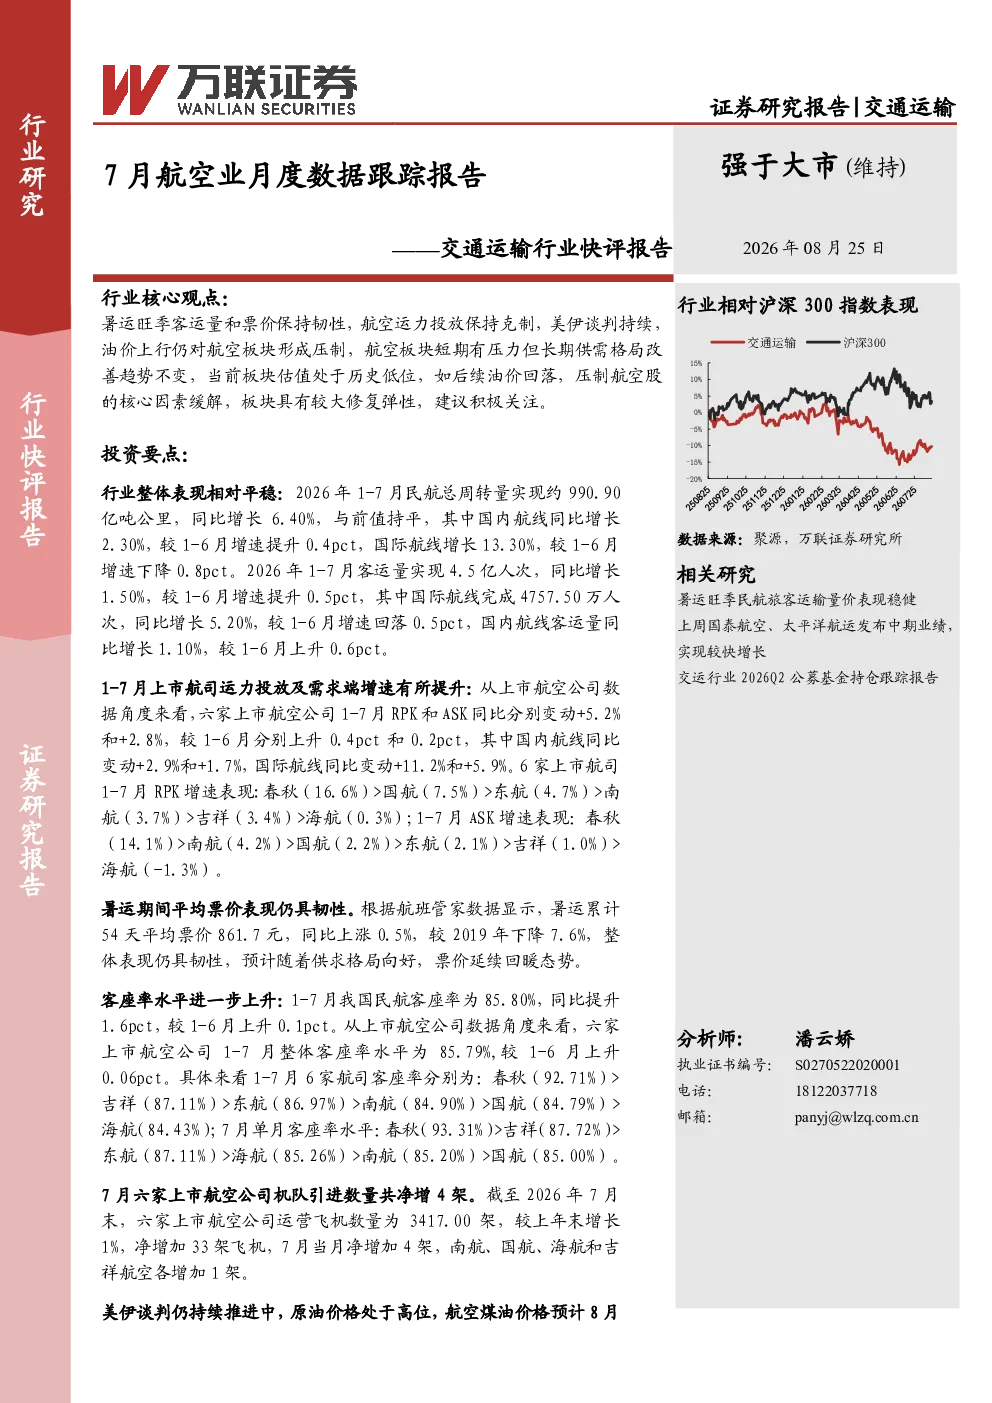
报告指出暑期客运量和票价保持韧性,航空运力投放保持克制,美伊谈判持续,油价上行对航空板块形成压制。短期有压力但长期供需格局改善趋势不变,当前估值处于历史低位,若油价回落,板块具有较大修复弹性。
航空行业未来发展趋势如何?
航空板块短期受油价等因素压制,但长期供需格局改善趋势不变。当前估值处于历史低位,若油价回落,压制航空股的核心因素缓解,板块具有较大修复弹性。经济持续复苏和航空需求增长将推动行业长期发展。
报告重点分析了哪些方面?
报告重点分析了2026年1-7月民航总周转量、客运量增长情况,六家上市航空公司运力投放及需求端增速,暑期平均票价表现,客座率水平,机队引进数量等关键指标,以及油价对航空板块的影响。
当前航空市场现状如何判断?
当前航空市场客运量和票价保持韧性,运力投放保持克制,客座率水平上升。但油价上行对板块形成压制,板块估值处于历史低位。美伊谈判持续,原油价格处于高位,航空煤油价格预计8月将再次上行。
这份报告提示了哪些风险因素?
报告提示的风险因素包括经济修复不及预期、国际航线修复不及预期、油价大幅波动、汇率大幅波动、航空安全等。这些因素可能对航空板块的表现产生不利影响。
你可能感兴趣
交通运输行业快评报告:6月航空业月度数据跟踪报告
交通运输万联证券2026-07-22
交通运输行业快评报告:7月快递行业月度数据跟踪报告
交通运输万联证券2026-09-02
交通运输行业快评报告:6月快递行业月度数据跟踪
交通运输万联证券2026-07-21
交通运输行业快评报告:6月快递行业月度数据跟踪报告
交通运输万联证券2026-07-21
交通运输行业快评报告:7月机场数据跟踪点评
交通运输万联证券2024-08-21
交通运输行业快评报告:7月快递行业数据跟踪点评
交通运输万联证券2024-09-26
交通运输行业快评报告:7月快递行业数据跟踪点评
交通运输万联证券2024-08-21
交通运输行业快评报告:6月机场数据跟踪点评
交通运输万联证券2024-07-24
交通运输行业快评报告:5月机场数据跟踪点评
交通运输万联证券2024-06-24
交通运输行业快评报告:6月快递行业数据跟踪点评
交通运输万联证券2024-07-29