猜你想问
这份研报主要讲了什么内容?
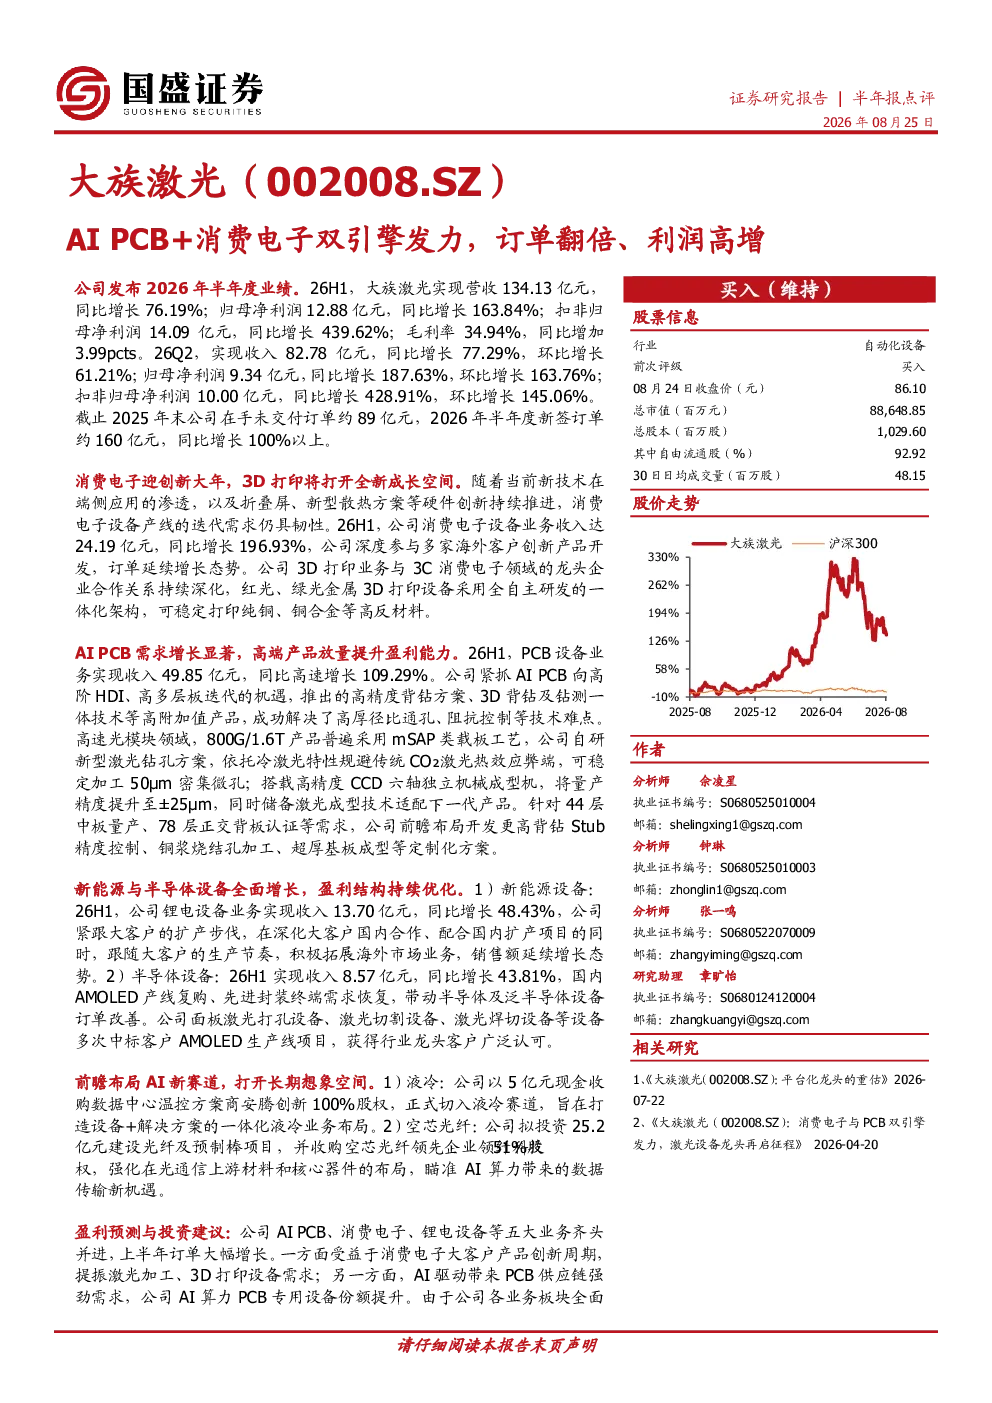
这份研报分析了大族激光2026年半年度的业绩表现,指出公司营收和净利润均实现高速增长。核心业务板块中,消费电子和AI PCB成为双引擎,推动公司业绩大幅提升。报告详细展示了公司整体业绩数据、订单情况、各业务板块的具体表现以及前瞻布局情况,最终得出公司成长空间广阔的结论。
AI PCB和消费电子赛道的发展趋势如何?
AI PCB和消费电子赛道正经历快速发展。AI技术的普及带动了PCB供应链需求的增长,高端PCB产品市场潜力巨大。消费电子领域则受益于创新周期,海外客户持续开发新产品,订单持续增长。大族激光紧抓这些趋势,在AI PCB领域推出高附加值产品,在消费电子领域深度参与海外客户创新,展现了良好的发展前景。
研报重点分析了哪些业务方向?
研报重点分析了大族激光的消费电子业务和AI PCB业务。消费电子业务收入同比增长196.93%,公司深度参与海外客户创新产品开发。AI PCB业务收入同比增长109.29%,公司通过推出高附加值产品、解决技术难点,实现高端产品放量。此外,报告还关注了新能源设备、半导体设备等业务板块的表现以及公司在液冷、空芯光纤等新赛道的布局。
当前市场对大族激光相关业务的判断是什么?
当前市场对大族激光的业务表现持积极看法。公司AI PCB、消费电子、锂电设备等五大业务齐头并进,上半年订单大幅增长,展现出强劲的增长动力。受益于消费电子创新周期和AI驱动带来的PCB供应链需求,公司成长空间广阔。这些因素共同支撑了市场对公司未来发展的乐观预期。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是下游需求可能不及预期,影响公司产品销售;二是研发进展可能不及预期,影响技术领先优势;三是市场竞争激烈,可能对公司市场份额和盈利能力造成压力。这些风险需要投资者关注,以便更全面地评估公司发展前景。
你可能感兴趣
消费电子与PCB双引擎发力,激光设备龙头再启征程
机械设备国盛证券2026-04-20
双主业发力助业绩高增,在手订单充足保障后续成长
公用事业上海证券2020-07-31
Q2利润表现亮眼,消费电子+新能源车双擎发力
建筑建材长城证券2023-08-24
Q4利润环比增长5%,游戏影视双引擎持续发力
文化传媒华创证券2018-02-01
26Q3各业务齐增,AI引擎全面发力
国投证券(香港)2026-02-13
2025年报点评:业绩实现稳健双增,B/C 端双引擎持续发力
华创证券2026-03-24
营收高增盈利翻倍,持续发力自有品牌建设
食品饮料东兴证券2020-10-27
赛腾股份:Q4利润高增,消费电子与半导体业务齐发力推动长期成长
机械设备德邦证券2023-01-31
计算机行业点评报告:Shopify:Q2营收与利润高增,AI商业引擎加速激活长尾商业
信息技术华鑫证券2026-08-24
智明达:收入利润双高增,弹载产品收入翻倍
安信证券2022-04-08