猜你想问
中信证券最新业绩表现如何?
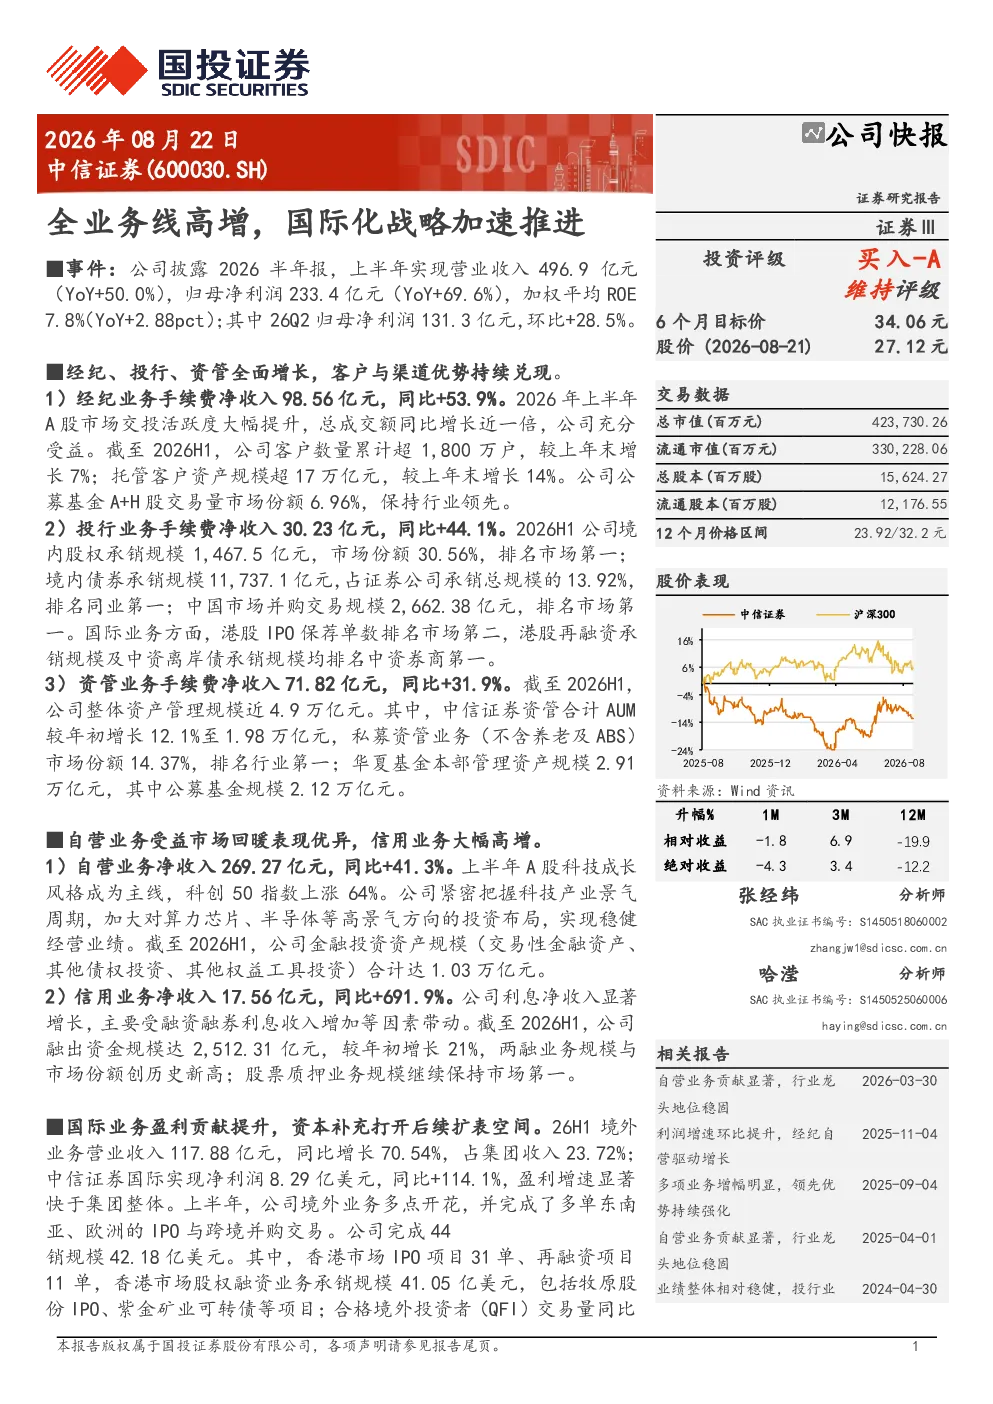
中信证券2026年上半年业绩显著高增,全业务线全面增长。营业收入达到496.9亿元,同比增长50.0%;归母净利润为233.4亿元,同比增长69.6%。加权平均ROE提升至7.8%,环比增长2.88个百分点。26Q2归母净利润为131.3亿元,环比增长28.5%。客户数量累计超过1,800万户,托管客户资产规模超过17万亿元。各项业务均表现强劲,境内股权承销、债券承销及并购交易市场份额均排名第一。
中信证券国际化战略进展如何?
中信证券国际化战略加速推进,境外业务收入同比增长70.54%,达到117.88亿元,占集团收入的23.72%。境外业务盈利贡献显著提升,完成了多单东南亚、欧洲的IPO与跨境并购交易。这表明公司在国际市场拓展方面取得了重要进展,进一步增强了全球竞争力。
中信证券各业务板块表现如何?
中信证券各业务板块均实现全面增长。经纪业务手续费净收入为98.56亿元,同比增长53.9%。投行业务手续费净收入为30.23亿元,同比增长44.1%。资管业务手续费净收入为71.82亿元,同比增长31.9%,私募资管市场份额达到14.37%,排名第一。自营业务净收入为269.27亿元,同比增长41.3%。信用业务净收入为17.56亿元,同比增长691.9%,融资融券业务规模与市场份额创历史新高。
当前证券行业市场现状如何?
当前证券行业市场呈现积极态势,市场竞争激烈但各业务板块均有增长空间。中信证券在境内股权承销、债券承销及并购交易等领域保持市场领先地位。行业整体受益于资本市场改革深化,客户资产规模持续扩大,业务创新活跃。但市场波动性增加,对证券公司的风险管理能力提出更高要求。
中信证券投资分析报告有哪些风险提示?
中信证券投资分析报告提示了宏观经济下行、市场大幅波动、监管环境趋严等风险因素。宏观经济下行可能影响市场情绪和投资者信心,进而影响证券公司业绩。市场大幅波动会增加证券公司的经营风险,特别是自营业务面临较大挑战。监管环境趋严可能限制业务创新和扩张,对盈利能力产生一定影响。