猜你想问
这份研报主要分析了网易的哪些方面?
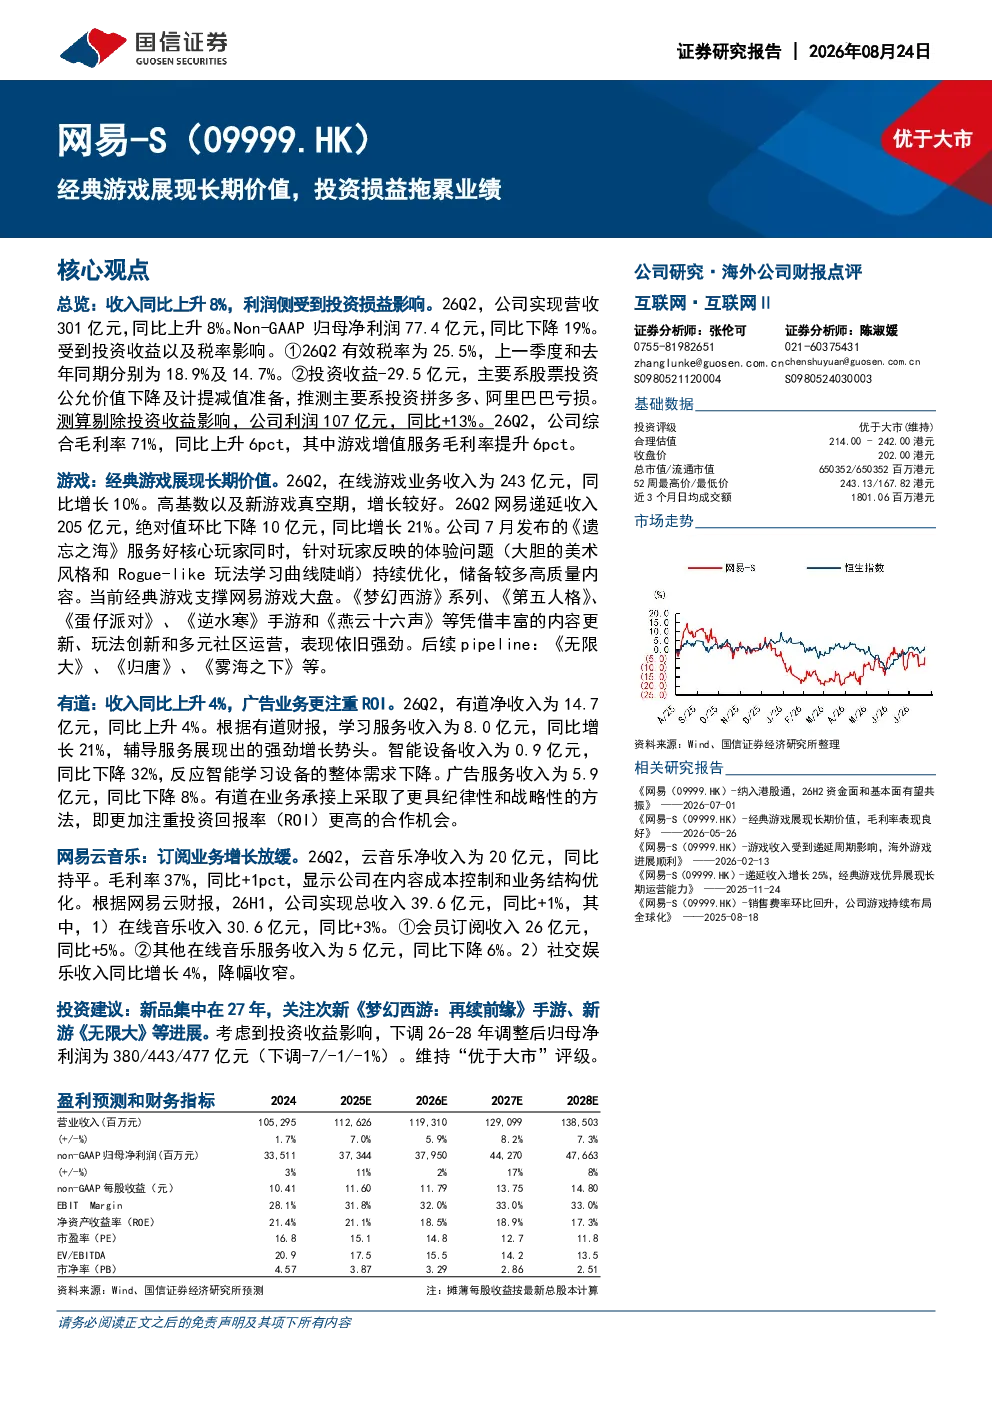
这份研报主要分析了网易的营收、净利润、毛利率、管理费用等财务数据,重点关注了游戏业务、有道业务和网易云音乐业务的发展情况,以及投资损益对业绩的影响。报告指出,网易26Q2实现营收301亿元,同比增长8%,Non-GAAP归母净利润77.4亿元,同比下降19%,主要受投资损益及税率影响。游戏业务方面,经典游戏展现长期价值,26Q2在线游戏业务收入243亿元,同比增长10%。有道业务收入同比上升4%,广告业务更注重ROI。网易云音乐订阅业务增长放缓。报告还提出了投资建议,维持“优于大市”评级,并下调了26-28年调整后归母净利润预测。
网易游戏业务的发展趋势如何?
网易游戏业务展现长期价值,26Q2在线游戏业务收入243亿元,同比增长10%,主要得益于高基数及新游戏真空期。经典游戏如《梦幻西游》系列、《第五人格》、《蛋仔派对》等表现强劲,递延收入205亿元,同比增长21%。《遗忘之海》持续优化玩家体验,储备多款高质量内容,后续管线包括《无限大》、《归唐》、《雾海之下》等。报告认为,网易游戏业务具有较强的发展潜力,但仍需关注市场竞争和政策风险。
研报对网易有道业务的评价是什么?
研报指出,网易有道业务26Q2净收入14.7亿元,同比增长4%,学习服务收入8.0亿元,同比增长21%,辅导服务增长强劲。广告业务收入5.9亿元,同比下降8%,但有道采取更注重ROI的合作策略。智能设备收入0.9亿元,同比下降32%,反映市场需求下降。报告认为,网易有道业务整体发展稳健,但需关注智能设备市场变化和广告业务增长放缓的情况。
当前网易的市场表现如何?
根据研报,网易26Q2实现营收301亿元,同比增长8%,Non-GAAP归母净利润77.4亿元,同比下降19%,主要受投资损益及税率影响。有效税率升至25.5%,投资收益为-29.5亿元,主要来自拼多多、阿里巴巴股票投资公允价值下降及减值准备。剔除投资收益影响,利润同比上升13%。综合毛利率71%,同比上升6个百分点。管理费用8.1亿元,同比下降24%,管理费率2.7%,同比下降1个百分点。报告认为,网易整体市场表现尚可,但仍需关注投资损益波动和税率上升的影响。
研报提到了哪些风险提示?
研报指出,网易面临的风险提示包括政策风险、新产品上线推迟、游戏市场竞争及出海表现不及预期。具体来说,政策风险可能对游戏业务和有道业务产生影响;新产品上线推迟可能导致收入增长不及预期;游戏市场竞争激烈,可能影响市场份额;出海表现不及预期可能影响网易的国际化战略。报告建议投资者关注这些风险因素,并谨慎评估投资风险。