猜你想问
尚太科技2026年半年度报告核心内容是什么?
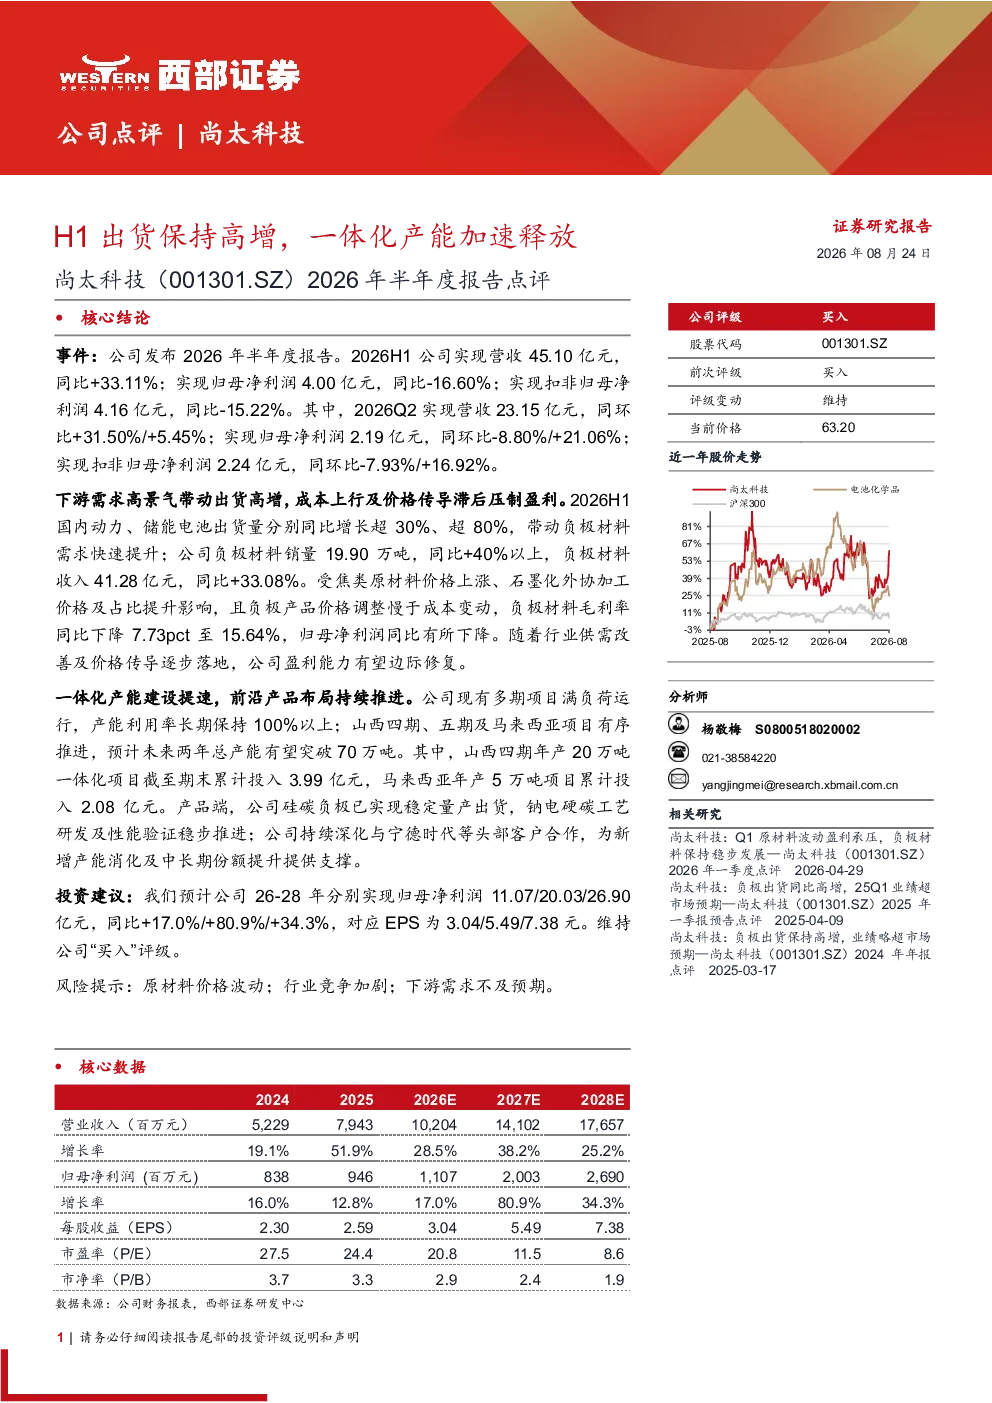
尚太科技2026年半年度报告显示,公司营收和负极材料销量均实现高增长,但盈利能力受成本上涨和价格传导滞后影响有所下降。国内动力和储能电池需求高景气带动负极材料需求快速提升,公司负极材料销量同比增长超40%,收入同比增长33.08%。受原材料价格上涨及石墨化成本上升影响,负极材料毛利率同比下降7.73个百分点至15.64%,归母净利润同比有所下降。
负极材料赛道行业发展趋势如何?
国内动力和储能电池需求高景气带动负极材料需求快速提升,行业增长潜力巨大。尚太科技作为负极材料主要供应商,受益于行业景气度提升,销量和收入均实现显著增长。未来,随着新能源汽车和储能市场的持续扩张,负极材料需求预计将保持高速增长态势,行业龙头有望凭借技术优势和产能布局获得更大市场份额。
研报重点分析了尚太科技的哪些方面?
研报重点分析了尚太科技的营收、净利润、负极材料销量及毛利率等关键财务数据,同时关注了公司一体化产能建设进度,包括山西四期、五期及马来西亚项目的推进情况。此外,报告还探讨了公司产品布局,如硅碳负极的稳定量产出货和钠电硬碳的研发进展,以及与宁德时代等头部客户的合作情况。
当前负极材料市场现状如何?
当前负极材料市场呈现高景气态势,主要受新能源汽车和储能行业快速发展驱动。尚太科技作为行业领先企业,其负极材料销量同比增长超40%,收入同比增长33.08%,反映出市场需求旺盛。然而,原材料价格上涨和石墨化成本上升导致公司盈利能力有所下降,行业竞争也日趋激烈,企业需持续提升技术水平和成本控制能力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括原材料价格波动、行业竞争加剧和下游需求不及预期。原材料价格波动直接影响负极材料生产成本,可能导致企业盈利能力下降;行业竞争加剧可能压缩企业利润空间;下游需求若不及预期,将直接影响负极材料销量和收入增长,进而影响企业业绩表现。
你可能感兴趣
尚太科技(001301.SZ)2023年三季报点评:业务短期承压,储能业务持续拓展
民生证券2023-10-26
尚太科技 26Q2盈利环比修复 新产能释放有望驱动量利齐升 股权激励彰显信心
未知机构2026-08-19
2021年一季报点评:出货持续高增,产能加速释放
建筑建材民生证券2021-04-29
苏试试验2022年报点评:试验服务保持高增,产能有望加速释放
国泰君安证券2023-04-13
多项业务出货高增,加强一体化N型产能布局
电子设备国信证券2022-08-30
【国君电新】尚太科技梳理#深耕负极石墨化一体化。r
未知机构2023-01-05
电动车行业周报:新股|尚太科技——石墨化转型一体化,快速成长的负极材料企业
电气设备华创证券2022-11-27
尚太科技调研要点 202301131、产能:2023年1月,公
未知机构2023-01-15
尚太科技调研要点 202301131、产能:2023年1月,公
未知机构2023-01-14
H1收入及利润保持高增,积极备货助力H2交付加速
山西证券2026-08-17