猜你想问
黑色日报20260825研报核心内容是什么?
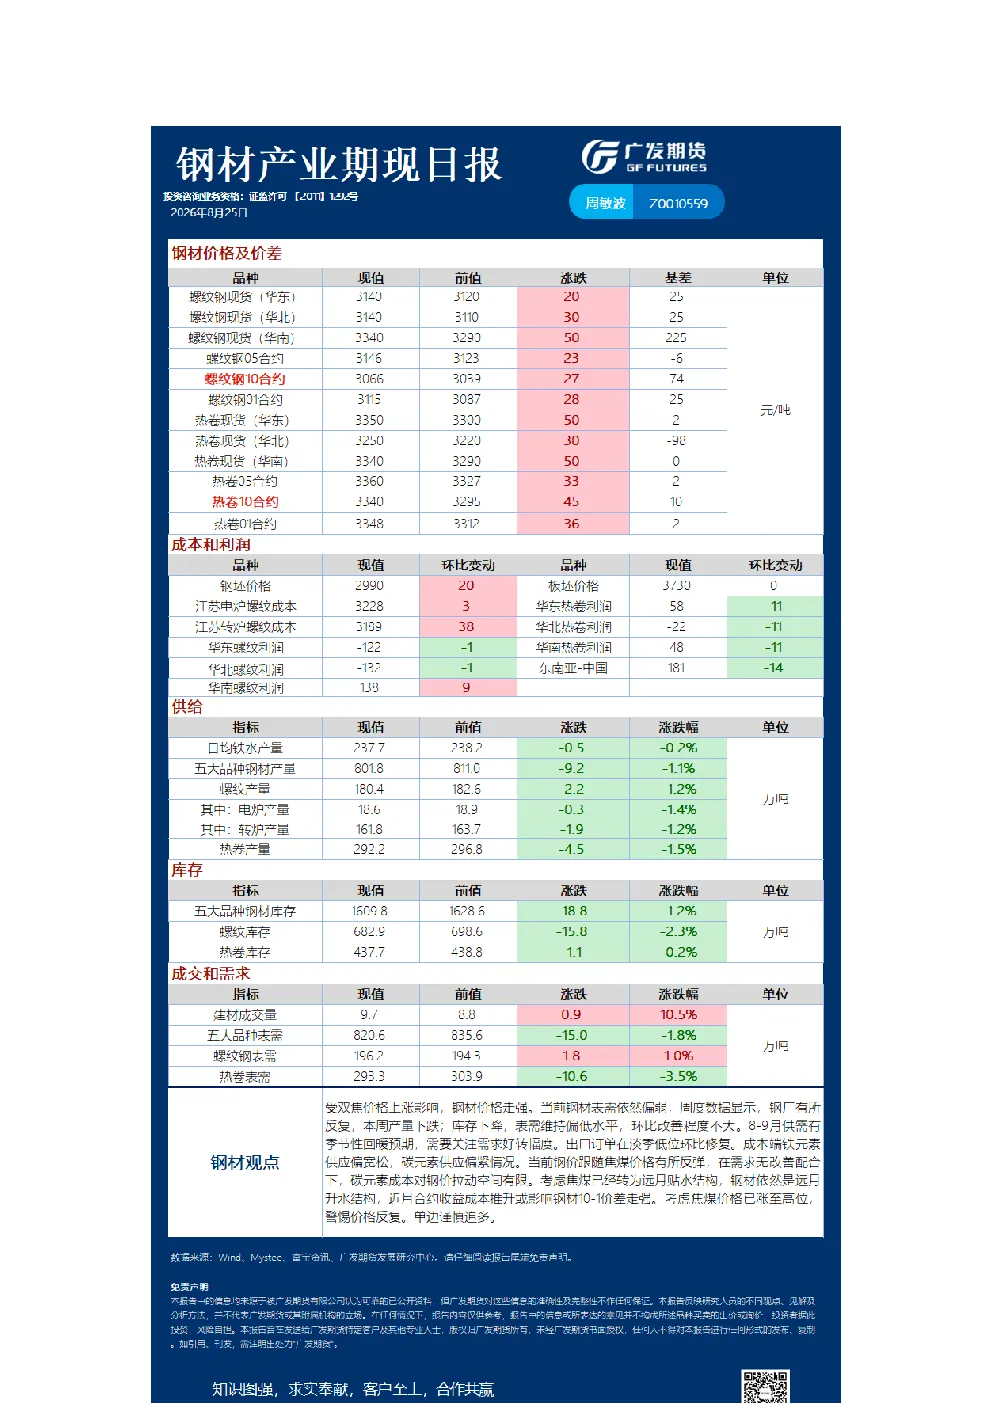
该研报分析了钢材、铁矿石和硅锰市场的最新动态。钢材市场受双焦价格上涨影响价格走强,但表需偏弱,库存下降,8-9月有季节性回暖预期。铁矿石市场短期在铁水复产预期和终端需求边际改善下有所支撑,但中长期供需偏宽松格局或继续维持。报告还提及硅锰市场,但无具体内容。
钢材行业发展趋势如何?
钢材市场价格上涨主要受双焦价格上涨驱动,但当前表需依然偏弱,供需改善程度不大。8-9月存在季节性回暖预期,需关注需求好转幅度。出口订单淡季低位环比修复。成本端铁元素供应偏宽松,碳元素供应偏紧,钢价跟随焦煤价格反弹,但需求无改善配合下,碳元素成本对钢价拉动空间有限。焦煤转为远月贴水结构,钢材依然是远月升水结构,近月合约收益成本推升或影响钢材10-1价差走强。
报告重点分析了哪些方向?
报告重点分析了钢材市场的价格上涨驱动、供需现状、季节性预期、出口订单、成本端价差、风险提示和操作建议。铁矿石市场则分析了价格表现、海运费、发运情况、需求情况、库存情况、综合判断和操作建议。硅锰市场仅提及报告名称,无具体内容。
市场现状如何判断?
钢材市场当前价格走强但表需偏弱,库存下降,供需改善有限。铁矿石市场短期有所支撑,但中长期供需偏宽松格局或继续维持。报告显示焦煤价格已涨至高位,存在价格反复风险。钢材和铁矿石市场均需关注需求好转幅度和供应压力。
研报有哪些风险提示?
报告提示焦煤价格已涨至高位,存在价格反复风险。钢材市场需警惕碳元素成本对钢价拉动空间有限。铁矿石市场需关注中长期供需偏宽松格局。操作建议方面,报告建议单边谨慎追多,短期主力合约运行区间参考690-740,中长期01合约逢高布局空单为主。
你可能感兴趣
美国扩大对伊制裁,AI应用持续推进,数据中心电力投资提速:海外新兴产业日报20260825
公用事业华创证券2026-08-25
农产品日报20260825(1)
广发期货2026-08-25
hcjsj. AI 日报 20260825
未知机构2026-08-26
格林大华期市早班车--全球经济(20260825)
格林大华期货2026-08-25
南华期货豆一产业周报:关注东北天气以及储备粮拍卖情况20260825
南华期货2026-08-25
东北计算机 20260825 英伟达Groq 3 LPX机架量产 较上代每兆瓦吞吐量提升30倍
未知机构2026-08-25
安克创新20260825 原文
未知机构2026-08-25
荣昌生物20260825 原文
未知机构2026-08-25
东方雨虹20260825 导读
未知机构2026-08-25
怡合达20260825 导读
未知机构2026-08-25