猜你想问
巴比食品2026年中报核心内容是什么?
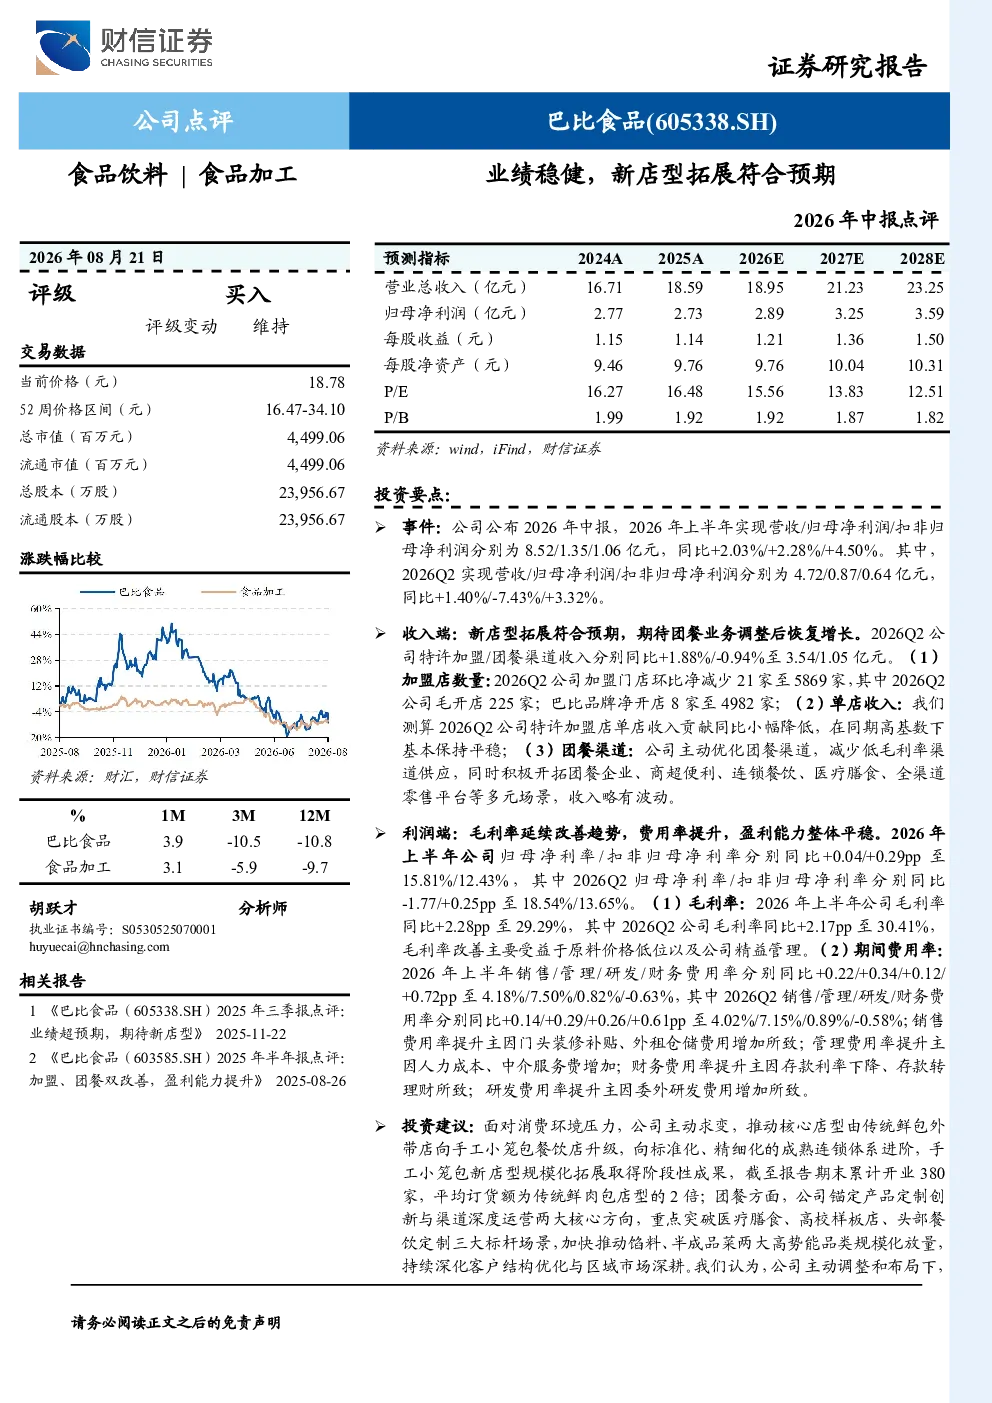
巴比食品2026年中报显示公司业绩稳健,新店型拓展符合预期。上半年营收8.52亿元,同比增长2.03%;归母净利润1.35亿元,同比增长2.28%;扣非归母净利润1.06亿元,同比增长4.50%。新店型拓展进展顺利,手工小笼包新店型累计开业380家,平均订货额为传统鲜肉包店型的2倍。团餐业务调整后期待恢复增长,但2026Q2团餐渠道收入同比-0.94%。
食品饮料行业发展趋势如何?
食品饮料行业持续向健康化、多元化发展,消费者对产品品质和品牌价值要求提升。新零售模式加速渗透,线上线下融合成为趋势。预制菜、方便食品等细分赛道增长迅速,但市场竞争加剧,企业需通过产品创新和渠道优化提升竞争力。巴比食品积极调整核心店型,推动向手工小笼包餐饮店升级,符合行业发展趋势。
报告中重点分析了哪些方向?
报告重点分析了巴比食品新店型拓展策略及成效,特别是手工小笼包店型的市场表现。同时关注团餐业务的调整与优化,公司聚焦产品定制和渠道运营,重点突破医疗膳食、高校样板店和头部餐饮定制场景。此外,报告还分析了公司毛利率改善、费用率变化及未来三年收入利润预测。
当前市场对巴比食品的判断是什么?
当前市场对巴比食品的判断显示公司业绩保持稳健,新店型拓展符合预期,但增长速度有所放缓。手工小笼包店型表现亮眼,但整体加盟店数量环比减少,单店收入在高基数下基本平稳。团餐业务面临调整期,未来增长潜力取决于渠道拓展和产品创新效果。公司主动优化渠道结构,开拓多元场景,展现出较强的战略调整能力。
研报提示了哪些风险?
研报提示了门店拓展不及预期、单店收入恢复不及预期、团餐业务拓展不及预期等经营风险。此外,原材料价格波动可能影响成本控制,食品安全问题也是潜在风险。公司需关注门店扩张节奏与质量,提升团餐业务盈利能力,同时加强供应链管理,确保产品品质稳定。
你可能感兴趣
2025年年报点评:业绩符合预期,新店型进展积极
食品饮料东吴证券2026-04-10
中报点评:业绩稳健符合预期,收入重回15%以上,销售拓展初见成效
医药生物东兴证券2018-08-22
2026年中报点评上半年业绩稳健,新兴业务持续拓展
国泰海通证券2026-08-28
2026年中报业绩点评报告:营收稳健增长,AI版图持续拓展
信息技术华龙证券2026-08-31
2026年一季报点评新店符合预期,节奏前低后高
华创证券2026-04-21
业绩超预期,期待新店型2025年三季报点评
食品饮料财信证券2025-11-18
海目星中报点评:激光切割平台型公司,业绩符合预期
国泰君安证券2022-07-29
2023年中报点评:业绩高增符合预期,N型迭代强化盈利
电子设备东方财富2023-08-23
2023年中报点评:业绩符合预期,N型一体化布局持续深化
华创证券2023-09-07
2018年半年报点评:中报业绩符合预期,平台型公司多产品线共驱高成长
电气设备国信证券2018-08-24