猜你想问
这份研报的核心内容是什么?
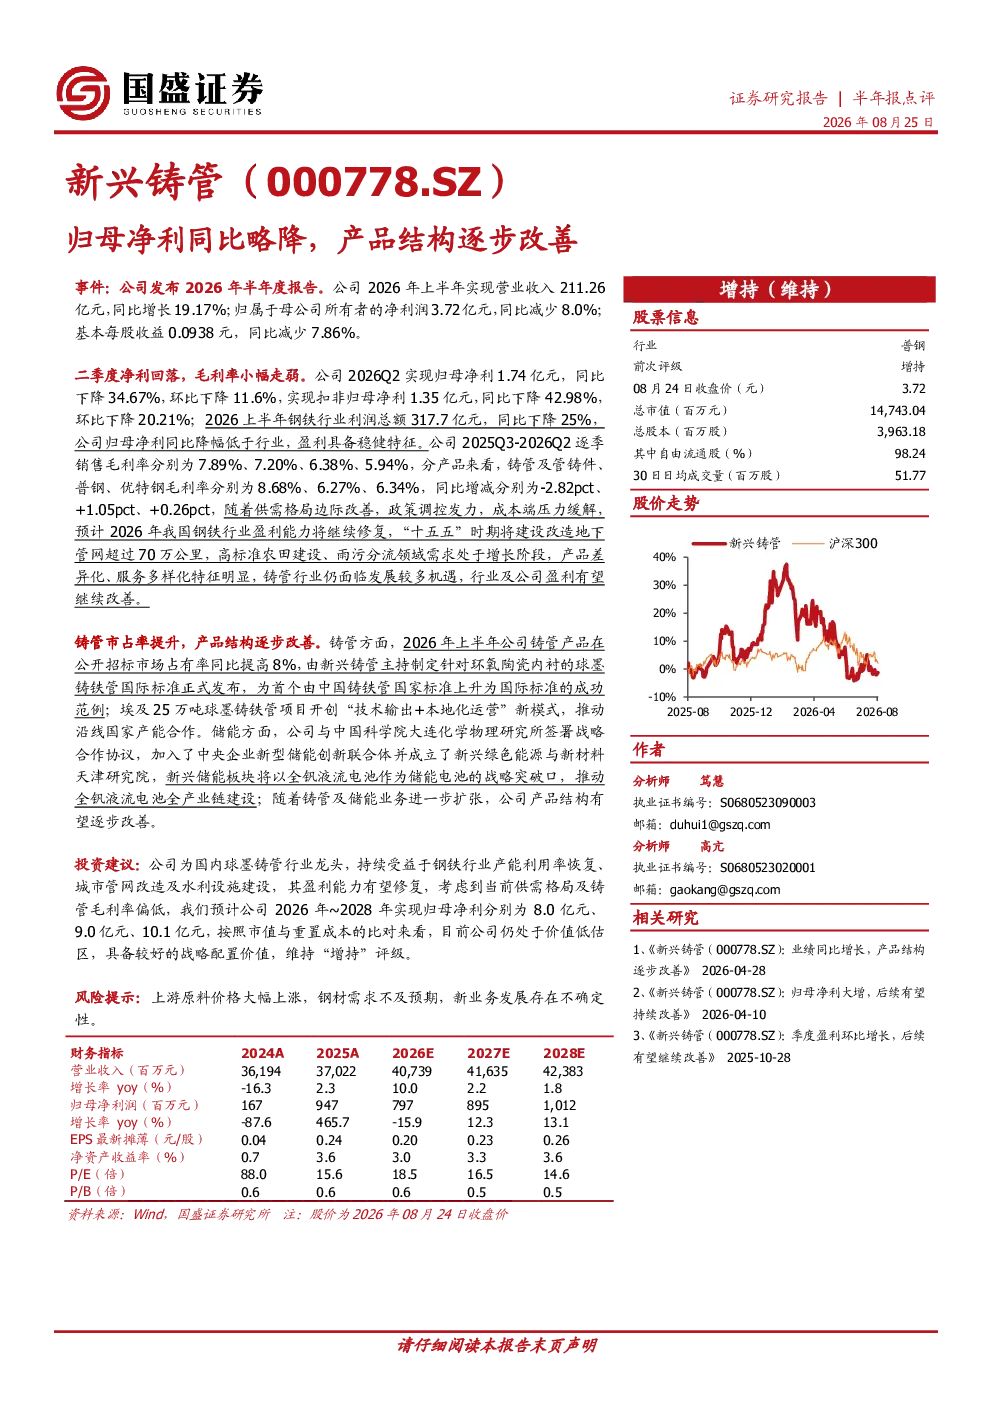
这份研报指出,公司2026年上半年业绩略降,但产品结构逐步改善,盈利能力稳健。报告显示,公司上半年营业收入211.26亿元,同比增长19.17%,归母净利3.72亿元,同比减少8.0%。尽管Q2归母净利同比下降34.67%,环比下降11.6%,但整体来看,公司产品结构优化,铸管业务受益于行业政策及国际标准制定,市占率提升,储能业务与中国科学院大连化物所合作,以全钒液流电池为突破口,显示出长期发展潜力。
轻工制造行业的发展趋势如何?
轻工制造行业正经历结构性调整,传统业务面临增长瓶颈,而新兴领域如铸管和储能业务展现出较强增长动力。铸管业务受益于行业政策支持及国际标准制定,公开招标市场占有率同比提高8%,未来随着地下管网及高标准农田建设推进,需求有望持续增长。储能业务方面,公司与中国科学院大连化物所合作,聚焦全钒液流电池技术,有望在新能源领域开辟新增长点。整体来看,轻工制造行业需加速创新转型,聚焦高附加值产品,以应对市场变化。
研报重点分析了哪些方向?
研报重点分析了公司产品结构改善情况及未来盈利能力修复潜力。报告详细解读了铸管业务的市占率提升逻辑,以及储能业务的研发进展与合作布局。同时,报告对比了公司业绩与钢铁行业整体情况,指出公司虽短期业绩承压,但长期发展逻辑清晰,盈利能力有望受益于供需改善及政策支持。此外,报告还评估了公司销售毛利率变化趋势及新业务发展不确定性,为投资者提供了全面的分析视角。
当前市场对该公司有何判断?
当前市场对该公司判断较为谨慎乐观。尽管公司2026年上半年归母净利同比略降,但产品结构优化及新业务布局显示出长期发展潜力。铸管业务受益于政策利好,市占率持续提升;储能业务技术突破有望带来新的增长点。钢铁行业整体利润下降背景下,公司仍保持稳健经营,预计未来盈利能力有望修复。市场关注点在于公司新业务发展进度及行业政策变化,整体认为公司具备战略配置价值。
研报提示了哪些风险?
研报提示了几个主要风险因素。首先,上游原料价格大幅上涨可能影响公司成本控制,进而影响盈利水平。其次,钢材需求不及预期可能导致铸管业务增长放缓。此外,新业务如储能领域的研发和推广存在不确定性,技术突破和市场拓展面临挑战。这些风险因素需引起投资者关注,建议结合公司实际经营情况及行业动态进行综合评估。