猜你想问
洽洽食品2026年半年报主要看点是什么?
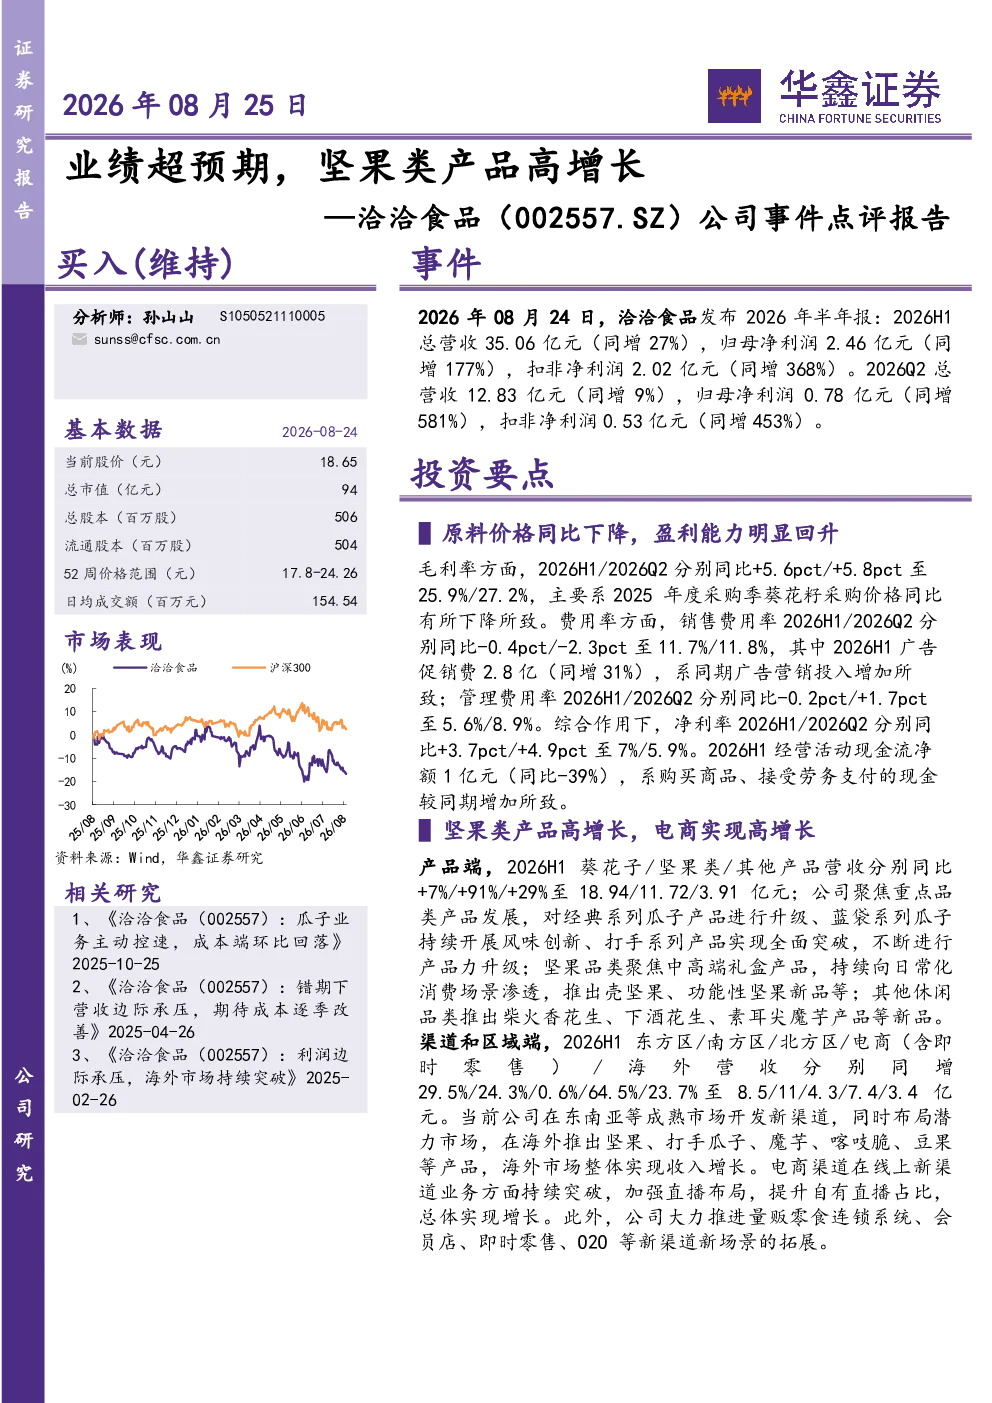
洽洽食品2026年半年报业绩超预期,主要得益于原料价格下降和产品结构优化。公司2026H1总营收35.06亿元,同比增长27%;归母净利润2.46亿元,同比增长177%。毛利率和净利率均显著提升,费用率得到有效控制。坚果类产品增长尤为突出,营收达11.72亿元,同比增长91%。公司通过产品力提升、渠道布局优化及供应链优化,实现全链融合增收节支。
食品饮料行业坚果赛道发展趋势如何?
食品饮料行业坚果赛道呈现高端化、健康化趋势。坚果类产品增长显著,中高端礼盒产品增长突出,反映消费者对品质和健康的需求提升。电商渠道通过直播等手段实现高增长,显示线上渠道成为重要增长引擎。同时,海外市场持续拓展,为行业带来新的增长空间。未来,坚果行业将更加注重产品创新和品牌建设,以满足消费者多元化需求。
洽洽食品报告重点分析了哪些方面?
洽洽食品报告重点分析了公司业绩增长驱动因素、产品与渠道表现。业绩增长主要来自原料价格下降和产品结构优化,毛利率和净利率显著提升。产品端,坚果类产品增长91%,中高端礼盒产品表现突出;渠道端,电商渠道增长64.5%,成为主要增长动力。此外,报告还分析了公司费用率控制情况及现金流状况。
当前食品饮料市场现状如何?
当前食品饮料市场呈现结构性分化,健康、高端产品需求增长明显。坚果、休闲零食等细分赛道表现强劲,反映消费者消费升级趋势。电商渠道持续快速发展,成为行业重要增长引擎。同时,市场竞争加剧,企业需通过产品创新和渠道优化提升竞争力。食品饮料行业整体保持稳健增长,但需关注宏观经济波动带来的不确定性。
洽洽食品报告提示了哪些风险?
洽洽食品报告提示了宏观经济下行、瓜子及坚果增速不及预期、旺季销售不及预期等风险。宏观经济下行可能影响消费者购买力,进而影响公司业绩。瓜子及坚果行业增速放缓可能影响公司增长空间。旺季销售不及预期则可能影响公司短期业绩表现。此外,原材料价格波动、渠道竞争加剧等也是需关注的风险因素。
你可能感兴趣
公司事件点评报告:自主选择类产品带动业绩高增长
医药生物华鑫证券2024-03-30
公司事件点评报告:业绩超预期,预制菜高增长
农林牧渔华鑫证券2022-08-31
业绩预告超预期,控制器创新类产品高增长
电子设备中泰证券2021-01-25
公司事件点评报告:业绩增势超预期,门店网络高质扩张
华鑫证券2025-09-23
公司事件点评报告:碳纤维需求回暖,年度业绩超预期
华鑫证券2026-04-16
公司事件点评报告:业绩超预期,食养赛道可期
华鑫证券2026-04-05
公司事件点评报告:业绩超预期增长,加盟网络持续扩张
商贸零售华鑫证券2025-11-02
公司事件点评报告:业绩略超预期,现金流表现优异
食品饮料华鑫证券2024-08-29
公司事件点评报告:业绩超预期,改善在加速
华鑫证券2023-04-28
公司事件点评报告:Q2业绩超预期,龙头韧性仍足
食品饮料华鑫证券2024-08-09