猜你想问
这份研报的核心内容是什么?
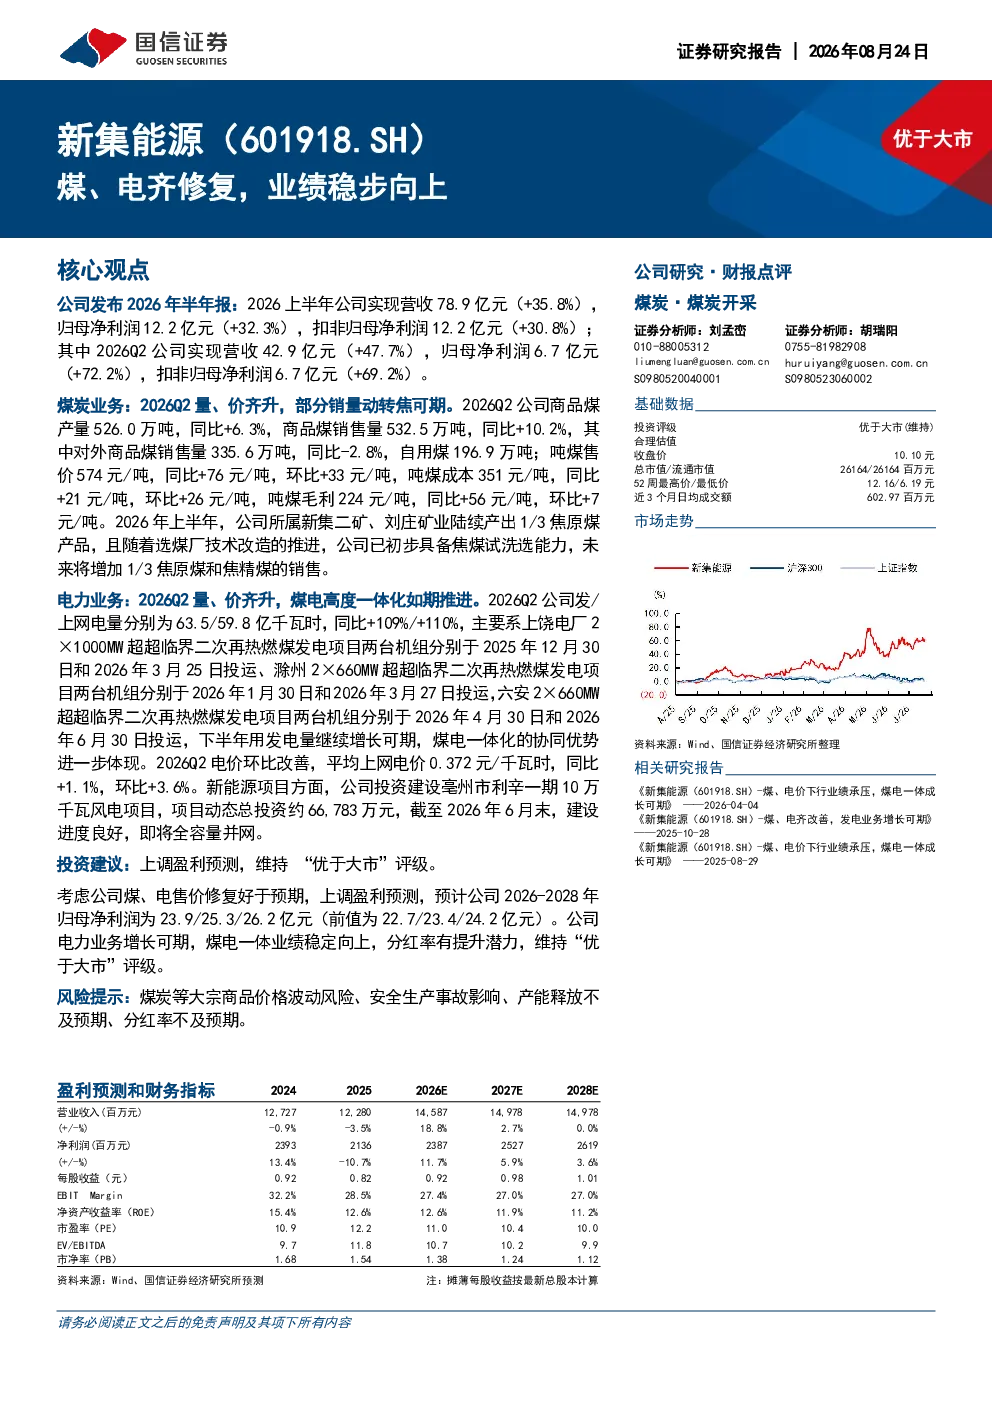
该研报分析新集能源2026年半年业绩,显示营收78.9亿元(+35.8%),归母净利润12.2亿元(+32.3%)。Q2营收42.9亿元(+47.7%),归母净利润6.7亿元(+72.2%)。煤炭业务方面,Q2产量526万吨(+6.3%),销售量532.5万吨(+10.2%),吨煤售价574元/吨(+76元/吨),吨煤毛利224元/吨(+56元/吨)。电力业务方面,Q2发电量63.5亿千瓦时(同比+109%),上网电量59.8亿千瓦时(同比+110%)。
化石能源行业发展趋势如何?
报告显示煤炭业务量价齐升,焦煤销售可期,选煤厂改造提升焦煤产能。电力业务煤电一体化推进,下半年用电量增长可期,新能源项目进展顺利。煤电协同效应增强,但需关注煤炭价格波动、安全生产等风险。
研报重点分析了哪些方向?
报告重点分析煤炭业务量价提升及焦煤销售潜力,电力业务煤电一体化进展及新能源项目。Q2煤炭吨煤毛利显著提升,电力业务发电量增长强劲。未来将关注煤电协同效应及产能释放情况。
当前市场对化石能源行业的现状如何?
当前煤炭业务受益于量价齐升,电力业务煤电一体化进展顺利,新能源项目推进。但需关注煤炭价格波动风险,安全生产事故可能影响业绩,产能释放不及预期或影响增长。
研报提到了哪些风险提示?
主要风险包括煤炭价格波动导致盈利不稳定,安全生产事故可能造成重大损失,产能释放不及预期影响业绩增长,以及分红率不及市场预期。需密切关注这些风险因素对公司的潜在影响。
你可能感兴趣
2023年报点评报告:煤炭量价齐升提升业绩,关注煤铝电成长性
化石能源开源证券2024-04-27
煤、电、运、化量价齐升,业绩大幅增厚
化石能源安信证券2021-04-24
煤、电、运、化量价齐升,业绩大幅
化石能源安信证券2021-04-24
电投能源2022三季度业绩点评:煤铝为基,新能源项目稳步推进
国泰君安证券2022-10-26
季报点评:业绩超预期,煤、电业务稳步推进
化石能源国盛证券2025-10-30
煤、电业务环比修复,业绩略超预期
化石能源国盛证券2025-10-25
煤、电向好,业绩修复
化石能源国信证券2025-11-02
量价齐升业绩稳步向上,看好持续稳定发展
公用事业华西证券2020-04-27
红包 长江煤炭 上海能源2026H1点评 量价齐升吨煤毛利修复 Q2业绩弹性大幅兑现
未知机构2026-08-25
2025 年中报点评:经营业绩稳步向上,智能摄像机增速修复
信息技术国信证券2025-08-06