猜你想问
长江存储招股书核心要点有哪些?
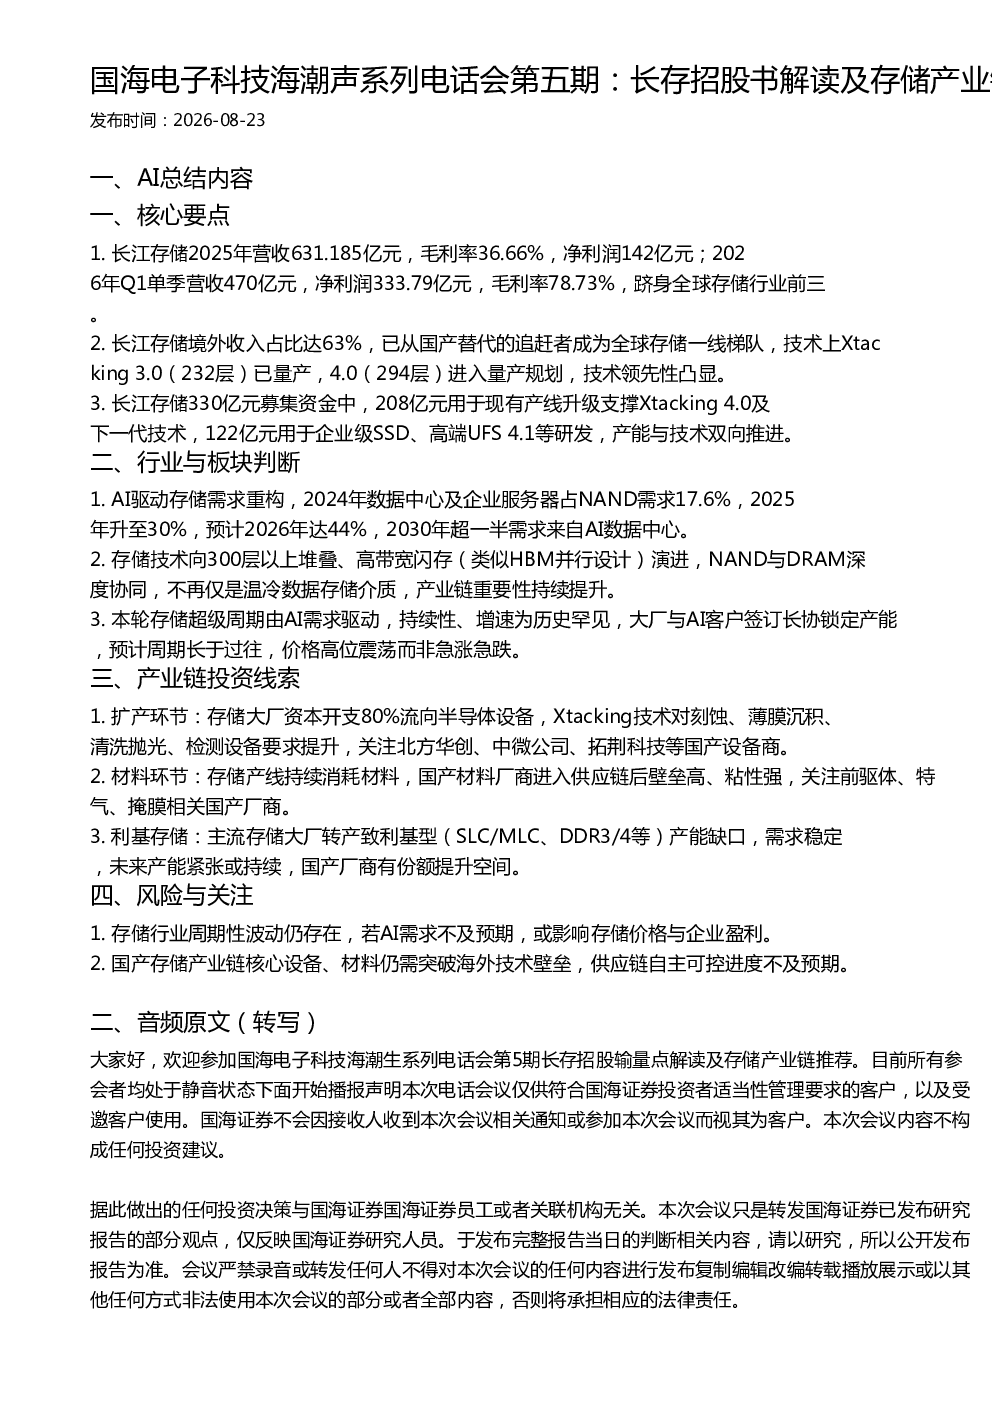
长江存储2025年营收631.185亿元,毛利率36.66%,净利润142亿元;2026年Q1单季营收470亿元,净利润333.79亿元,毛利率78.73%,跻身全球存储行业前三。境外收入占比达63%,技术上领先,Xtacking 3.0(232层)已量产,4.0(294层)进入量产规划。募资330亿元,208亿元用于产线升级支撑Xtacking 4.0及下一代技术,122亿元用于企业级SSD、高端UFS 4.1等研发。
存储行业未来发展趋势如何?
AI驱动需求重构,2024年数据中心及企业服务器占NAND需求17.6%,2025年升至30%,预计2026年达44%,2030年超一半需求来自AI数据中心。技术向300层以上堆叠、高带宽闪存演进,NAND与DRAM深度协同。本轮存储超级周期由AI需求驱动,持续性、增速为历史罕见,大厂与AI客户签订长协锁定产能,周期长于过往,价格高位震荡。
报告重点分析了哪些投资方向?
关注扩产环节的国产设备商如北方华创、中微公司、拓荆科技等,Xtacking技术对刻蚀、薄膜沉积、清洗抛光、检测设备要求提升。材料环节关注前驱体、特气、掩膜相关国产厂商,国产材料厂商进入供应链后壁垒高、粘性强。利基存储领域,主流存储大厂转产致利基型(SLC/MLC、DDR3/4等)产能缺口,需求稳定,未来产能紧张或持续,国产厂商有份额提升空间。
当前存储市场现状如何?
长江存储已从国产替代的追赶者成为全球存储一线梯队,境外收入占比达63%。AI需求驱动下,存储行业进入超级周期,价格高位震荡,周期长于过往。大厂与AI客户签订长协锁定产能,产业链重要性持续提升。技术向300层以上堆叠、高带宽闪存演进,NAND与DRAM深度协同。
研报提示了哪些风险?
存储行业周期性波动仍存在,若AI需求不及预期,或影响存储价格与企业盈利。国产存储产业链核心设备、材料仍需突破海外技术壁垒,供应链自主可控进度不及预期。国产替代进程存在不确定性,技术突破和产能扩张面临挑战。