猜你想问
中式快餐行业深度研究报告核心内容是什么?
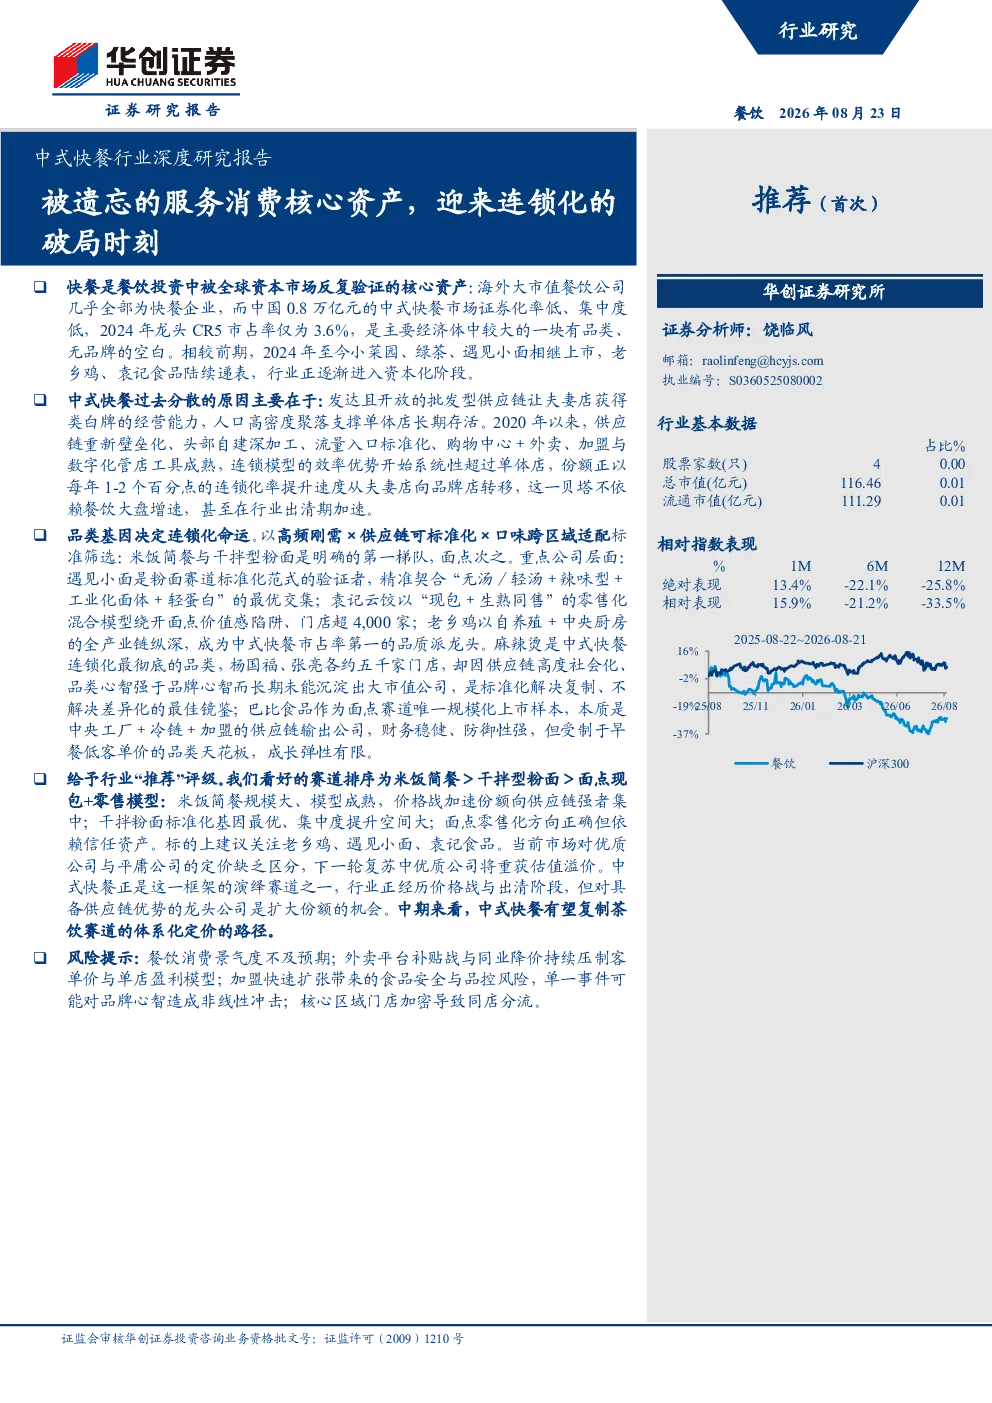
本报告深入分析了中国中式快餐行业的现状与发展趋势。报告指出,快餐是全球资本市场反复验证的核心餐饮资产,而中国中式快餐市场证券化率低、集中度低,存在较大空白。报告探讨了中式快餐过去分散的原因,包括发达的批发型供应链和人口高密度聚落支撑单体店生存。同时,报告强调2020年以来连锁化破局时刻到来,供应链壁垒化、头部自建深加工、流量入口标准化等因素使连锁模型效率优势凸显,市场份额正从夫妻店向品牌店转移。
中式快餐行业未来发展趋势如何?
报告预测中式快餐行业将加速连锁化进程。高频刚需、供应链可标准化、口味跨区域适配成为连锁化筛选标准。米饭简餐因其成熟模型和价格战加速集中,干拌型粉面标准化基因最优、集中度提升空间大,麻辣烫率先完成连锁化但品牌心智强于品类心智,面点馄饨工业化程度高但需求端价值感薄弱。未来,中式快餐有望复制茶饮赛道的体系化定价路径,优质公司将重获估值溢价。
报告重点分析了哪些方向?
报告重点分析了中式快餐各品类的连锁化潜力与赛道排序。米饭简餐被视为当前最成熟的模型,价格战加速份额向供应链强者集中;干拌型粉面标准化基因最优、集中度提升空间大;麻辣烫率先完成连锁化但品牌心智强于品类心智;面点馄饨工业化程度高但需求端价值感薄弱。报告还分析了各品类的市场规模与增速,如米饭简餐市场规模2,770亿元、增速10.2%,粉面市场规模2,275亿元、增速7.8%。
当前中式快餐市场现状如何判断?
当前中式快餐市场呈现低证券化率、低集中度的特点。2024年,中国餐饮市场规模近5.6万亿元,其中中式快餐市场规模约8,097亿元。行业整体连锁化率约24%,小吃快餐赛道连锁化率约为27%。老乡鸡以0.9%的市占率位列行业第一,但CR5仅为3.6%。市场存在较大空白,是主要经济体中较大的一块有品类、无品牌的空白。
投资中式快餐行业需注意哪些风险?
投资中式快餐行业需关注连锁化进程中的竞争加剧风险。报告指出,连锁化破局将导致效率优势凸显,市场份额加速向头部集中,可能引发价格战。此外,供应链壁垒化、流量入口标准化等趋势可能增加新进入者的难度。不同品类存在差异化风险,如面点馄饨工业化程度高但需求端价值感薄弱,可能影响盈利能力。投资者需关注各品类连锁化进程中的竞争格局变化和品牌建设挑战。