猜你想问
这份铅产业周报的核心内容是什么?
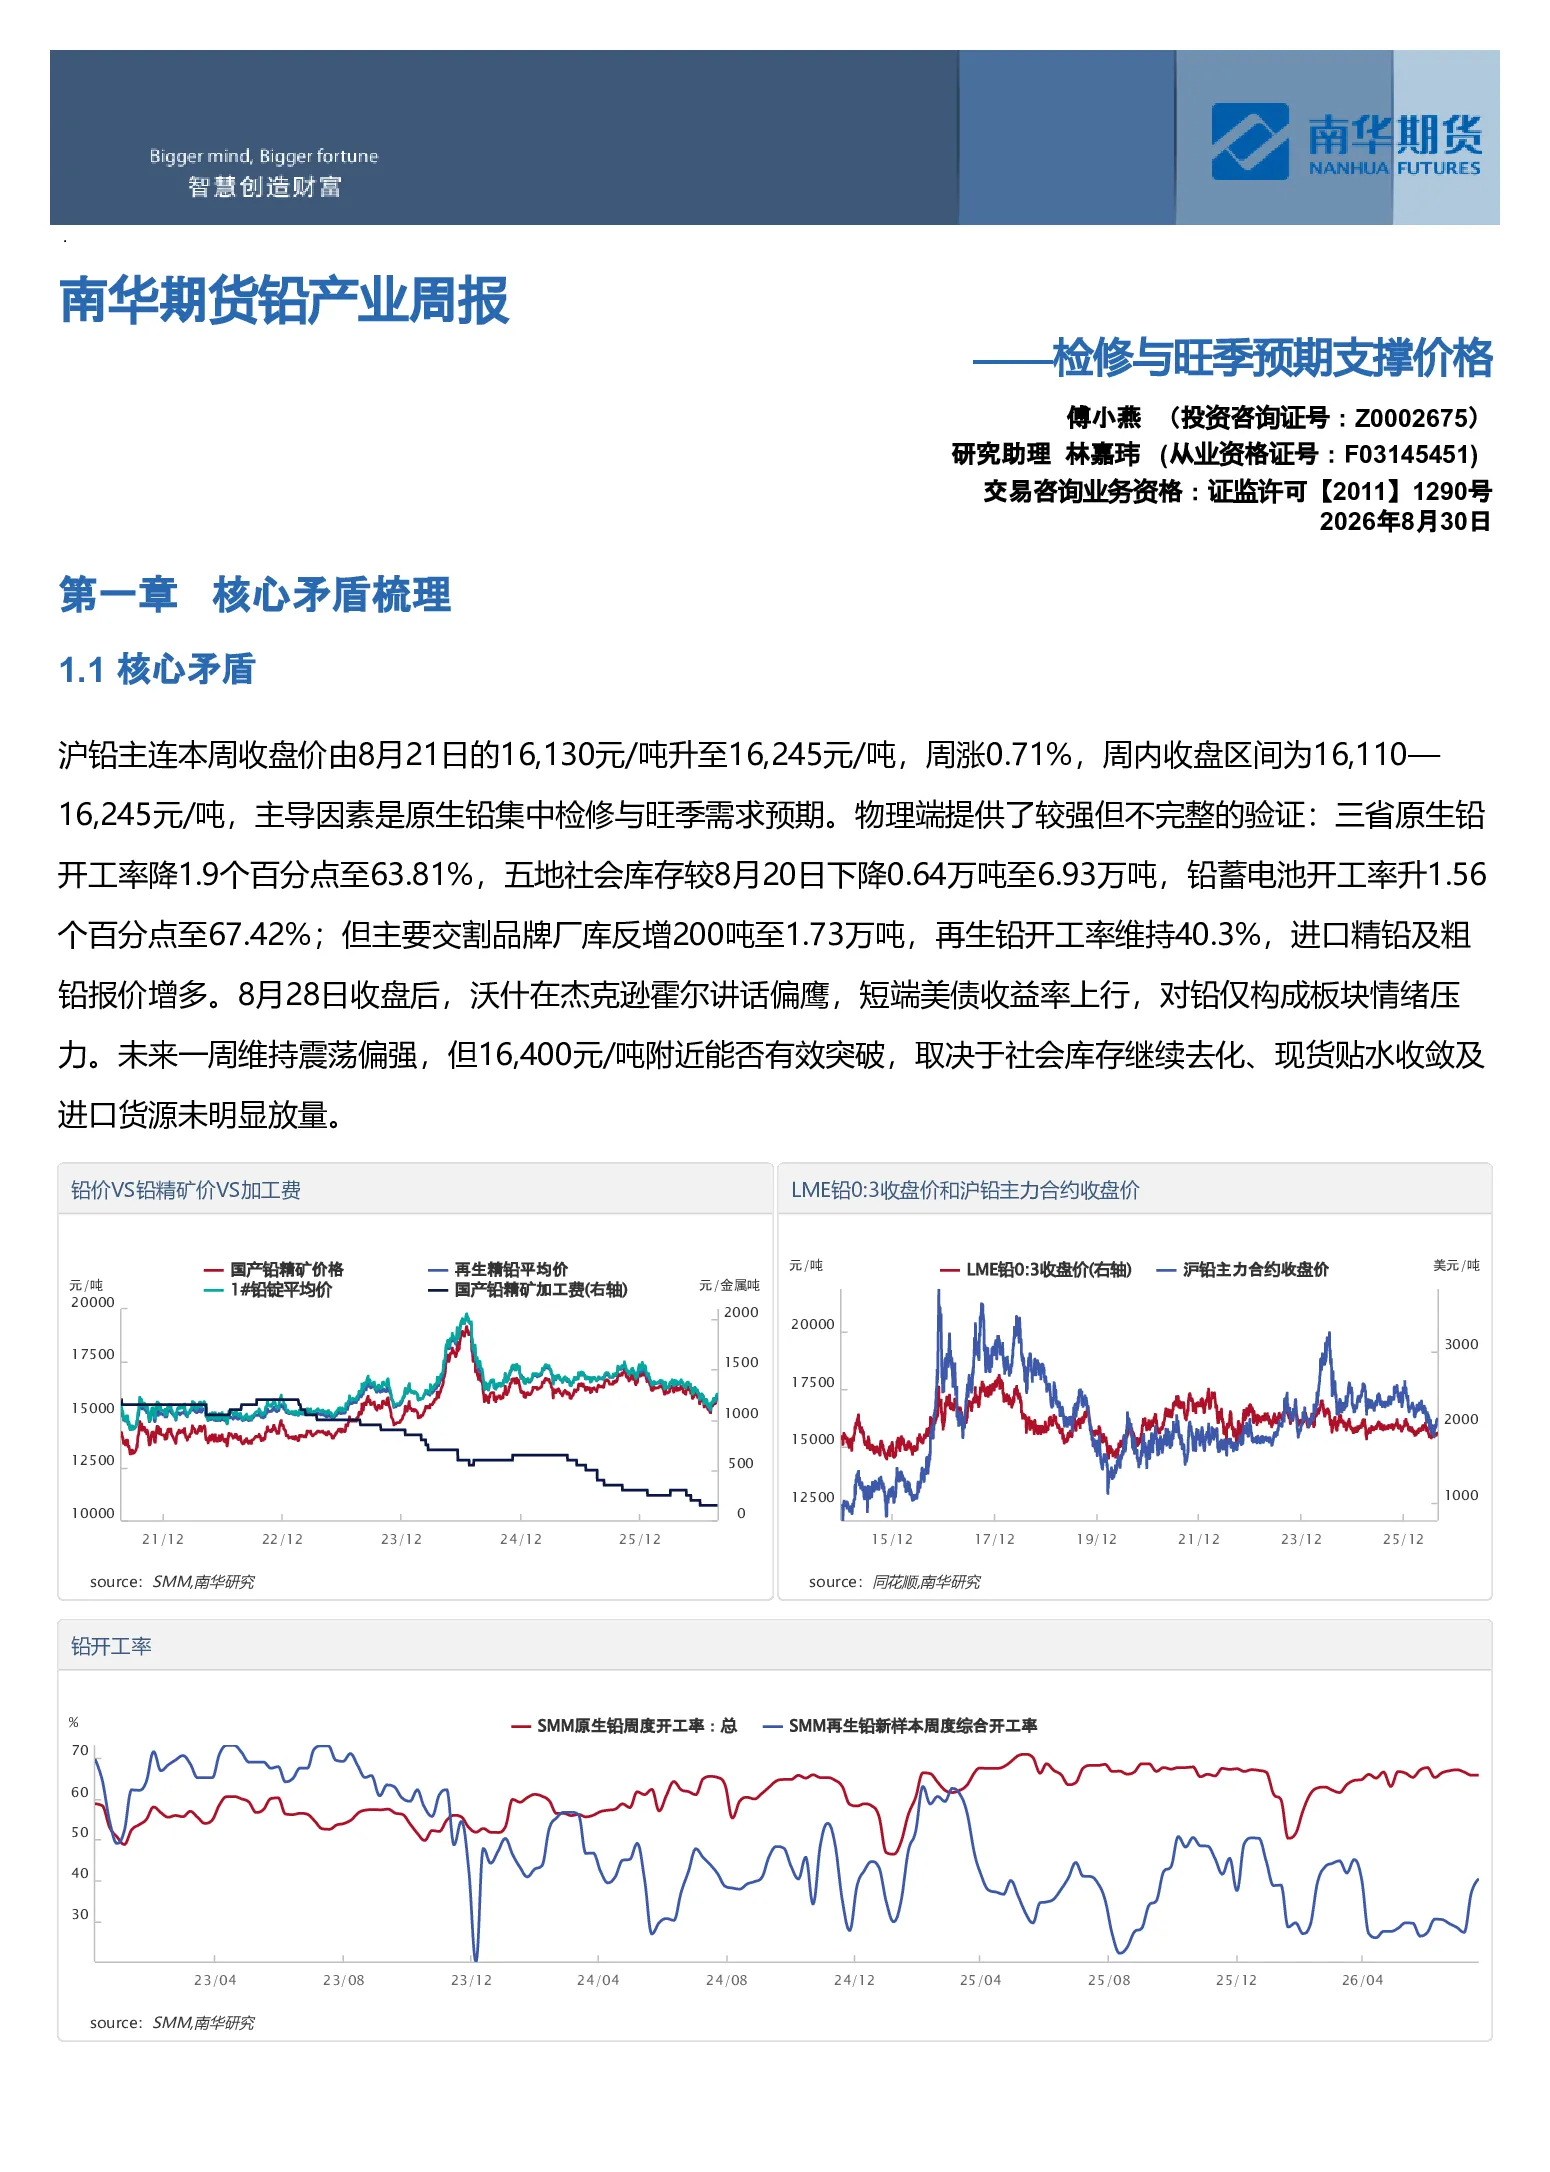
本报告分析了沪铅主连上涨的原因,主要受原生铅集中检修和旺季需求预期驱动。报告指出三省原生铅开工率下降,社会库存减少,铅蓄电池开工率上升,但主要交割品牌厂库增加,再生铅开工率维持不变,进口铅报价增多。报告强调未来价格走势取决于社会库存去化、现货贴水收敛及进口货源情况。
铅行业的发展趋势如何?
铅行业长期存在再生供应弹性与替换电池需求周期的矛盾。当前废电瓶偏紧导致规模和中小再生企业亏损,但进口粗铅补充和利润修复会推动复产。9月旺季及电池税负变化改善需求预期,若订单增长持续快于原生检修恢复和再生增量,库存周期转向才可能发生。
报告中重点分析了哪些方向?
报告重点分析了原生铅检修对供应的影响、社会库存变化、铅蓄电池开工率提升对需求的预期、进口铅及再生铅的供应情况,以及现货贴水与期货价格的对比。此外,报告还研判了价格走势、基差与近月价差、跨市价差,并提示了环保政策、矿端扰动、新国标需求不及预期等风险。
当前铅市场现状如何判断?
当前铅市场呈现供需两旺的态势。原生铅检修导致供应减少,社会库存下降,而铅蓄电池开工率上升带动需求增加。进口铅及粗铅报价增多,但主要交割品牌厂库增加,现货成交转弱。期价强于现货,基差贴水有所扩大,但检修延续时贴水有收敛空间。
这份研报提示了哪些风险?
报告提示了环保政策收紧可能导致的矿端扰动、新国标实施后需求不及预期的风险。此外,报告还关注到进口铅流通增加可能带来的国内供应增量,以及鹰派宏观信号对铅价的情绪压力。这些因素都可能影响铅市场的未来走势。
你可能感兴趣
南华期货铅产业周报:检修与旺季预期支撑价格20260831
南华期货2026-08-31
南华期货铅产业周报——原生检修与去库带动偏强
南华期货2026-08-23
南华期货铅产业周报:关注成本与去库支撑20260322
南华期货2026-03-22
南华期货铅产业周报:矿端与成本支撑尚存
南华期货2026-06-29
南华期货铅产业周报:矿端与成本支撑尚存20260629
南华期货2026-06-29
南华期货铅产业周报:累库预期压制价格20260201
南华期货2026-02-01
南华期货铅产业周报:原再开工对冲,检修挺价20260816
南华期货2026-08-16
南华期货铅产业周报:旺季未见强补库,震荡偏弱
南华期货2026-07-27
南华期货玉米产业周报:新粮上市在即,减产预期对价格形成支撑
南华期货2026-09-08
南华期货锌产业周报:宏观与出口预期支撑高位震荡20260824
南华期货2026-08-24