猜你想问
贝壳2026年二季度业绩超预期了吗?
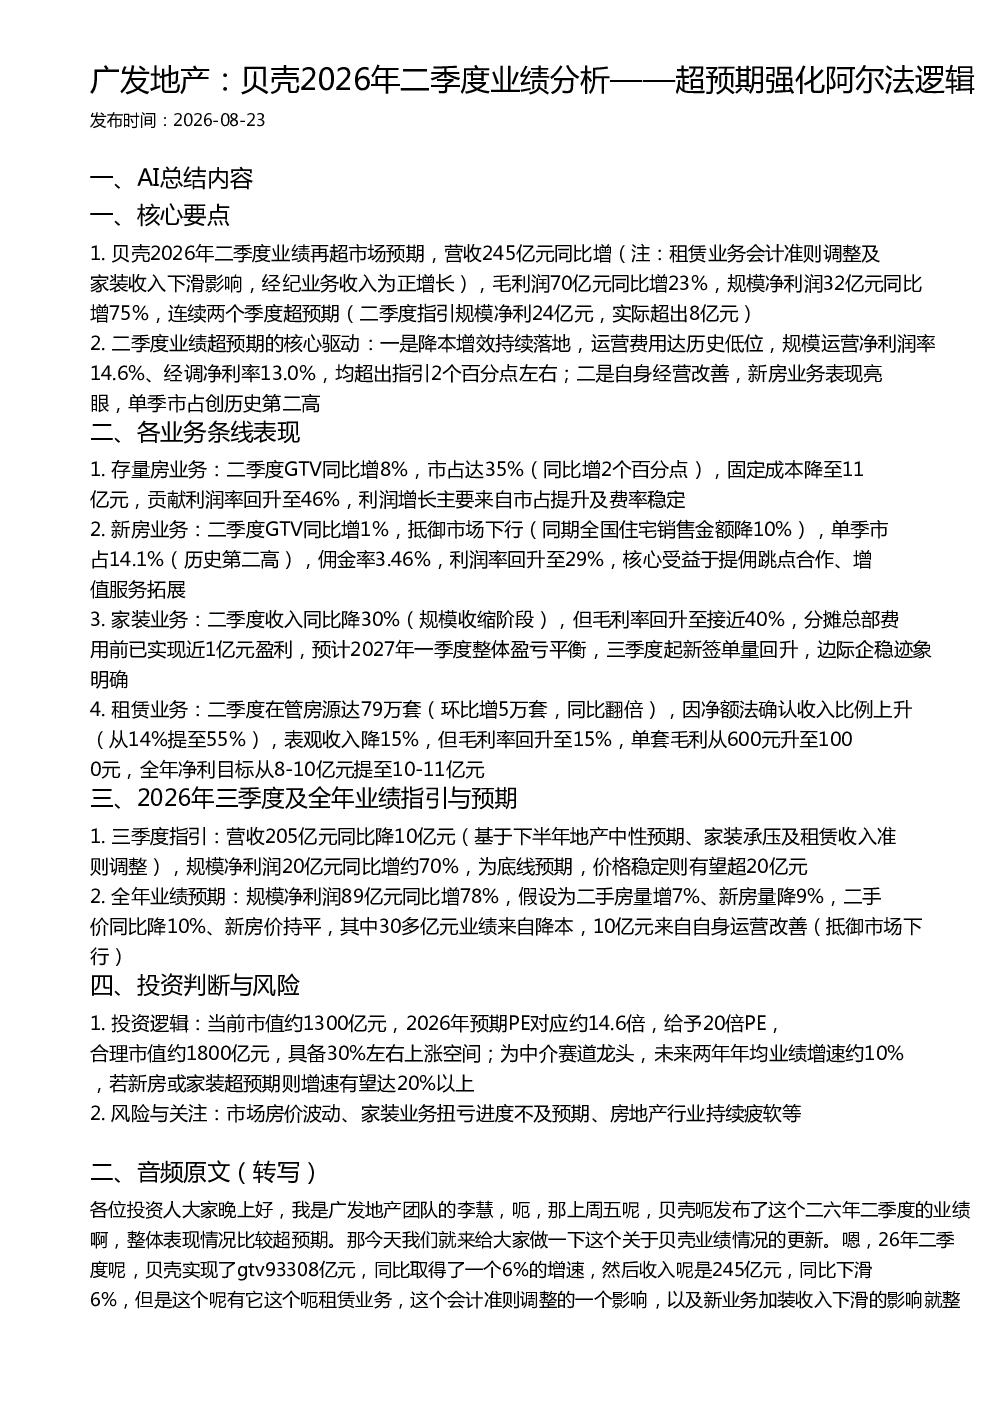
是的,贝壳2026年二季度业绩超市场预期。营收245亿元,毛利润70亿元,规模净利润32亿元,连续两个季度超预期。主要驱动因素包括降本增效和自身经营改善,新房业务表现亮眼,存量房业务市占回升,家装业务接近盈亏平衡,租赁业务在管房源增长显著,毛利率提升。
贝壳各业务线表现如何?
贝壳各业务线表现不一。存量房业务GTV增8%,市占达35%;新房业务GTV增1%,市占创历史第二高;家装业务收入降30%但毛利率回升至近40%,预计2027年一季度整体盈亏平衡;租赁业务在管房源同比翻倍,表观收入降15%但毛利率回升至15%,单套毛利提升,全年净利目标提高。
贝壳2026年三季度及全年业绩预期怎样?
贝壳2026年三季度营收205亿元,规模净利润20亿元(底线预期);全年规模净利润预期89亿元(同比增78%)。预期基于二手量增7%、新房量降9%,二手价降10%、新房价持平的假设,其中30多亿元来自降本,10亿元来自自身运营改善。
贝壳的投资价值如何?
贝壳当前市值约1300亿元,预期PE约14.6倍,给予20倍PE对应合理市值约1800亿元,具备30%上涨空间。作为中介赛道龙头,未来两年年均业绩增速约10%,若新房或家装超预期则增速有望达20%以上。需关注市场房价波动、家装业务扭亏进度及房地产行业持续疲软等风险。
贝壳面临哪些风险?
贝壳面临的主要风险包括市场房价波动、家装业务扭亏进度不及预期、房地产行业持续疲软。此外,租赁业务虽在管房源增长,但表观收入仍降15%,需持续关注其盈利能力改善情况。行业整体环境变化也可能对贝壳业务产生不利影响。
你可能感兴趣
广发机械半导体设备跟踪泰瑞达爱德万Q2业绩继续超预期测试设备逻辑持续强化
未知机构2026-07-29
2026年中报点评量价齐升逻辑强化,业绩持续超预期
华创证券2026-08-27
广发通信 天孚通信半年报业绩预告超预期 二季度无源稼动率提升 三季度缺芯将显著缓解
未知机构2026-07-18
业绩超预期,成长逻辑强化
机械设备国盛证券2019-04-23
业绩超预期,强化份额提升、周期性弱化逻辑
纺织服装华西证券2021-07-01
广发建筑 耿鹏智团队 逻辑先进制程代工大厂业绩超预期 国产算力闭环 继续看多洁净室板块 继续独
未知机构2026-08-13
通信行业点评报告:英伟达业绩超预期,AI算力逻辑不断强化
信息技术开源证券2024-05-23
公司信息更新报告:业绩再超预期,成长逻辑继续强化
信息技术开源证券2021-04-16
业绩再超预期,成长逻辑强化
食品饮料国盛证券2020-08-20
【广发电新】新能源汽车专题之十三|锂电材料格局出清与强化,三季报开启阿尔法拐
未知机构2022-11-16