猜你想问
这份报告主要分析了什么内容?
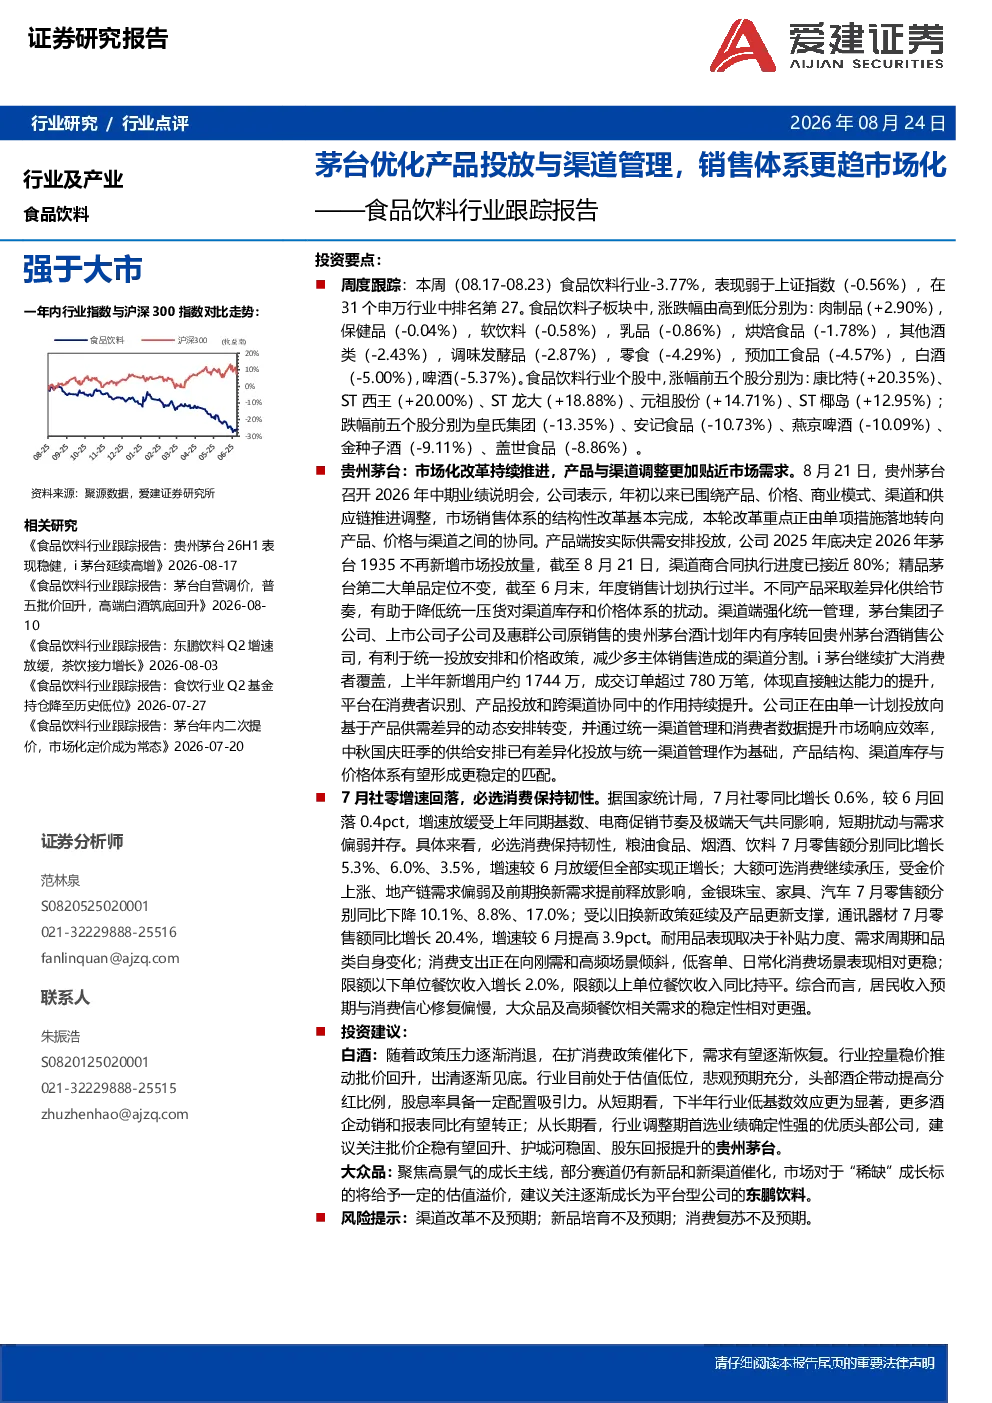
这份报告主要分析了食品饮料行业的整体表现,特别是贵州茅台的市场化改革进展。报告指出,食品饮料行业本周表现弱于上证指数,贵州茅台通过产品与渠道调整更贴近市场需求,完成销售体系结构性改革,提升市场响应效率。报告还分析了7月社零增速情况,以及白酒行业和大众品市场的投资建议。
食品饮料行业未来发展趋势如何?
食品饮料行业在7月社零增速回落的背景下,必选消费保持韧性。白酒行业在政策压力消退和扩消费政策催化下,需求有望恢复,行业控量稳价推动批价回升,估值处于低位,股息率具备配置吸引力。大众品市场方面,建议关注东鹏饮料等成长主线。
报告重点分析了贵州茅台的哪些方面?
报告重点分析了贵州茅台的市场化改革,包括产品与渠道调整。公司完成销售体系结构性改革,产品端按供需安排投放,茅台1935不再新增市场投放量;渠道端强化统一管理,多主体销售计划年内转回茅台酒销售公司。i茅台上半年新增用户约1744万,成交订单超780万笔,公司正由单一计划投放向动态安排转变。
当前食品饮料市场现状如何?
当前食品饮料市场在7月社零增速回落的背景下,必选消费保持韧性。粮油食品、烟酒、饮料分别增长5.3%、6.0%、3.5%;大额可选消费承压,金银珠宝、家具、汽车分别下降10.1%、8.8%、17.0%。通讯器材增长20.4%。消费支出向刚需和高频场景倾斜。
这份报告有哪些风险提示?
报告提示了渠道改革不及预期、新品培育不及预期、消费复苏不及预期等风险。贵州茅台的渠道改革和多主体销售计划转回茅台酒销售公司可能面临挑战,新品培育和市场复苏也存在不确定性。
你可能感兴趣
食品饮料行业跟踪报告:茅台年内二次提价,市场化定价成为常态
食品饮料爱建证券2026-07-20
食品饮料行业跟踪报告:茅台重塑价格体系,推进市场化改革
食品饮料爱建证券2026-01-19
食品饮料行业跟踪报告:茅台加速营销市场化转型,普飞上架i茅台
食品饮料爱建证券2026-01-05
食品饮料行业跟踪报告:茅台深化市场化改革,供需适配支撑价盘稳定
食品饮料爱建证券2026-06-15
食品饮料行业周度跟踪:茅台召开股东大会,重申市场化改革
食品饮料西部证券2026-06-14
食品饮料行业跟踪报告:非标茅台代售落地,销售模式进一步完善
食品饮料爱建证券2026-04-13
食品饮料行业观点更新报告:茅台发布《市场化运营方案》,大众品关注细分板块龙头
食品饮料华龙证券2026-01-21
食品饮料行业跟踪报告:节后飞天批价平稳,渠道结构优化夯实价格支撑
食品饮料爱建证券2026-03-09
食品饮料行业周度跟踪:茅台深化渠道改革,社会库存良性水平
食品饮料西部证券2026-08-23
食品饮料行业周观点报告:茅台Q4直销放量,郎酒减量投放生肖酒
食品饮料万联证券2020-11-23