猜你想问
这份研报的核心内容是什么?
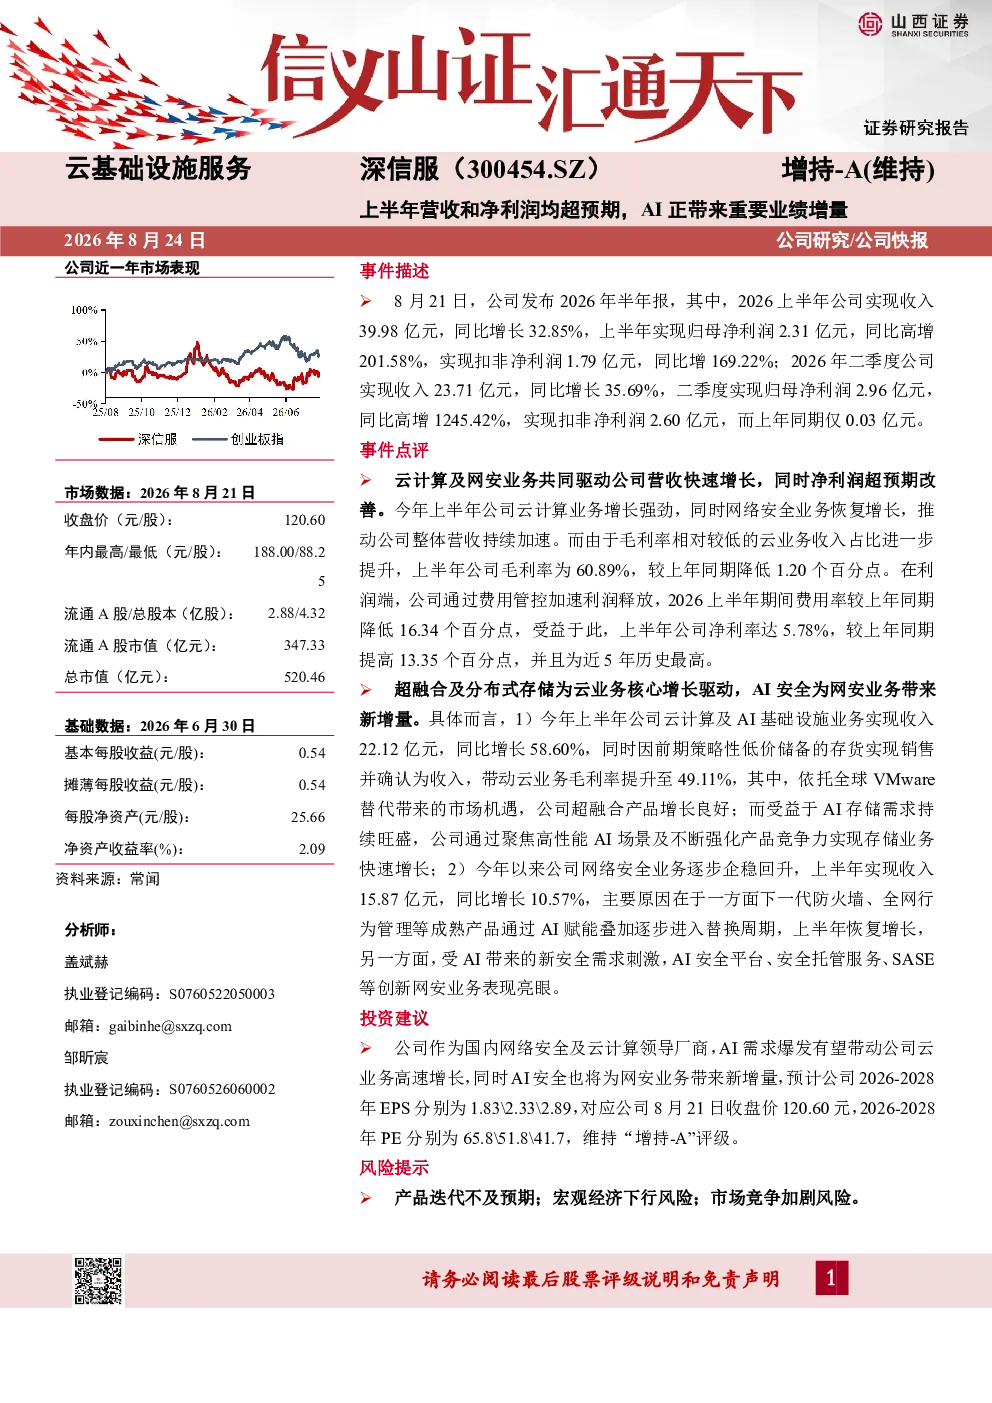
这份研报指出,2026年上半年公司营收39.98亿元,同比增长32.85%;归母净利润2.31亿元,同比高增201.58%。主要增长动力来自云计算和网络安全业务,其中云计算业务增长强劲,AI基础设施收入同比增长58.60%。网络安全业务逐步企稳回升,AI赋能产品表现亮眼。毛利率较上年同期降低1.20个百分点至60.89%,但净利率达5.78%,创近5年新高。
云计算和网络安全行业的发展趋势如何?
云计算和网络安全行业正经历AI驱动的快速发展。云计算业务中,AI基础设施需求旺盛,超融合产品和AI存储业务增长显著。网络安全领域,AI赋能的下一代防火墙、全网行为管理等成熟产品恢复增长,AI安全平台等创新业务表现突出。整体来看,AI技术正成为行业增长的重要催化剂,推动产品创新和业务升级。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、业务驱动因素、财务指标及AI技术的影响。业绩方面,上半年营收和净利润均大幅超预期;业务方面,云计算和网络安全双轮驱动,AI技术显著提升云业务和网安业务的增长质量;财务方面,净利率创历史新高,但毛利率略有下降;AI技术方面,成为云业务和网安业务增长的关键引擎。
当前市场对这类公司的判断是什么?
当前市场关注AI技术在传统行业的渗透和应用效果。对于信息技术公司,市场普遍认可AI带来的业绩增量潜力,特别是云计算和网络安全领域。公司通过AI技术赋能产品和服务,实现了业绩高速增长和盈利能力提升,获得市场积极反馈。AI技术成为行业竞争的关键要素,推动企业向智能化转型。
研报提到了哪些风险提示?
研报提示了产品迭代不及预期、宏观经济下行和市场竞争加剧等风险。产品迭代风险主要涉及AI技术更新和市场需求变化,可能导致产品竞争力下降。宏观经济下行风险可能影响企业投资和消费需求。市场竞争加剧风险则来自行业同质化竞争和价格战,可能压缩利润空间。这些风险需要投资者关注和评估。
你可能感兴趣
百度集团2023Q4业绩点评:营收增长稳健,AI为广告和云带来收入增量
国泰君安证券2024-03-04
23年营收和净利润均创历史新高,有望受益AI浪潮
德邦证券2024-04-16
【掘金行业龙头】中字头+跨境物流,全球海运货代排名第二,物流平台在线服务超3万家企业,跨境电商物流贡献电商业务主要营收,这家公司2023年上半年海运利润和空运业务均实现增长
未知机构2024-01-24
阿里巴巴:营收利润均超预期,MAU季度环比增量创1年来最高
太平洋证券2019-08-16
上半年营收、利润均超预期,国货美妆龙头地位稳固
基础化工开源证券2023-08-30
波司登2324年业绩超预期1集团方面波司登集团营收和净利润规模连
未知机构2024-06-27
改革收效显著,营收净利润均超市场预期
食品饮料华创证券2017-08-29
2Q25营收净利润均略超预期,汽车业务持续改善
群益证券2025-08-20
三季度点评:三季度营收和净利润均超出预期,KTV创新娱乐业务进一步拓展
信息技术信达证券2017-10-25
营收毛利均超预期,上调未来五年AI收入指引
第一上海证券2025-01-23