猜你想问
这份研报主要讲了什么内容?
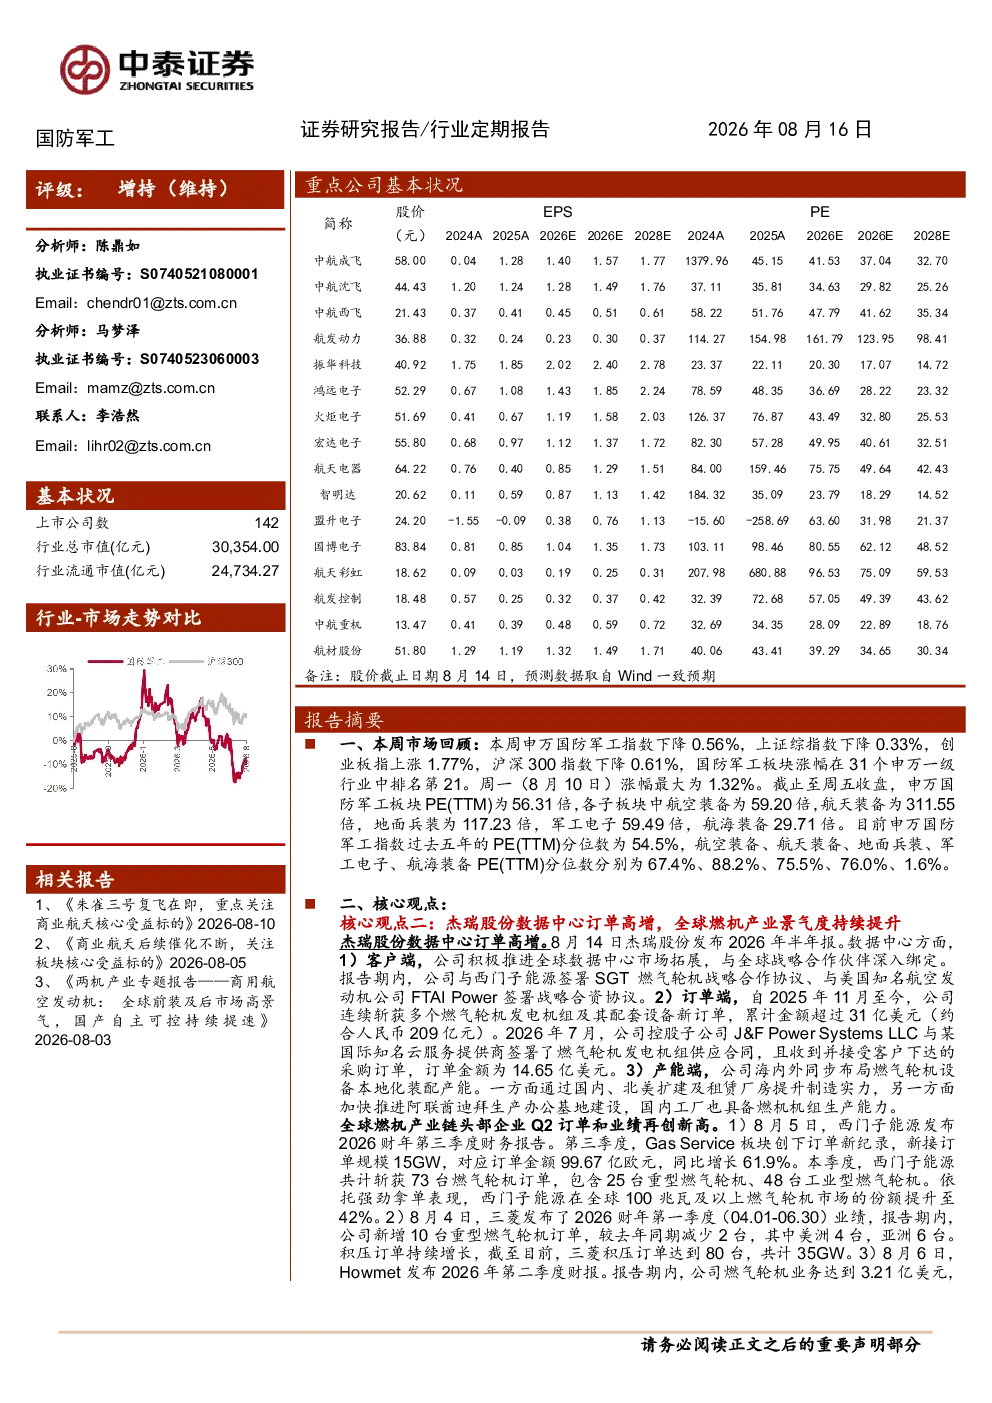
这份研报分析了国防军工行业的全球燃机产业和商业航天产业的发展情况。报告指出全球燃机产业景气度持续提升,杰瑞股份数据中心订单高增,与西门子能源等签署战略合作协议,订单累计超209亿元。同时,商业航天产业加速发展,朱雀三号可重复使用液氧甲烷运载火箭已完成入轨任务并开展回收验证,若实现稳定回收复用将推动我国商业火箭高频次运营。报告建议关注高温合金、叶片、锻件、整机等领域的投资机会,以及商业航天核心标的。
全球燃机产业和商业航天产业的发展趋势如何?
全球燃机产业景气度持续提升,产业链头部企业订单和业绩再创新高,西门子能源订单额同比增长61.9%,三菱积压订单达80台。商业航天产业加速发展,朱雀三号可重复使用液氧甲烷运载火箭已完成入轨任务并开展回收验证,对标全球领先的可回收火箭体系,若实现稳定回收复用将推动我国商业火箭高频次运营,支撑卫星互联网建设和太空基础设施发展。
研报重点分析了哪些方向?
研报重点分析了全球燃机产业链的景气度提升和商业航天产业的加速发展。在全球燃机方面,报告关注杰瑞股份数据中心订单高增,以及高温合金、叶片、锻件、整机等领域的投资机会。在商业航天方面,报告关注朱雀三号火箭的回收复用进展,以及火箭端和航天器领域的核心标的。报告建议关注两机产业链景气持续及业绩高增带来的投资机会,以及商业航天核心标的的投资机会。
目前国防军工板块的市场现状如何?
申万国防军工板块PE(TTM)为56.31倍,航天装备PE(TTM)为311.55倍,航空装备为59.20倍。过去五年PE(TTM)分位数为54.5%,航天装备、地面兵装、军工电子、航海装备PE(TTM)分位数分别为88.2%、75.5%、76.0%、1.6%。本周申万国防军工板块融资余额432.67亿元,占流动市值比例为1.75%。
研报提到了哪些风险提示?
研报提示了火箭发射不及预期、政策支持不及预期、关键技术验证不及预期、商业化落地不及预期、数据更新不及时等风险。这些风险可能影响全球燃机产业和商业航天产业的发展,以及相关企业的业绩表现。投资者在关注投资机会的同时,需注意这些潜在风险。