猜你想问
这份报告的核心内容是什么?
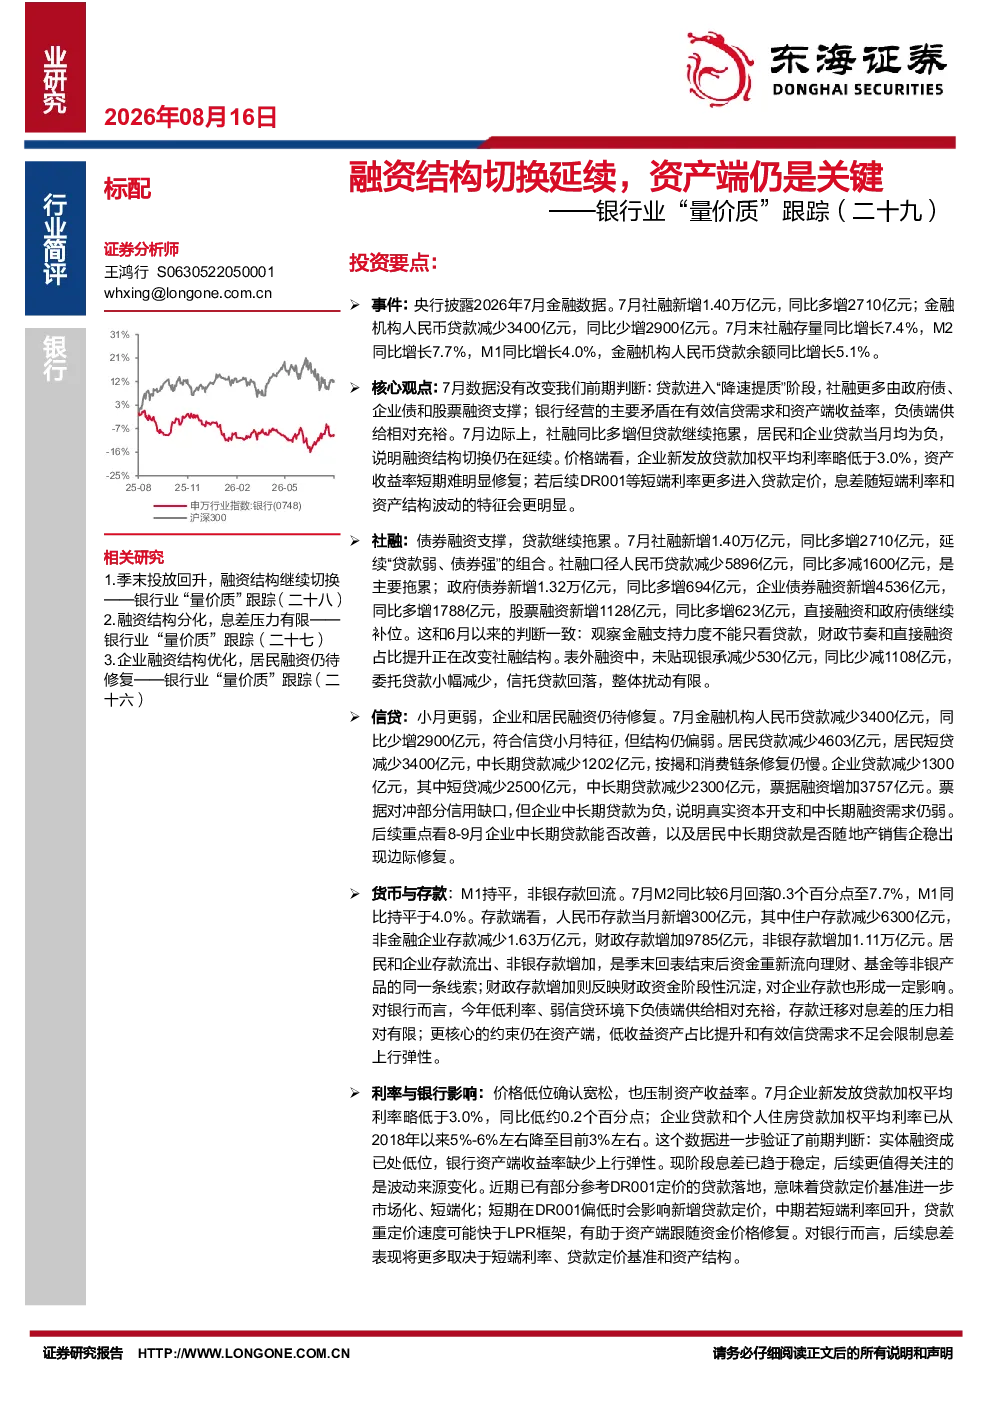
报告分析了2026年7月的金融数据,指出贷款进入“降速提质”阶段,社融更多由政府债、企业债和股票融资支撑。报告强调银行经营的主要矛盾在有效信贷需求和资产端收益率,负债端供给相对充裕。此外,报告还观察了资产质量压力被主动消化的趋势。
银行业未来发展趋势如何?
银行业未来发展趋势显示,融资结构切换仍在延续,资产端收益率短期难明显修复。银行需关注有效信贷需求和资产结构变化,负债端供给相对充裕对息差压力有限。报告建议关注区域经济景气度较强、财富管理或小微制造业链条修复受益的银行。
报告重点分析了哪些方向?
报告重点分析了7月金融数据对银行经营的影响,包括社融、信贷、货币与存款、利率与银行影响、资产质量等方向。报告特别关注了贷款“降速提质”、资产收益率、存款流向、息差波动以及资产质量处置力度等关键指标。
当前市场对银行业有何判断?
当前市场对银行业的判断是,实体融资成本已处低位,银行资产端收益率缺少上行弹性。现阶段息差已趋于稳定,后续更值得关注的是波动来源变化。报告指出,若短端利率回升,贷款重定价速度可能快于LPR框架,有助于资产端跟随资金价格修复。
研报提示了哪些风险?
研报提示了三个主要风险:一是贷款利率快速下行导致息差超预期收窄;二是居民融资和地产修复不及预期;三是企业中长期融资持续偏弱。这些风险可能对银行经营产生不利影响,需持续关注。
你可能感兴趣
银行业“量价质”跟踪(二十九):融资结构切换延续,资产端仍是关键
金融东海证券2026-08-16
季末投放回升,融资结构继续切换——银行业“量价质”跟踪(二十八)
金融东吴证券2026-07-17
银行业“量价质”跟踪(二十八):季末投放回升,融资结构继续切换
金融东海证券2026-07-17
银行业“量价质”跟踪(二十七):融资结构分化,息差压力有限
金融东海证券2026-06-14
银行业“量价质”跟踪(二十六):企业融资结构优化,居民融资仍待修复
金融东海证券2026-05-15
银行业“量价质”跟踪(二):存款重定价有望缓冲资产端压力
金融东海证券2024-02-01
银行业“量价质”跟踪(三):信贷新旧动能切换,息差压力明显缓解
金融东海证券2024-07-27
银行业“量价质”跟踪(一):信贷节奏更均衡,增量与结构再平衡
金融东海证券2024-01-29
银行业“量价质”跟踪(十九):政府融资放缓,存款继续活化
金融东海证券2025-10-16
银行业“量价质”跟踪(十五):政府融资继续支撑社融,M1增速改善
金融东海证券2025-06-15