猜你想问
圣农发展2026年半年报核心内容有哪些?
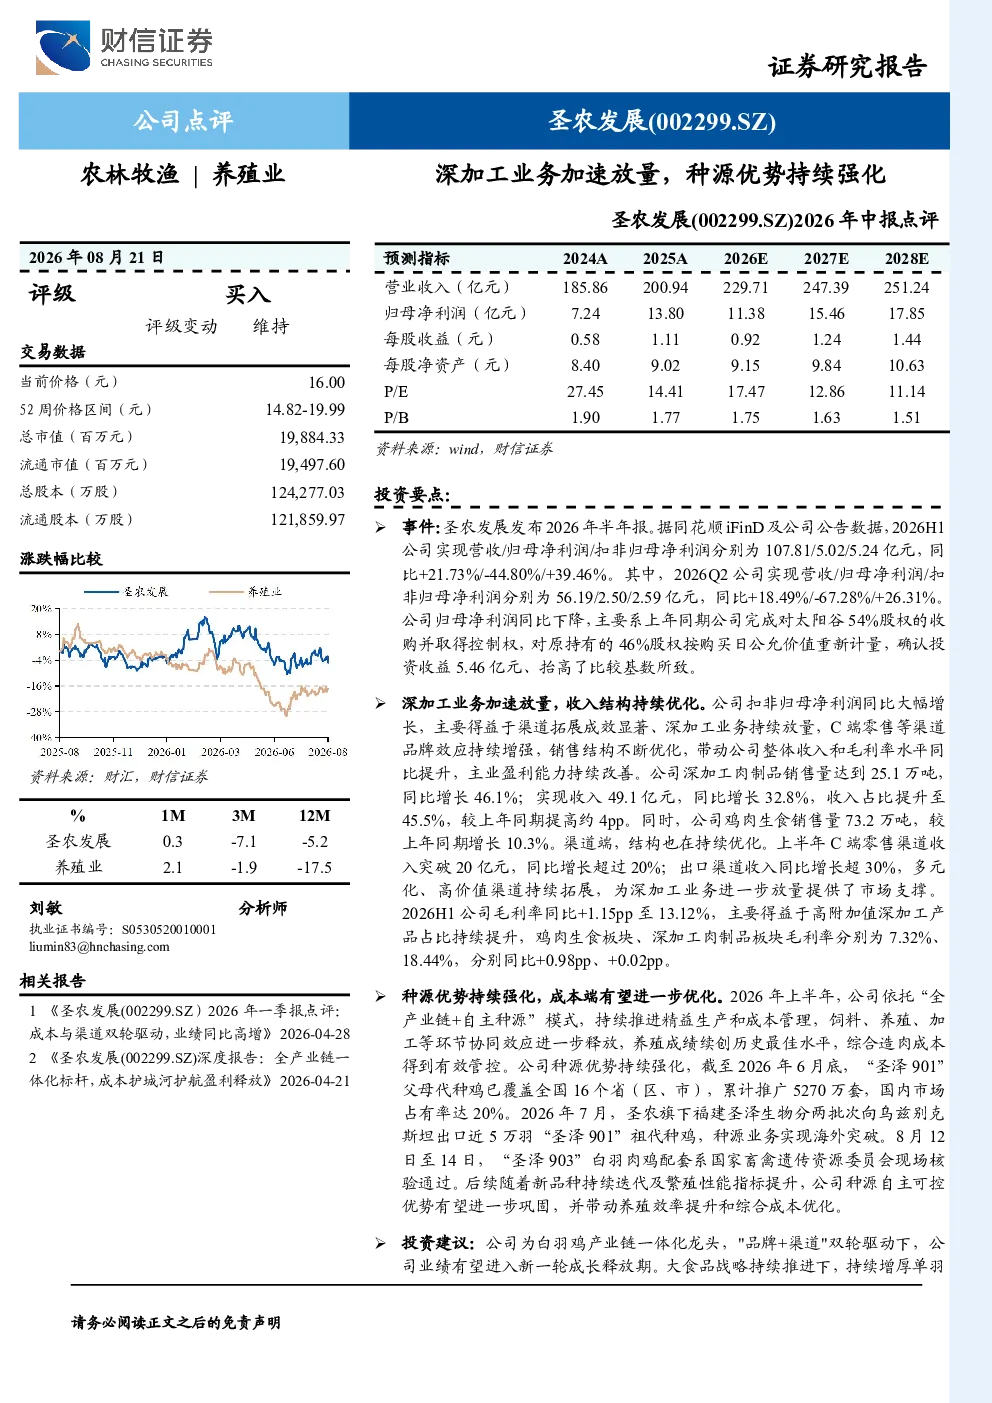
圣农发展2026年半年报显示,公司上半年实现营收107.81亿元,同比增长21.73%;归母净利润5.02亿元,同比下降44.80%,主要受上年同期完成对太阳谷收购并确认投资收益5.46亿元抬高比较基数所致。扣非归母净利润同比增长39.46%,主要得益于渠道拓展成效显著、深加工业务持续放量,C端零售等渠道品牌效应持续增强,销售结构不断优化。深加工肉制品销售量同比增长46.1%,实现收入49.1亿元,同比增长32.8%,收入占比提升至45.5%。鸡肉生食销售量同比增长10.3%。C端零售渠道收入突破20亿元,同比增长超过20%;出口渠道收入同比增长超30%。
白羽肉鸡行业发展趋势如何?
白羽肉鸡行业发展趋势呈现规模化、深加工化和品牌化特征。规模化养殖通过技术提升和产业链整合降低成本,提高效率。深加工产品占比持续提升,高附加值产品如鸡肉生食、深加工肉制品需求增长,推动行业向价值链上游延伸。品牌建设增强市场竞争力,如圣农发展通过C端零售渠道拓展,强化品牌效应。同时,种源自主可控成为行业焦点,自主育种技术降低对外依存度,提升产业安全性和盈利能力。国际市场拓展也为行业带来增长空间,如乌兹别克斯坦种鸡出口案例显示,海外市场潜力逐步释放。
圣农发展报告重点分析了哪些方向?
圣农发展报告重点分析了深加工业务和种源业务的增长潜力。深加工业务方面,报告详细披露了肉制品、鸡肉生食等产品的销售量、收入及毛利率变化,显示深加工业务已成为公司主要收入来源,且高附加值产品占比持续提升。种源业务方面,报告强调了“圣泽901”父母代种鸡的推广进展和国内市场占有率,以及“圣泽903”配套系的研发突破,体现了公司种源自主可控优势的巩固。此外,报告还分析了销售渠道优化、毛利率提升等经营亮点,以及未来通过大食品战略提升盈利能力的路径。
当前白羽肉鸡市场现状如何?
当前白羽肉鸡市场呈现供需两旺与结构性分化特征。需求端,随着消费升级,消费者对高品质、品牌化肉制品需求增加,推动深加工产品市场扩张。供给端,规模化养殖成为主流,头部企业通过产业链整合提升效率,但行业仍面临成本波动和疫病风险。市场竞争方面,品牌效应显著,如圣农发展通过渠道拓展和品牌建设占据优势地位。种源领域,自主育种技术逐步成熟,但核心种源对外依存度仍较高,成为行业关注焦点。国际市场方面,出口业务逐步拓展,但面临贸易壁垒和标准差异挑战。
圣农发展报告提示了哪些风险?
圣农发展报告提示了多重风险,包括鸡价格周期波动风险,即肉鸡市场价格受供需关系影响存在周期性波动,可能影响公司盈利稳定性;消费复苏不及预期风险,宏观经济或消费习惯变化可能导致市场需求不及预期;禽类疫病爆发风险,如禽流感等疫病可能对养殖环节造成冲击;原材料价格波动风险,饲料、鸡苗等原材料价格波动直接影响生产成本;种源迭代升级不及预期风险,新品种研发和推广存在不确定性;种源推广进度不及预期风险,海外市场拓展和国内市场渗透面临挑战。