猜你想问
这份研报主要讲了什么内容?
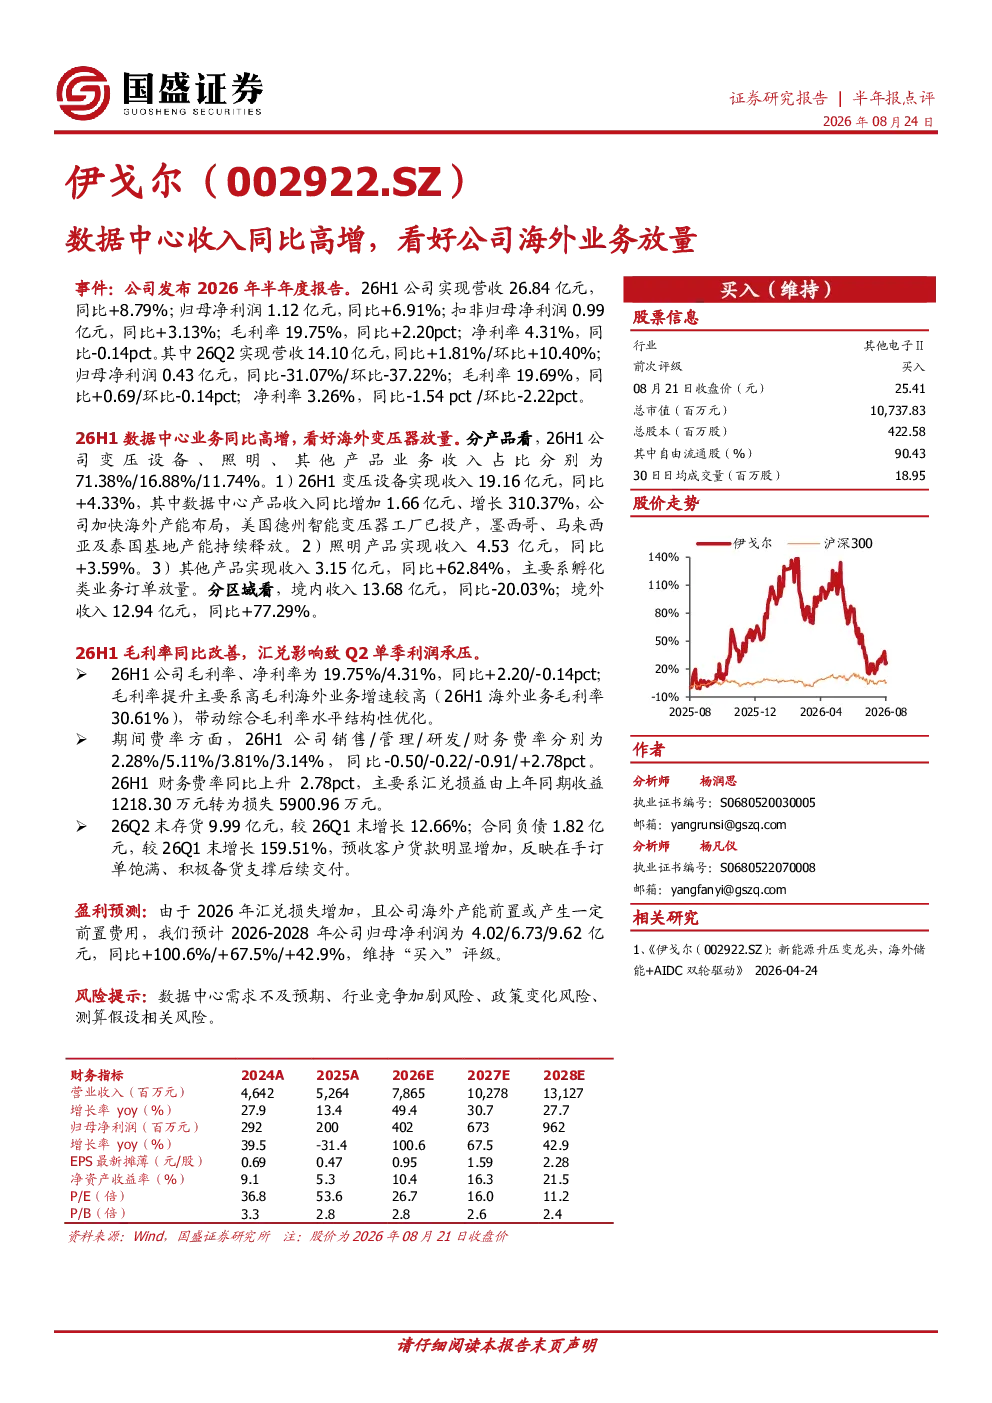
本报告分析公司26H1业绩,营收26.84亿元同比+8.79%,归母净利润1.12亿元同比+6.91%。数据中心业务同比高增,海外变压器放量。变压设备收入19.16亿元同比增长4.33%,其中数据中心产品收入增长310.37%;照明产品收入4.53亿元同比增长3.59%;其他产品收入3.15亿元同比增长62.84%。境内收入同比-20.03%,境外收入同比+77.29%。毛利率同比改善主要系海外业务增速较高;Q2单季利润承压主要系汇兑损失。预收客户货款明显增加反映在手订单饱满。预计2026-2028年归母净利润为4.02/6.73/9.62亿元同比+100.6%/+67.5%/+42.9%
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,数据中心建设持续推进带动相关产品需求增长。海外市场拓展加速,变压器等设备出口表现亮眼,境外收入同比+77.29%。行业竞争加剧但头部企业凭借技术优势市场份额有望稳定提升。智能化、绿色化成为行业发展方向,公司数据中心产品收入增长310.37%反映市场需求旺盛。政策支持力度加大为行业发展提供保障,但需关注技术迭代风险。
报告中重点分析了哪些方面?
报告重点分析了公司业绩结构及增长动力,数据中心业务成为主要增长引擎,收入占比提升明显。海外业务放量显著,境外收入占比提升至主要收入来源,毛利率改善反映国际市场盈利能力增强。产品维度看,变压设备仍是核心收入来源但增速放缓,照明产品及新兴业务增长较快。报告还关注了汇率波动对利润的影响及在手订单饱满度,反映公司经营稳健性
当前电气设备市场现状如何?
当前电气设备市场呈现结构性分化,传统业务增速放缓但新兴领域需求旺盛,数据中心建设带动相关设备需求激增。海外市场成为重要增长点,企业积极拓展国际市场,部分龙头企业海外收入占比已超50%。行业竞争激烈但技术壁垒提升,头部企业凭借研发实力和品牌优势占据有利地位。原材料价格波动及供应链稳定性是市场关注焦点,需持续跟踪行业政策变化
研报提示了哪些风险?
研报提示数据中心需求不及预期风险,若行业增速放缓可能影响公司核心业务增长。行业竞争加剧风险需关注,部分领域价格战可能压缩利润空间。政策变化风险需警惕,环保及能源政策调整可能影响产品需求。测算假设相关风险需注意,未来业绩预测基于当前市场环境及行业增速假设,实际结果可能存在偏差