猜你想问
上海家化2026年经营情况如何?
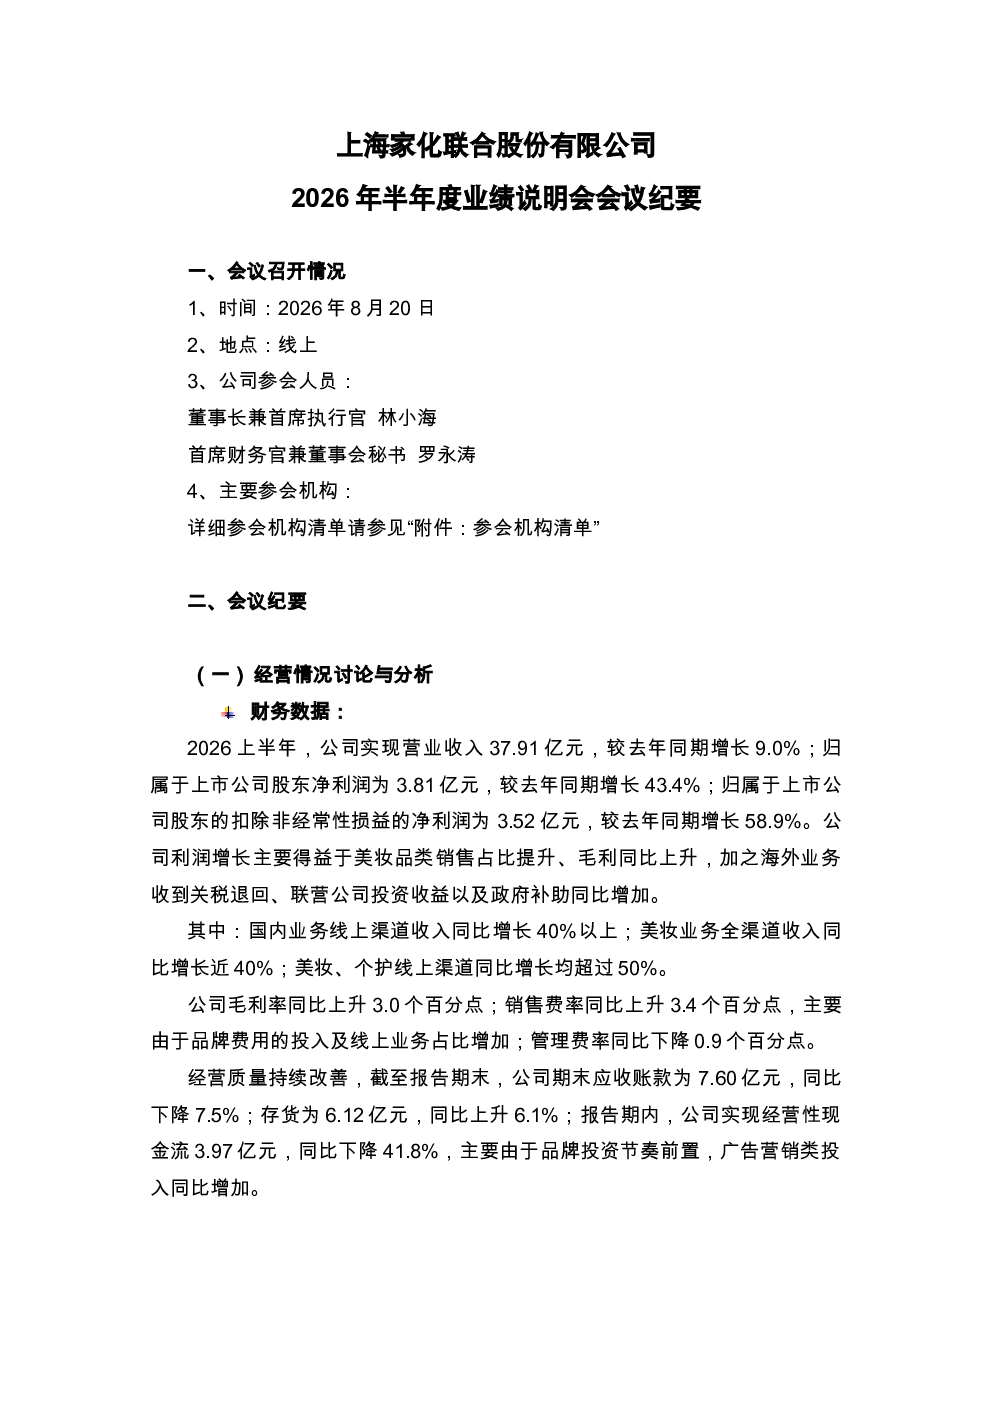
2026年上半年,上海家化实现营业收入37.91亿元,同比增长9.0%;归属于上市公司股东净利润3.81亿元,同比增长43.4%;扣除非经常性损益的净利润3.52亿元,同比增长58.9%。利润增长主要得益于美妆品类销售占比提升、毛利上升,以及海外业务关税退回、联营公司投资收益和政府补助增加。国内业务线上渠道收入同比增长40%以上,美妆业务全渠道收入同比增长近40%,美妆、个护线上渠道同比增长均超过50%。毛利率同比上升3.0个百分点,销售费率同比上升3.4个百分点,管理费率同比下降0.9个百分点。应收账款同比下降7.5%,存货同比上升6.1%,经营性现金流3.97亿元,同比下降41.8%
上海家化美妆赛道发展趋势如何?
上海家化聚焦核心品牌、品牌建设、线上和效率的经营战略,推动美妆赛道发展。六神、佰草集、玉泽线上收入均实现双位数增长,持续优化内容团队、投流种草、自播承接和达播模型。线下渠道方面,经销商渠道提升覆盖和分销能力,KA渠道推进多品牌、多品类策略,百货渠道重塑核心竞争力。供应链加快适配线上业务,青浦跨越工厂电商DTC仓试运行,实现“小时级”供应链新纪录。美妆品类毛利率相对较高,拉动整体毛利率提升。
上海家化报告重点分析了哪些方面?
报告重点分析了上海家化核心品牌的表现,包括六神驱蚊蛋、佰草集大白泥、玉泽面霜的持续发力,以及小六神系列、六神香氛沐浴露、佰草集仙草油等新品牌线的突破。产品端,佰草集升级新七白、金御系列,玉泽持续聚焦青蒿面霜及光电防晒系列。品牌建设方面,六神举办新品发布会,佰草集举办品牌艺术展,玉泽联合科研机构建设原料示范试点基地。电商策略上,采取抢跑策略,提前布局双十一大促。
当前美妆市场现状如何?
当前美妆市场电商环境挑战较大,但上海家化凭借市场占有率较低、细分赛道增长较快、运营能力提升、组织设计敏捷等优势应对。公司线上渠道收入增长强劲,线下渠道通过多品牌、多品类策略提升竞争力。供应链效率显著提升,实现“小时级”配送。美妆品类毛利率较高,推动整体盈利能力改善。公司通过聚焦核心品牌和品牌建设,持续强化市场地位。
上海家化研报存在哪些风险提示?
报告显示,上海家化经营性现金流同比下降41.8%,主要由于品牌投资节奏前置,广告营销类投入增加。销售费率同比上升3.4个百分点,主要由于品牌费用投入及线上业务占比增加。存货同比上升6.1%,需关注库存管理风险。电商环境变化带来挑战,需持续提升运营效率和品牌竞争力。此外,海外业务关税退回等一次性因素可能影响短期业绩表现,需关注政策变化对业绩的持续影响。