猜你想问
这份研报的核心内容是什么?
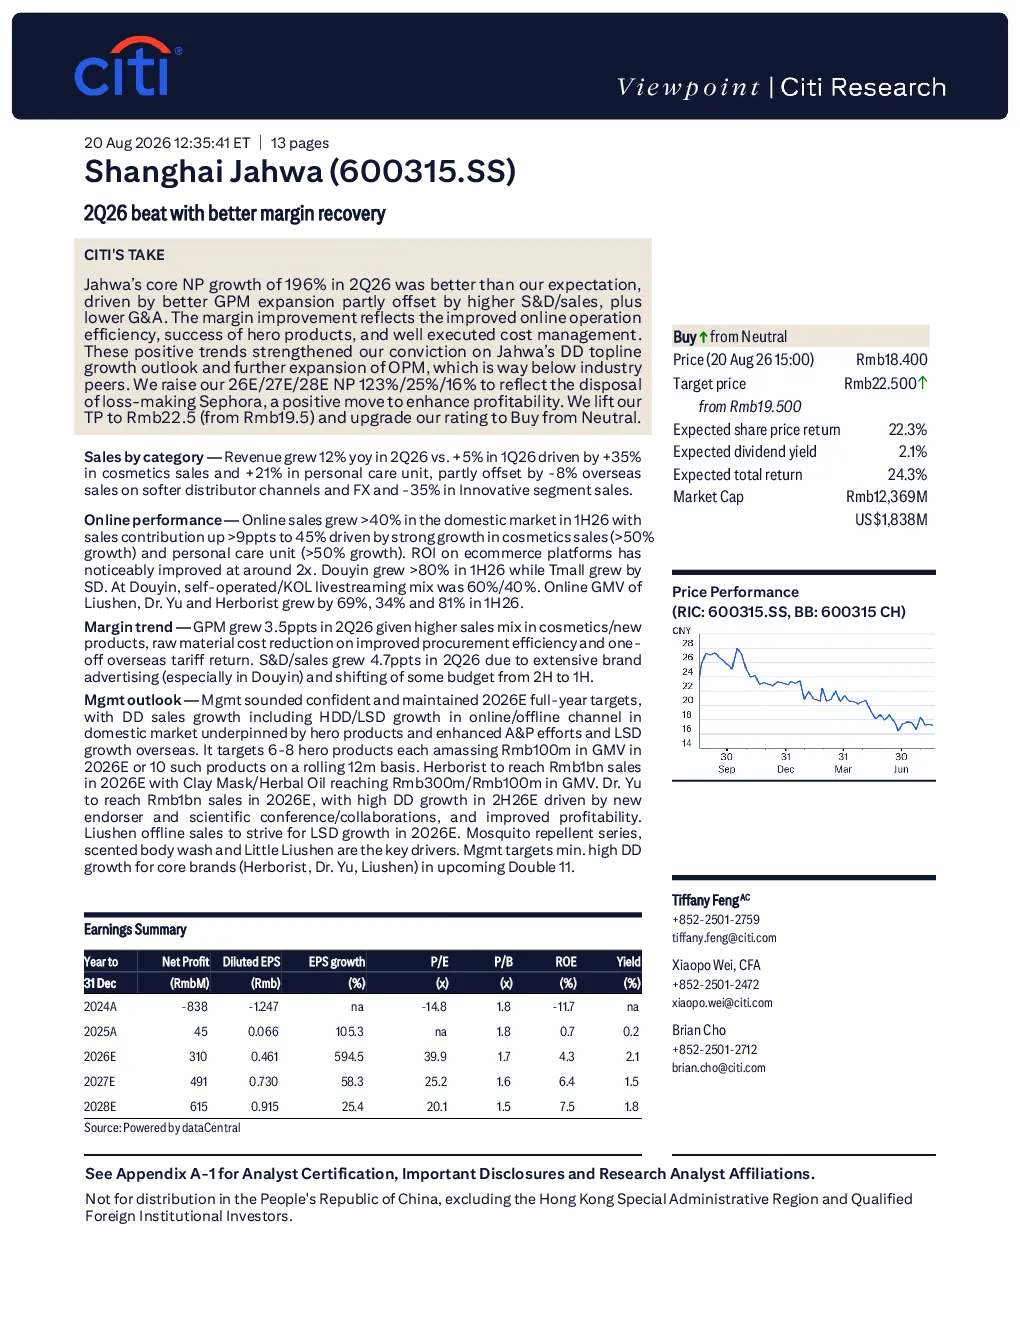
这份研报指出,上海家化2026年第二季度业绩超预期,核心净利润同比增长196%。主要得益于化妆品业务增长强劲,运营效率提升和成本管理得当。分析师看好其线上业务增长和利润率提升,并将2026-2028年每股净利润预测上调,目标价上调至22.5元人民币,评级由中性上调至买入。
化妆品行业发展趋势如何?
化妆品行业呈现多元化发展趋势,线上渠道增长迅速,消费者对个性化、高品质产品的需求提升。品牌方通过明星产品策略和数字化转型提升竞争力。上海家化作为行业代表,其线上销售额同比增长超过40%,毛利率同比增长3.5个百分点,显示出行业整体向品牌化和数字化转型的趋势。
研报重点分析了哪些方向?
研报重点分析了上海家化的明星产品策略、线上业务增长和成本管理。公司计划推出6-8款销售额达到10亿元人民币的明星产品,并目标将Herborist品牌销售额提升至100亿元人民币。这些策略将推动公司未来业绩持续增长,并提升其运营利润率。
当前市场对上海家化的判断是什么?
市场对上海家化的判断是积极乐观的。公司2026年第二季度的业绩超预期,净利润大幅增长,显示出其强劲的增长动力。分析师认为,公司通过明星产品策略、线上业务增长以及成本管理得当,将推动未来业绩持续增长,并提升其运营利润率。
研报是否存在风险提示?
研报提示,虽然上海家化业绩表现亮眼,但化妆品市场竞争激烈,新品牌和新产品的推出存在不确定性。同时,宏观经济波动可能影响消费者购买力,线上渠道的依赖度增加也带来运营风险。此外,原材料成本波动和汇率变动可能对利润率产生一定影响。
你可能感兴趣
上海家化(600315):2024年三季报点评:Q3完成核心人才迭代,经营质量持续改善,期待增长拐点
民生证券2024-10-31
成长的烦恼无碍上海家化(600315)Tenbagger之路
基础化工中泰证券2013-08-02
上海家化(600315)-21年报交流纪要
基础化工未知机构2022-03-17
600315 上海家化
未知机构2026-08-24
上海家化(600315)多品牌焕新升级,强变革稳拓增长
家用电器财通证券2025-09-21
上海家化(600315)2024年一季度业绩交流会纪要-调研纪要
未知机构2024-04-22
谈一谈上海家化(600315)的估值
基础化工国信证券2013-02-28
上海家化(600315)-策略会交流纪要
基础化工未知机构2022-06-12
上海家化600315股东大会调研总结20260909
未知机构2026-09-10
上海家化 600315 Gμ东大会调研总结20260909
未知机构2026-09-10