猜你想问
这份研报主要讲了什么内容?
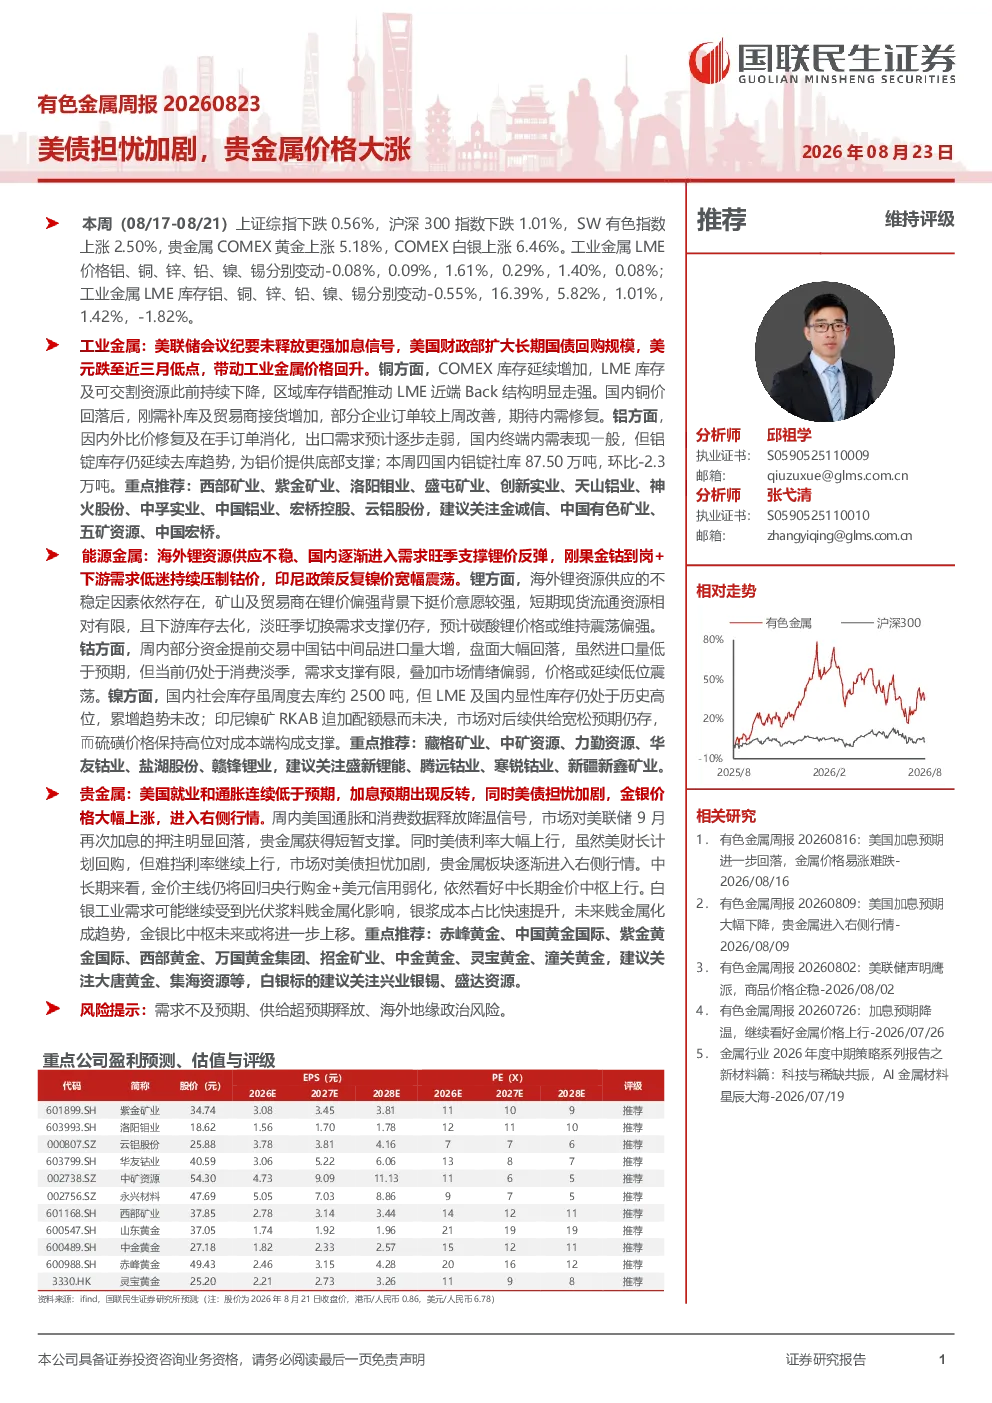
这份研报分析了有色金属行业的最新市场动态。报告重点关注了贵金属价格的大幅上涨,探讨了其背后的原因,如美国通胀和消费数据降温、市场对美联储加息预期变化等。同时,报告也回顾了工业金属如铝、铜、锌、铅、镍、锡的价格和库存变化,以及它们与股票价格的相关性。此外,还深入分析了各金属品种的具体情况,包括铝的补库趋势、铜的库存压力、锌的淡季消费、铅的市场分化、锡的加息预期影响、镍的不锈钢需求冲击等。报告还涵盖了能源金属钴、锂的价格走势和库存情况,以及稀土磁材的市场表现。最后,提出了需求不及预期、供给超预期释放、地缘政治风险等潜在风险点。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响。贵金属方面,其价格走势与全球经济、货币政策密切相关,需持续关注美联储政策动向和通胀数据变化。工业金属方面,价格波动与供需关系紧密相连,需关注下游消费需求恢复情况和国内外库存变化。例如,铝的补库、铜的库存压力、锌的淡季消费特点等,都反映了行业内部的动态调整。能源金属如钴、锂,则与新能源汽车、储能等新兴产业的景气度高度相关,其价格走势需结合下游应用市场的发展情况进行分析。稀土磁材市场则受供需错配和成本影响,短期价格或有小幅反弹,但长期仍需关注产业链整合和下游需求变化。总体而言,有色金属行业未来将呈现结构性分化,部分品种可能受益于新兴应用场景,而另一些品种则可能面临库存压力和需求疲软的挑战。
研报重点分析了哪些方向?
研报重点分析了有色金属行业的价格走势、库存变化和供需关系。在贵金属方面,报告深入探讨了COMEX金银价格受美联储政策预期变化的影响,以及美债收益率和原油价格对市场情绪的调节作用。在工业金属方面,报告详细分析了铝、铜、锌、铅、镍、锡等品种的具体价格动态和库存变化,如铝的刚需补库、铜的库存压力、锌的社会库存增加等。此外,报告还分析了基本金属价格与股票价格的相关性,以及各金属品种的成本和库存情况。在能源金属方面,报告重点关注了钴、锂、氢氧化锂的价格走势和库存变化,探讨了供应端预期变化和下游需求恢复情况对价格的影响。稀土方面,报告分析了稀土磁材的市场表现和价格趋势。通过这些分析,报告旨在揭示有色金属行业内部的结构性机会和风险。
当前有色金属市场处于什么状态?
当前有色金属市场呈现结构性分化状态。贵金属市场方面,受美国通胀数据降温、市场对美联储加息预期回落等因素影响,COMEX金银价格获得短暂支撑,但美债收益率走高和原油价格上涨抑制了市场对美联储降息的交易预期,价格整体呈现窄幅震荡格局。工业金属市场方面,价格波动与供需关系密切相关,部分品种如铝、铜表现相对强势,但铜的库存压力和锌的淡季消费特点也显示出市场分化。能源金属市场方面,钴价格延续阴跌,锂价格整体维持偏强运行,但价格走势仍受供需关系和下游应用市场景气度的影响。稀土市场方面,镨钕类产品整体偏弱,但中重稀土氧化镝价格回暖,显示出市场结构性机会。总体而言,有色金属市场当前处于多空博弈状态,价格走势受宏观经济、供需关系、政策预期等多重因素影响,市场分化趋势明显。
研报提示了哪些风险?
研报提示了以下几方面风险:一是需求不及预期风险,有色金属价格最终取决于下游消费需求,如果经济复苏不及预期或下游行业景气度下降,可能导致金属价格承压。二是供给超预期释放风险,部分金属品种如镍可能面临印尼RKAB配额增加等供应端冲击,导致价格下跌。三是地缘政治风险,国际地缘政治冲突可能引发市场避险情绪,对有色金属价格产生不利影响。此外,还需关注美联储政策走向、美债收益率变化、原油价格波动等因素对市场情绪的调节作用。这些风险因素都可能对有色金属市场的价格走势产生重要影响,投资者需密切关注相关动态。