猜你想问
这份研报的核心内容是什么?
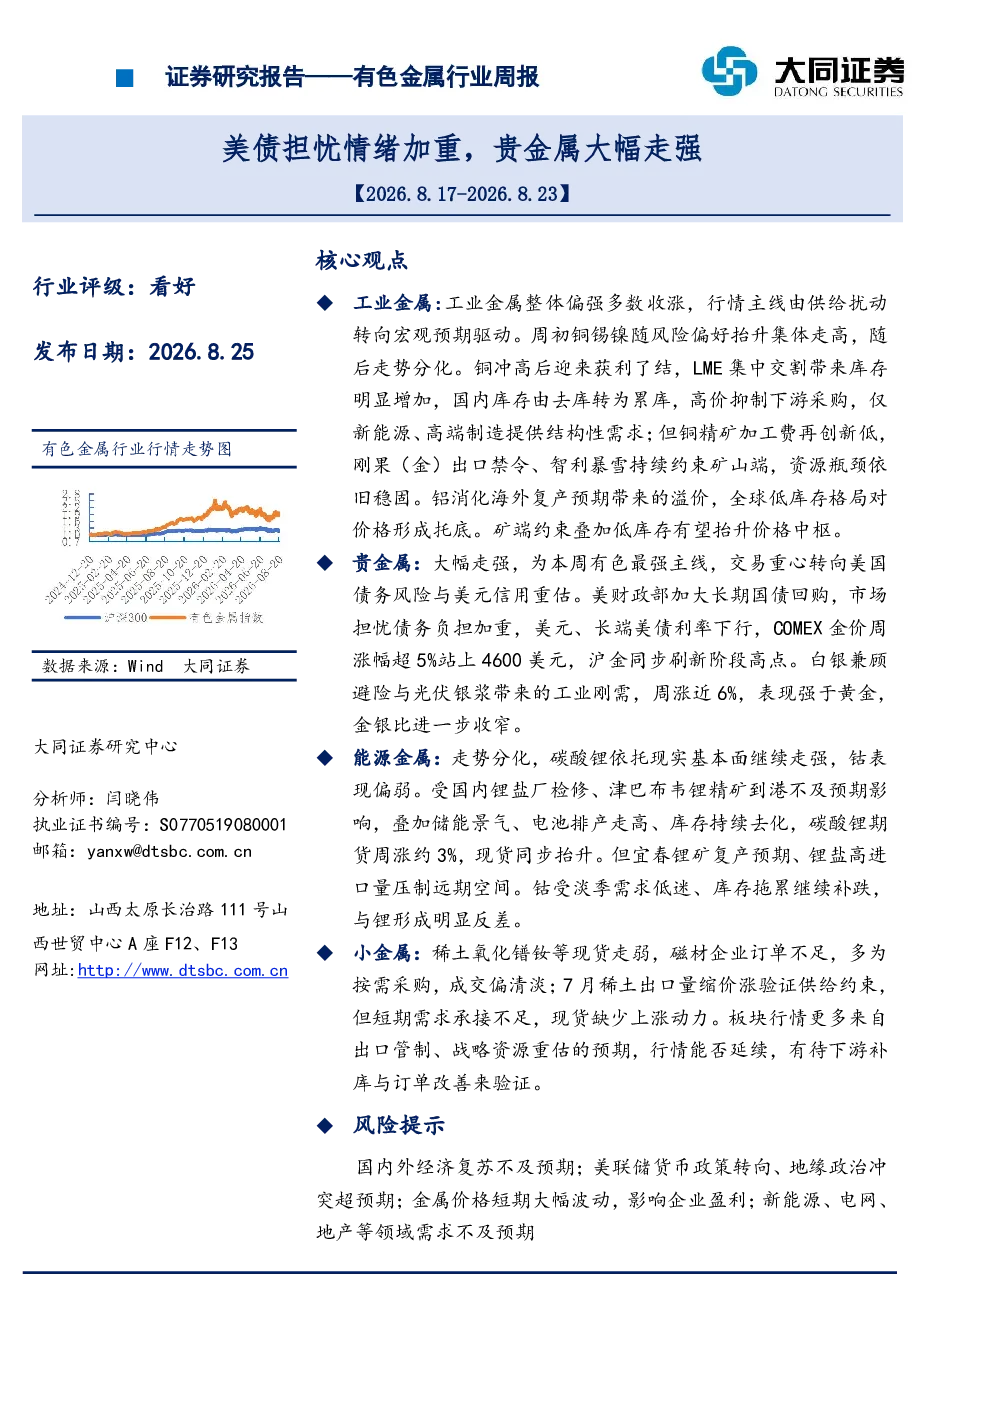
本报告分析有色金属行业周度动态,重点关注工业金属、贵金属、能源金属及小金属的行情变化。报告指出,工业金属行情主线由供给扰动转向宏观预期驱动,铜、铝价格受矿端约束和低库存支撑,贵金属因美国债务风险和美元信用重估大幅走强,能源金属中碳酸锂依托基本面走强,钴则表现偏弱,小金属稀土现货走弱,行情持续性待验证。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现分化格局。宏观层面,美国债务担忧与美元信用重估为贵金属板块提供估值修复窗口;工业金属方面,矿端硬约束和低库存有望推动铜、锌等品种价格中枢上移;能源金属中,碳酸锂受供需关系支撑,但远期空间受锂矿复产和进口量压制;小金属稀土则更多依赖出口管制和战略资源重估的预期驱动,需求承接不足时行情持续性易受考验。
研报重点分析了哪些方向?
研报重点分析了工业金属、贵金属、能源金属及小金属四大板块的具体表现和驱动因素。工业金属方面,报告解析了铜、铝价格走势分化原因,包括铜价受资源瓶颈和下游需求制约,铝价受益于全球低库存;贵金属方面,报告强调了黄金和白银在避险和工业需求下的表现差异;能源金属方面,碳酸锂和钴的走势对比凸显了供需基本面和季节性需求的区别;小金属稀土则关注了供给约束与短期需求不足的矛盾。
当前有色金属市场处于什么状态?
当前有色金属市场呈现结构性分化状态。宏观层面,美国债务风险引发避险情绪,推动贵金属价格走强;工业金属中,铜、铝价格受矿端约束和库存水平影响,价格中枢有上移趋势;能源金属方面,碳酸锂价格依托现实基本面和库存去化走强,钴则受淡季需求影响持续补跌;小金属稀土现货因下游订单不足而走弱,整体板块行情更多依赖预期驱动,市场状态复杂多变。
研报提示了哪些风险因素?
研报提示了多项潜在风险因素,包括国内外经济复苏不及预期可能影响行业需求;美联储货币政策转向和地缘政治冲突可能引发市场波动;金属价格短期大幅波动可能影响企业盈利能力;新能源、电网、地产等领域需求若不及预期,将拖累相关金属品种表现。此外,金属价格波动还可能引发供应链风险,需密切关注政策环境和市场情绪变化。