猜你想问
伊朗表态转强如何影响油价走势?
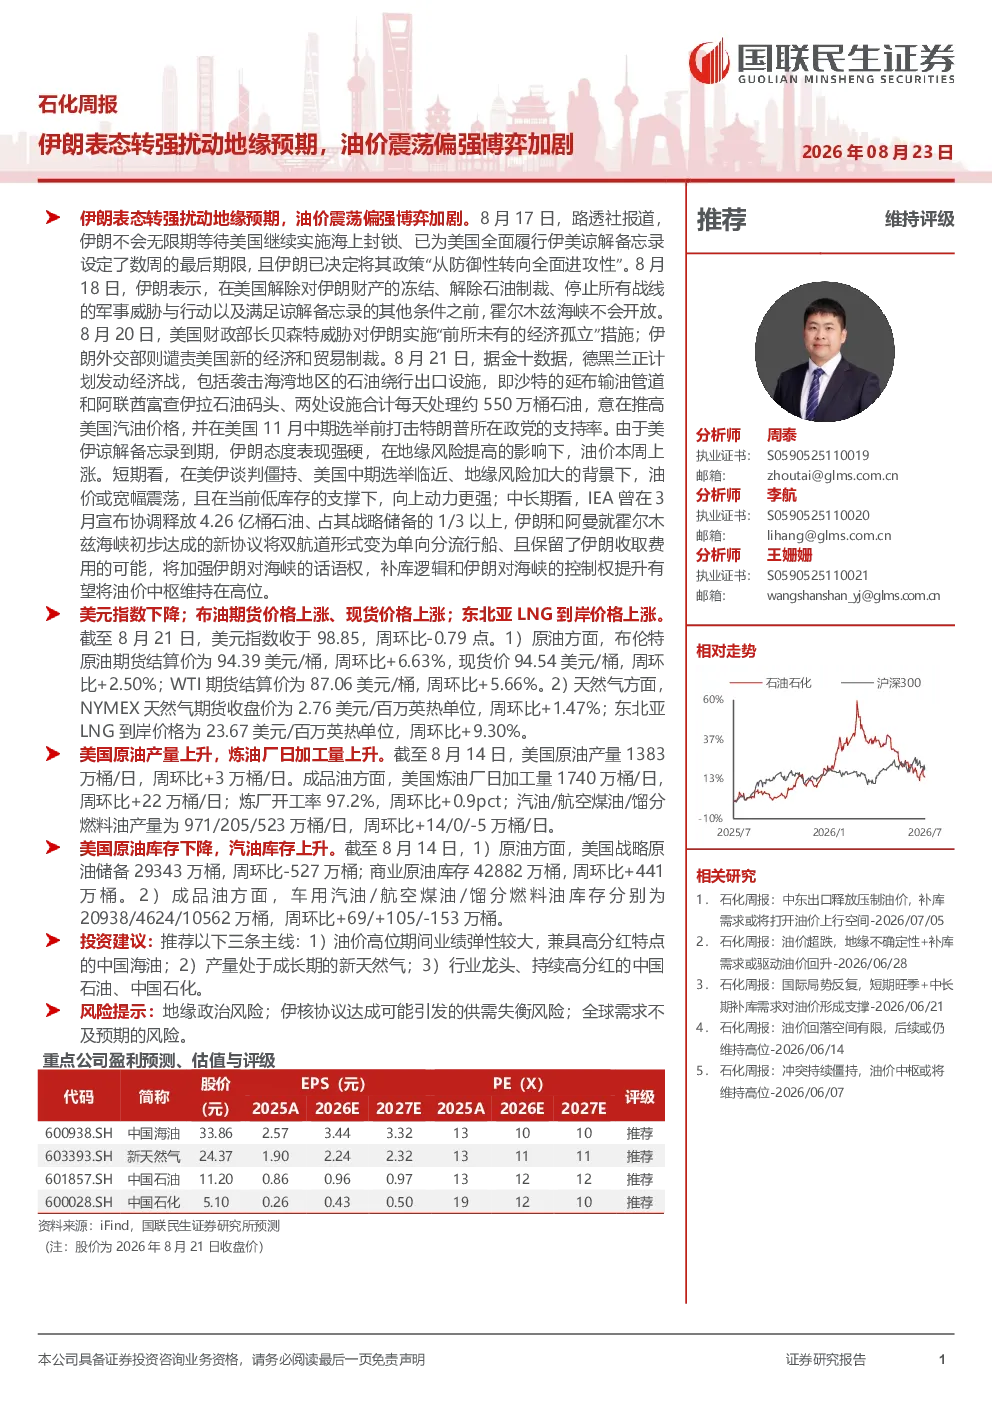
伊朗与美国在地缘政治方面的博弈加剧,导致地缘风险上升,从而推动油价震荡偏强。短期内,美伊谈判陷入僵局、美国中期选举临近以及地缘风险加大,将导致油价宽幅震荡,而当前低库存的支撑将增强油价的向上动力。中长期来看,IEA曾宣布协调释放大量石油储备,以及伊朗对霍尔木兹海峡控制权的提升,有望将油价中枢维持在高位。
本周油气价格表现如何?
本周美元指数下降,截至8月21日收于98.85,周环比下降。布伦特原油期货结算价为94.39美元/桶,周环比上涨6.63%;现货价94.54美元/桶,周环比上涨2.50%。WTI原油期货结算价为87.06美元/桶,周环比上涨5.66%。天然气价格上涨,NYMEX天然气期货收盘价为2.76美元/百万英热单位,周环比上涨1.47%;东北亚LNG到岸价格为23.67美元/百万英热单位,周环比上涨9.30%。
原油供给端有哪些重要变化?
美国原油产量上升,截至8月14日为1383万桶/日,周环比上升3万桶/日。OPEC原油产量上升,7月OPEC原油产量月环比上升,闲置产能超过10万桶/日的国家包括伊拉克、阿曼和加拿大。这些变化对全球原油市场供应格局产生重要影响,需持续关注主要产油国的产量动态。
本周原油需求端呈现哪些特点?
美国炼油厂日加工量上升,截至8月14日为1740万桶/日,周环比上升22万桶/日;炼厂开工率97.2%,周环比上升0.9pct。但美国石油产品消费量周环比下降,其中汽油和航空煤油消费量下降,馏分燃料油消费量上升。这些数据显示全球原油需求存在结构性变化,需关注主要消费国的消费趋势。
研报提示哪些主要风险?
研报提示的主要风险包括地缘政治风险,伊核协议达成可能引发的供需失衡风险,以及全球需求不及预期的风险。这些风险因素可能对油价和油气行业产生重大影响,投资者需密切关注相关动态,做好风险管理。
你可能感兴趣
原油专题报告:地缘紧张局势加剧 油价短期震荡偏强
国信期货2025-03-25
原油日报:油价偏强震荡,关注宏观地缘消息扰动
新湖期货2024-03-14
原油月报:地缘局势扰动 油价维持震荡偏强
国信期货2024-02-25
原油、燃料油日报:地缘扰动仍然偏强,油价维持区间震荡
通惠期货2025-11-17
全球地缘风险加剧 油价维持震荡偏强
国信期货2026-01-11
石化周报:地缘持续扰动,油价震荡
化石能源民生证券2025-11-01
聚烯烃周报:地缘扰动扭转供需预期,震荡偏强
中辉期货2026-03-08
沥青周报:地缘反复博弈扰动油价,沥青跟随原油震荡寻底。
中泰期货2026-06-28
聚酯周报:PTA:地缘冲突加剧,PTA跟随成本波动为主 MEG:中东冲突扰动EG进口,短期偏强运行
正信期货2025-06-23
中东地缘扰动加剧,沪铜预计偏强运行:铜周报20260301
有色金属国联期货2026-03-02