猜你想问
嘉里建设2026年中期业绩主要表现如何?
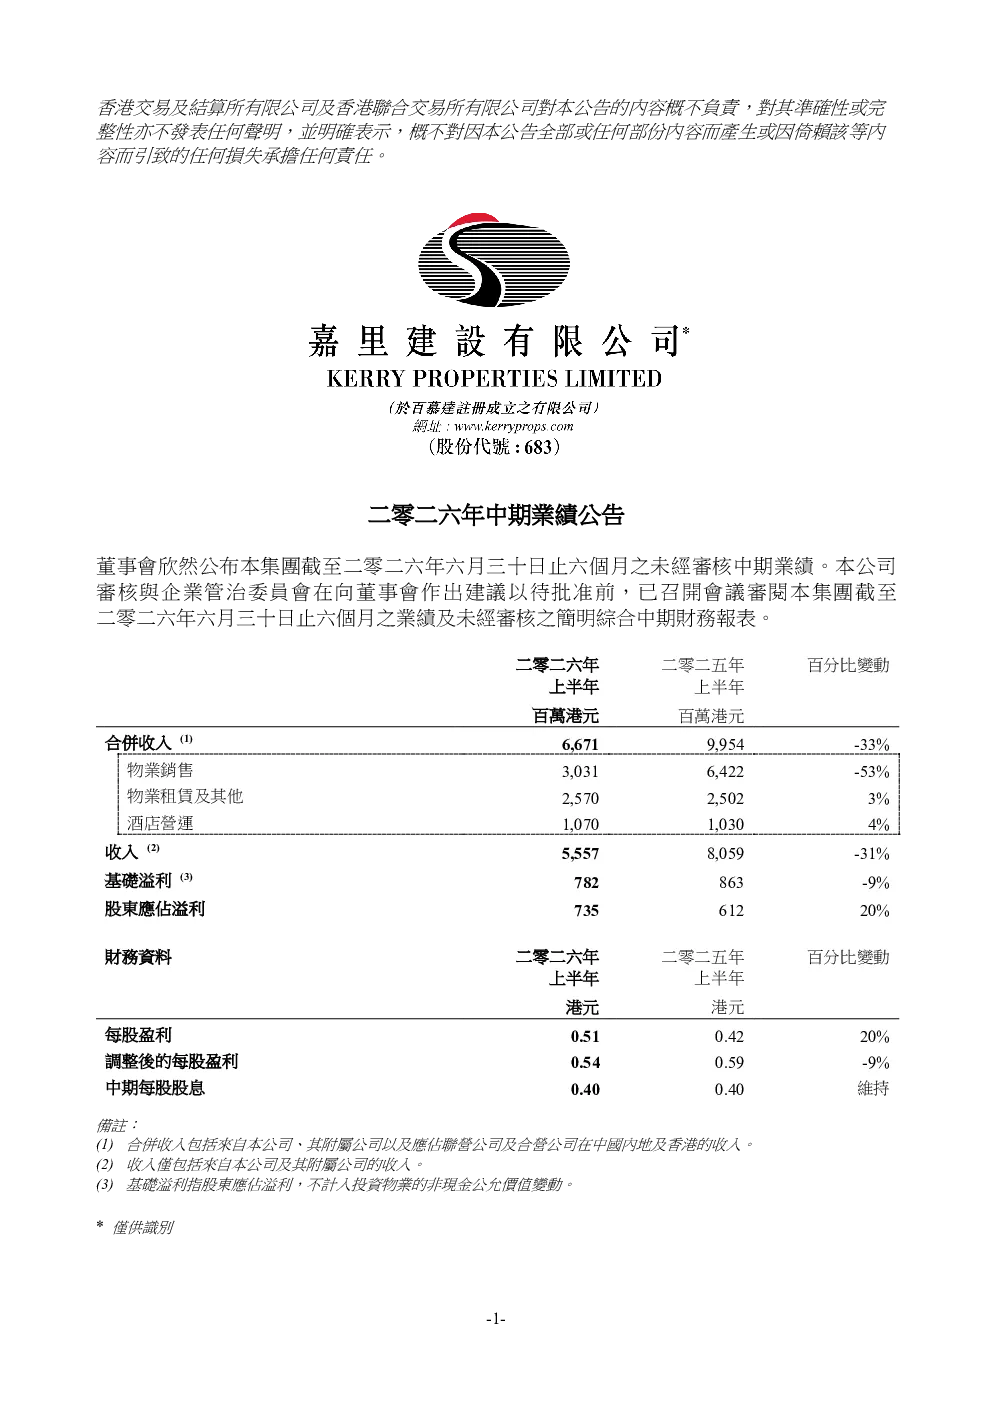
嘉里建设2026年上半年股东应占溢利同比增长20%,达7.35亿港元,主要得益于发展物业销售收入增加。每股盈利为0.51港元,同比增长22%。但合约销售额同比下降58%,主要由于2025年上半年上海金陵华庭预售影响。合并收入同比下降33%,主要由于香港发展物业确认收入减少。基础溢利同比下降9%,主要由于资本化融资成本下降。
香港和中国内地房地产市场现状如何?
香港住宅市场持续改善,交投活动回升,库存吸纳期降至约14个月。嘉里建设成功投得三幅住宅用地,专注优质住宅开发。中国内地住宅市场仍疲弱,成交量及楼价按年下跌。嘉里建设发展物业销售进展缓慢,但投资物业方面,办公室出租率维持稳定,零售资产表现稳定。
嘉里建设的策略重点是什么?
嘉里建设策略重点包括:发展销售香港和中国内地核心地段优质豪华物业;经营中国内地投资物业,配置顶级服务产生稳定收入;在优越地段提供尊尚优质住宅,创造卓越价值;定期检视资本资源及流动资金,审慎管理财务;致力于实现资产和社区最佳可持续发展标准。
当前房地产市场面临哪些挑战?
香港和中国内地房地产市场均面临挑战。香港市场库存吸纳期虽缩短,但仍需关注市场波动。中国内地市场成交量及楼价持续下跌,发展物业销售进展缓慢。两地均面临地缘政治及宏观经济不确定性,经济韧性增强为优质资产创造机会,但需关注市场复苏速度和融资成本变化。
嘉里建设面临哪些风险提示?
嘉里建设面临房地产市场不确定性风险,香港和中国内地市场复苏速度存在变数。发展物业销售进展可能不及预期,影响合约销售额和收入。投资物业方面,需关注出租率和租金水平变化。此外,宏观经济环境变化、融资成本波动及政策调整也可能对其经营产生影响。
你可能感兴趣
嘉里建设二零二六年中期报告
港股财报2026-09-09
嘉里建设:二零二五年中期业绩公告
港股财报2025-08-20
申万宏源房地产嘉里建设2026中期业绩交流电话会纪要
未知机构2026-08-26
嘉里建设二零二三年中期报告
港股财报2023-09-11
嘉里建设二零二一年中期报告
港股财报2021-08-31
嘉里建设二零二五年中期报告
港股财报2025-09-05
嘉里建设二零二四年中期报告
港股财报2024-09-06
嘉里建设二零二二年中期报告
港股财报2022-08-30
嘉里建设(Kerry Properties)-FY12业绩预告:即将在香港推出的项目仍是主要重点
CSFB2013-02-07
嘉里建设(0683.HK):业绩不佳
CGS联昌国际2020-03-17