猜你想问
这份研报的核心内容是什么?
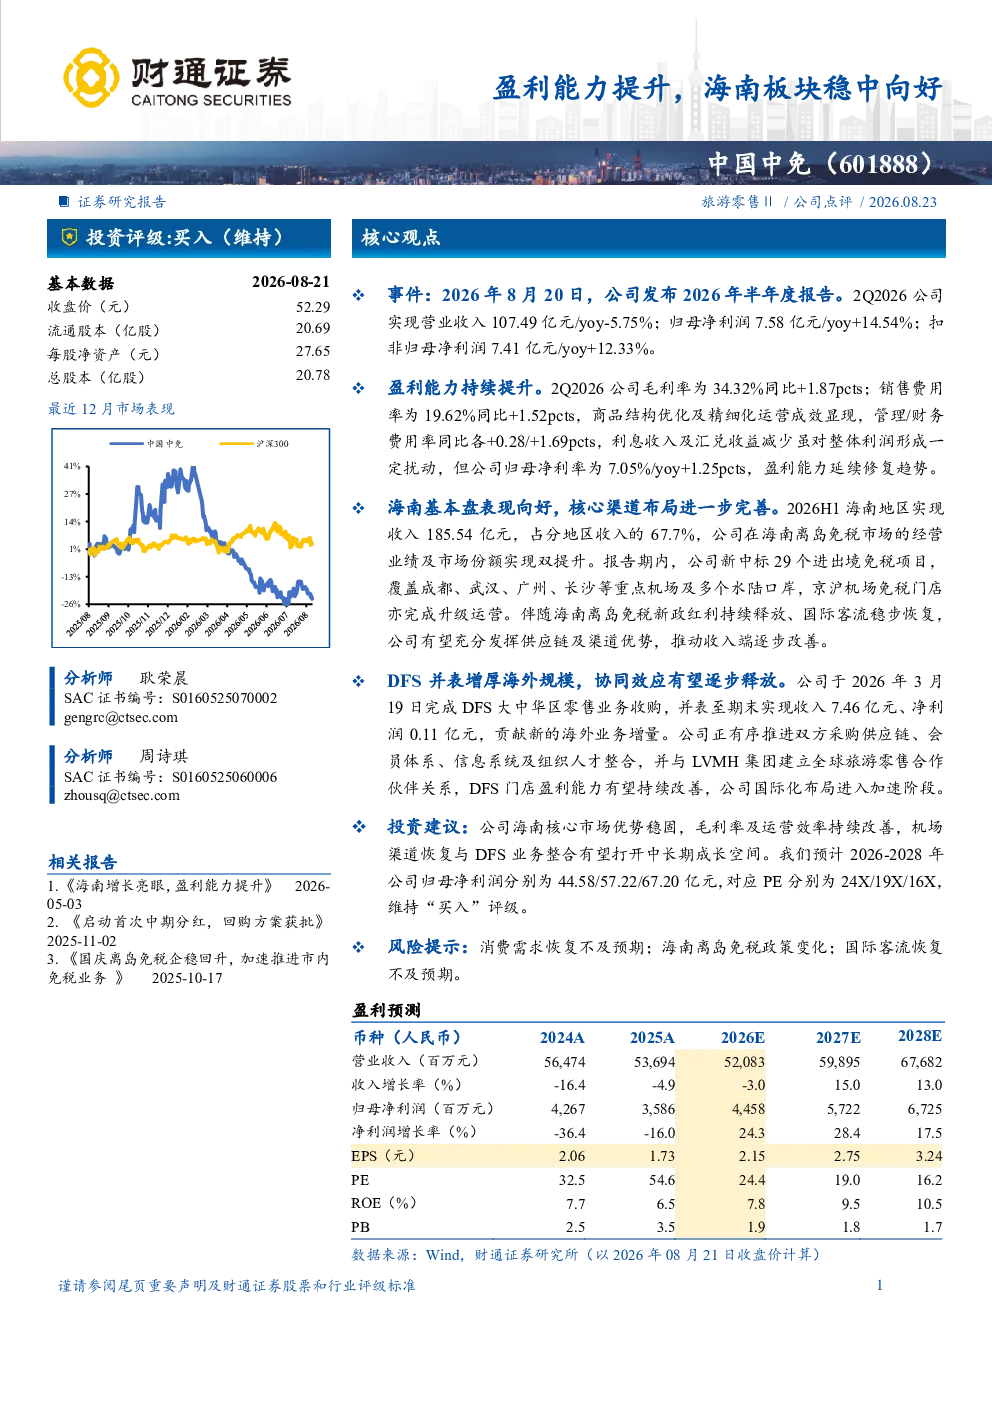
该研报分析了601888中国中免2026年半年度报告,指出公司2Q2026实现营业收入107.49亿元,同比-5.75%;归母净利润7.58亿元,同比+14.54%。报告重点强调了毛利率提升、海南地区收入增长及DFS业务整合等积极因素,显示公司盈利能力持续修复。
海南免税赛道的行业发展趋势如何?
海南免税赛道受益于政策红利释放和客流恢复,市场份额及经营业绩持续提升。海南地区收入占公司总收入67.7%,新中标29个进出境免税项目覆盖重点机场口岸,京沪门店升级等举措将推动收入改善。公司供应链及渠道优势有助于把握行业增长机遇。
研报主要分析了哪些方向?
研报重点分析了公司盈利能力修复、海南基本盘增长潜力、DFS业务整合增厚海外规模等方向。报告指出毛利率提升、海南收入增长及DFS收购等积极因素,同时关注管理财务费用率上升、利息汇兑收益减少等影响利润的扰动因素。
当前市场对海南免税板块的判断是什么?
当前市场认为海南免税板块稳中向好,公司凭借政策红利、客流恢复及供应链优势,有望持续提升市场份额和经营业绩。海南地区收入占比高且持续增长,新中标项目及门店升级将增强竞争力。DFS整合及国际化布局加速,为长期发展奠定基础。
研报提示了哪些风险?
研报提示了消费需求恢复不及预期、海南离岛免税政策变化及国际客流恢复不及预期等风险。消费需求波动可能影响免税业务收入,政策调整可能改变市场格局,国际客流恢复缓慢将影响海外业务拓展。这些因素需持续关注,以评估投资风险。
你可能感兴趣
植提行业稳中向好,盈利能力大幅提升
医药生物华鑫证券2024-07-09
2020年三季报点评:大机型占比提升,盈利能力稳中向好
电气设备民生证券2020-10-30
2024年三季报点评:盈利能力维持较高水平,逆变器业务稳中向好
机械设备华创证券2024-11-05
Q3盈利能力稳中向好,期待长期增长表现
商贸零售国盛证券2023-10-31
功能性护肤品业务驱动高增长,盈利能力稳中向好
医药生物国信证券2022-08-30
冷冻烘焙收入弹性恢复,盈利能力稳中向好
国联证券2023-08-29
盈利能力稳中向好,内外销齐头并进
轻工制造西南证券2022-04-22
盈利能力回升,开局稳中向好
医药生物长城证券2021-04-29
持续优化经营布局,盈利能力稳中向好
电子设备安信证券2022-04-29
盈利能力稳中向好,内外销齐头并进
西南证券2022-04-26