猜你想问
国投智能2026年业绩表现如何?
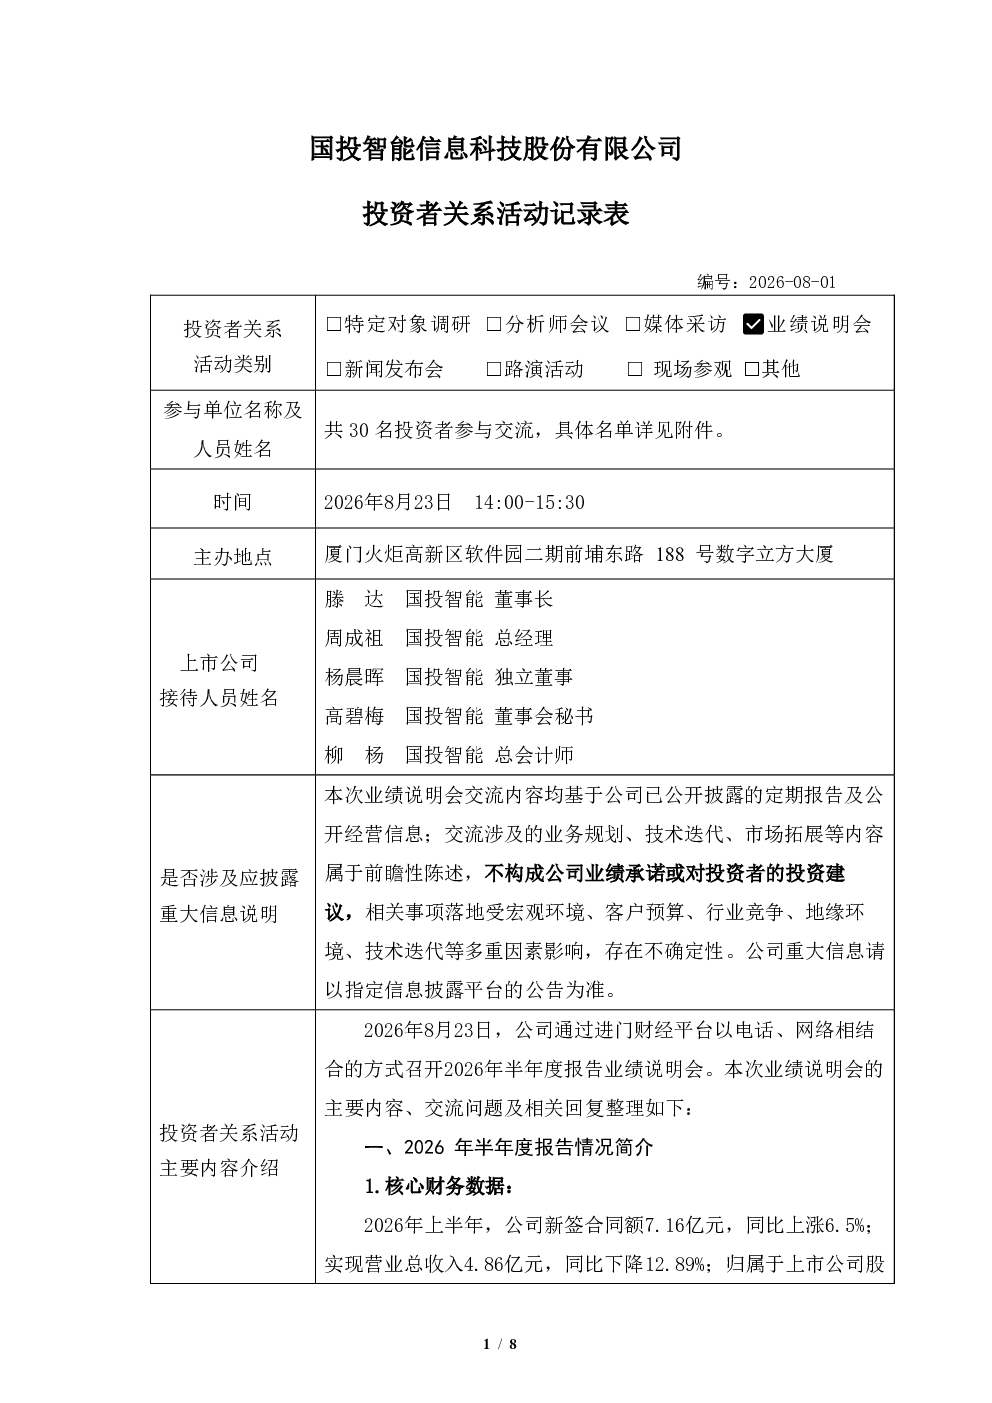
2026年上半年国投智能净利润亏损2.55亿元,扣非净利润亏损2.61亿元,经营性现金流净额为-5.09亿元。收入端,公共安全数智化、电子数据取证、企业数智化服务及三拓业务分别实现2.35亿元、1.84亿元、0.62亿元和468万元的收入,毛利率分别为29.15%、51.82%、9.72%和38.52%
国投智能业绩下滑的主要原因是什么?
业绩下滑主要受收入端行业环境、客户预算及项目交付节奏影响,导致营收回落。费用端因战略投入增加,销售费用同比增长48.31%。此外,2025年上半年减值冲回超2,800万元,本期无同类事项,形成基数效应
国投智能在赛道/行业发展趋势方面有何亮点?
国投智能处于“两稳三拓一服务”战略调整期,展现出积极变化。公共安全数智化毛利率改善,电子数据取证采用AI原生架构提升自动化能力,国际市场新签订单超2025全年。具身智能、RaaS模式等新赛道虽贡献有限,但通过降本、标杆试点等方式推进
国投智能当前市场现状如何被判断?
国投智能经营质量呈现积极信号,新签订单同比增长6.5%,销售收现5.91亿元,收现率121.8%,二季度营收环比增长91.8%。但短期业绩波动为阶段性因素,需关注新赛道拓展的市场接受度和竞争格局
国投智能研报存在哪些风险提示?
国投智能面临新赛道拓展的市场风险,如具身智能的硬件成本、市场接受度及运维人才挑战;国际市场订单脉冲式机会占比大;公共安全数智化项目验收节奏影响下半年签单;电子数据取证行业格局受技术迭代和竞争影响
你可能感兴趣
000999 华润三九 2026年8月23日投资者关系活动记录表
未知机构2026-08-23
300853 申昊科技 2026年8月23日投资者关系活动记录表
未知机构2026-08-24
300433 蓝思科技 2026年8月23日投资者关系活动记录表
未知机构2026-08-25
300349 金卡智能 2026年8月25日投资者关系活动记录表
未知机构2026-08-25
301550 斯菱智驱 浙江斯菱智能驱动集团股份有限公司2026年8月26日投资者关系活动记录表
未知机构2026-08-26
301513 尚水智能 2026年8月26日投资者关系活动记录表
未知机构2026-08-27
301321 翰博高新 2026年7月23日投资者关系活动记录表
未知机构2026-07-24
688047 龙芯中科 投资者关系活动记录表 2026年7月23日 24日
未知机构2026-07-28
002115 三维通信 2026年7月23日投资者关系活动记录表
未知机构2026-07-23
301087 可孚医疗 2026年7月23日投资者关系活动记录表
未知机构2026-07-23