猜你想问
蓝思科技最新报告核心内容是什么?
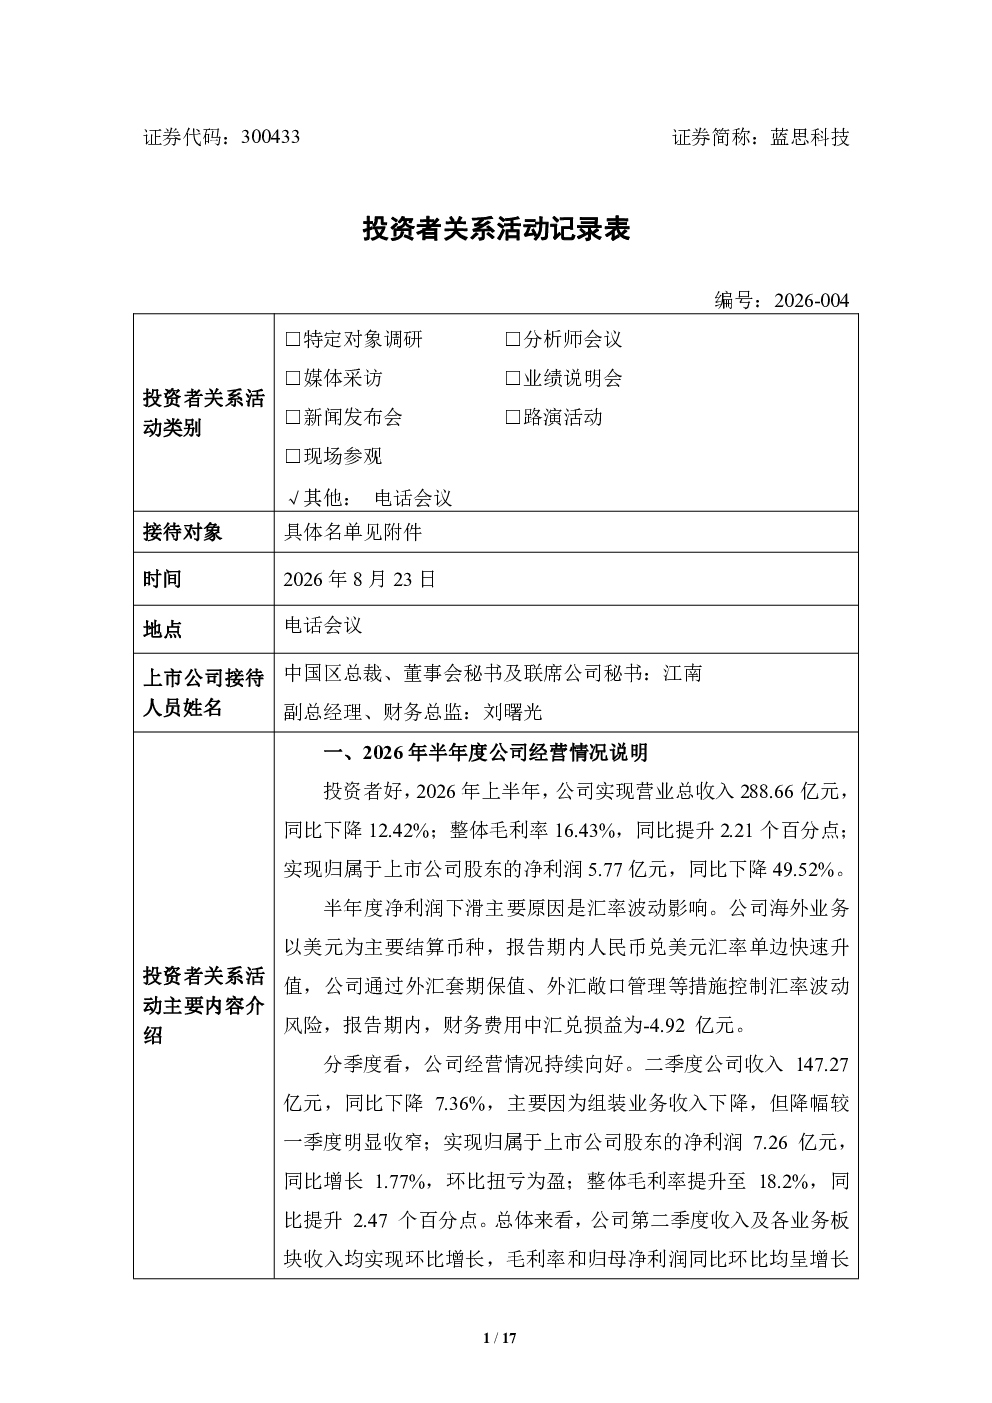
报告显示蓝思科技整体经营保持稳健,业绩环比改善。消费电子业务收入下降但毛利率提升,智能汽车与座舱、智能头显与穿戴、其他智能终端业务均实现增长。子公司蓝思精密、蓝思越南、蓝思智能经营表现良好。整体毛利率连续三个季度增长,二季度净利润同比环比均增长。报告还提到汇兑损失约4.92亿元,研发费用支持未来收入放量,资本开支增长,折叠屏、相机组装、汽车玻璃、具身智能业务进展顺利,TGV取得重大进展。
蓝思科技所处赛道行业发展趋势如何?
蓝思科技所处赛道包括消费电子、智能汽车、智能穿戴、具身智能等,行业正经历转型升级。消费电子面临需求阶段性承压,但高端化、智能化趋势明显。智能汽车与座舱市场增长稳健,成为重要增长点。AI赋能的智能穿戴和具身智能业务潜力巨大,市场预期乐观。公司积极布局AI端侧和算力侧,未来有望迎来业绩共振。
蓝思科技报告重点分析了哪些方向?
报告重点分析了公司各业务板块经营情况,包括消费电子、智能汽车与座舱、智能头显与穿戴、其他智能终端业务的收入、毛利率变化及驱动因素。同时分析了子公司蓝思精密、蓝思越南、蓝思智能的经营表现。此外,报告还详细披露了关键数据如收入利润变化、毛利率提升、汇率影响、研发费用、资本开支,以及折叠屏、相机组装、汽车玻璃、具身智能、TGV等业务的进展情况。
蓝思科技当前市场现状如何判断?
蓝思科技当前市场现状表现为经营稳健,穿越行业周期韧性显现。消费电子业务虽收入承压但盈利能力提升,智能汽车与座舱业务增长加速,新兴业务如智能穿戴、具身智能高速发展。公司在多个领域取得进展,如折叠屏大批量交付、相机组装量产爬坡、汽车玻璃产线投产、TGV重大突破等,显示出较强的竞争力。但报告也提示汇率波动对业绩造成显著影响。
蓝思科技研报存在哪些风险提示?
报告提示的主要风险包括汇率波动影响,上半年汇兑损失达4.92亿元,整体影响约10亿元,下半年影响有望减弱但仍需关注。此外,消费电子业务受终端需求波动影响,内存涨价传导导致下游需求减少。研发费用投入大,未来能否转化为规模收入存在不确定性。资本开支持续增长,需关注资金链压力。市场竞争激烈,技术迭代快,需持续保持领先优势。