猜你想问
华润三九2026年投资者关系活动记录表核心内容有哪些?
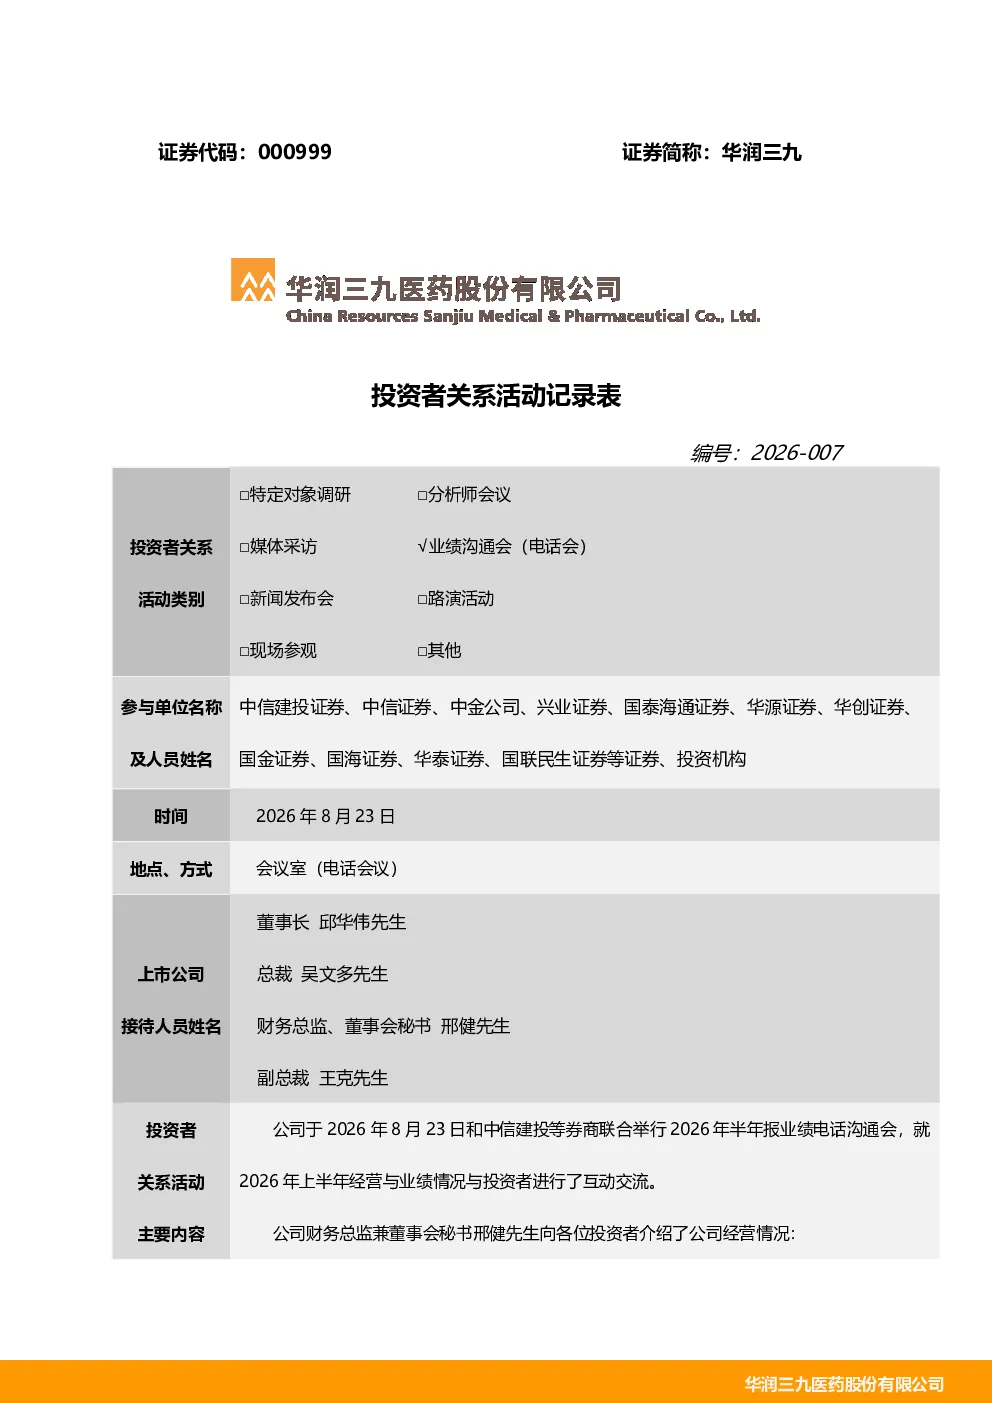
报告显示,华润三九2026年上半年毛利率56.79%,同比上升3.24个百分点;销售费用率27.7%,同比增长1.1个百分点。研发投入7.31亿元,在研创新药和改良型新药55项,其中NDA/Pre-NDA阶段7项,临床II、III期21项。天士力中药1.1类创新药“枣仁宁心滴丸”获批上市。公司聚焦中药、化药、生物药开发,上半年获得8个经典名方《药品注册证书》,参与的项目获2025年度国家科学技术进步奖二等奖。
医药行业发展趋势如何?
医药行业进入低增长阶段,创新药赛道通过海外授权强化价值兑现成为趋势。公司“一体两翼”业务布局稳健,昆药集团发展空间仍大。公司将持续关注高质量发展,聚焦消费健康、医疗健康和银发健康三大核心业务,推进研发创新和AI智数化建设,打造敏捷型组织。未来将强化回报股东意识,高度重视持续、稳定、合理的投资回报。
报告重点分析了哪些业务方向?
报告重点分析了消费健康、医疗健康和银发健康三大核心业务。CHC业务方面,呼吸品类市场有所回落,但999感冒灵等品牌地位稳固;皮肤品类推出多个新品;维矿品类增长迅速。处方药业务方面,多款产品新纳入国家基本药物目录,国药业务提升中药配方颗粒与中药饮片市场份额。天士力加入后,双方在研产销等方面开展协同融合。收并购方向上,公司将持续关注消费健康、医疗健康、银发健康三大领域,CHC领域关注有潜力的品牌资产;处方药领域加大创新领域拓展机会;昆药将重点关注三七品类与精品国药业务。
华润三九当前市场状况如何?
华润三九2026年上半年财务表现稳健,毛利率和研发投入均有提升,创新药管线丰富。CHC业务品牌地位稳固,维矿品类增长迅速。处方药业务受益于多款产品纳入国家基本药物目录,市场份额提升。公司在研产销等方面与天士力协同融合。但呼吸品类市场有所回落,需关注竞争压力。线上业务持续优化,探索线上线下融合模式。经典名方和基药目录纳入有助于提升市场竞争力。
投资华润三九需关注哪些风险?
投资华润三九需关注医药行业整体进入低增长阶段的竞争压力,创新药研发存在不确定性。CHC业务虽品牌稳固但市场面临回落风险,需关注新品推广效果。处方药业务依赖政策支持,基药目录纳入效果需长期观察。公司线上业务模式尚在探索阶段,需关注转型成效。收并购整合风险需关注协同效应能否充分释放。研发管线进展不及预期可能影响长期增长潜力。