猜你想问
尚水智能2026年投资者关系活动记录表核心内容是什么?
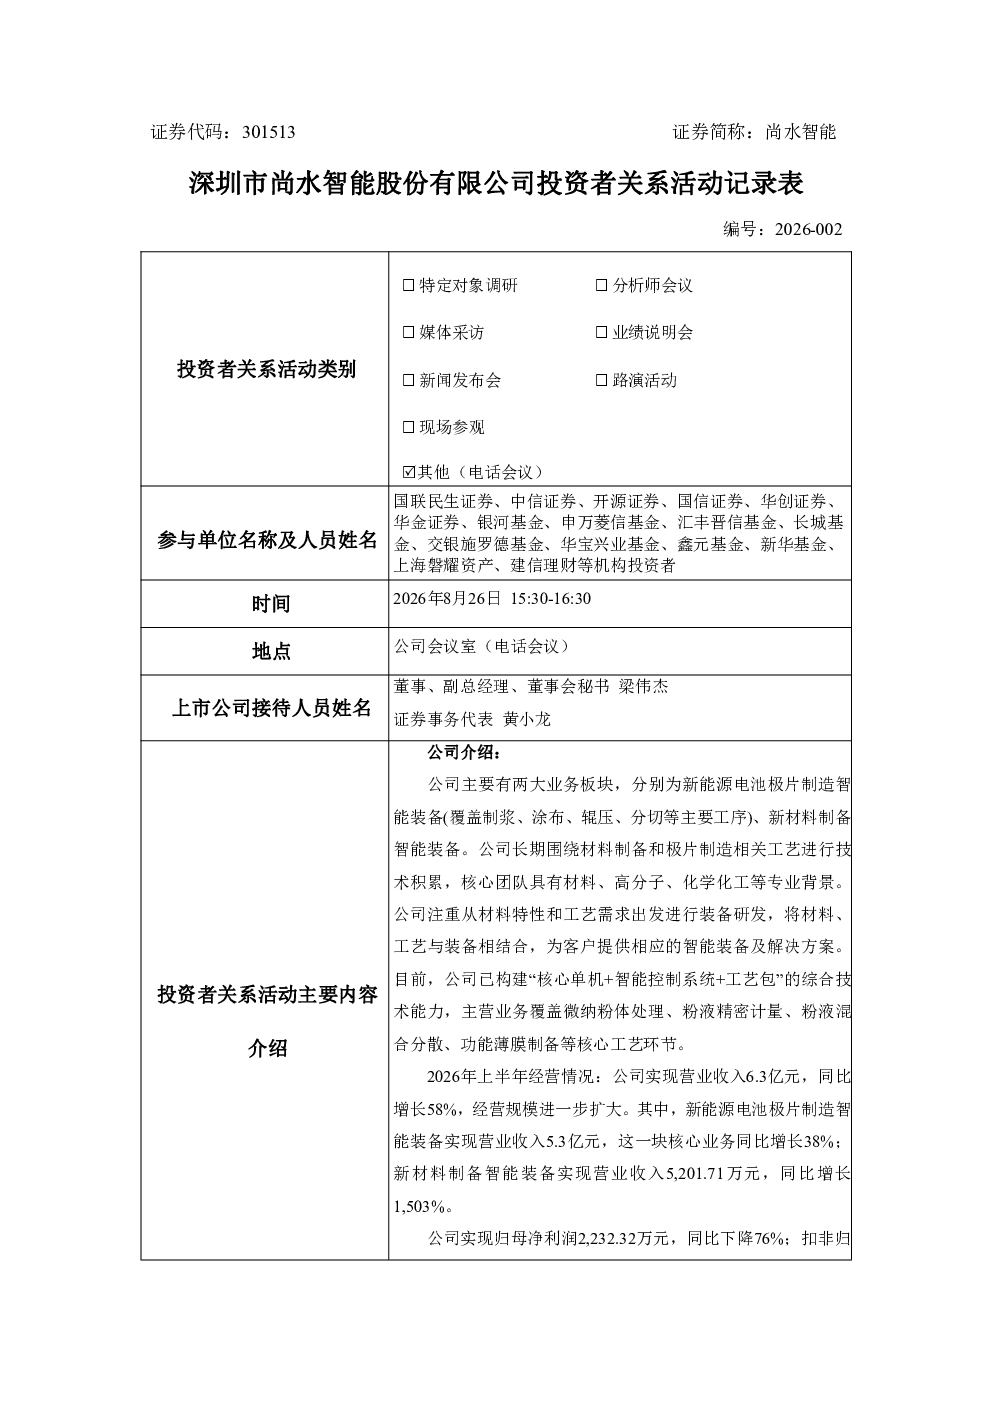
尚水智能2026年投资者关系活动记录表显示,公司上半年实现营业收入6.3亿元,同比增长58%,其中极片制造智能装备收入5.3亿元(同比增长38%),新材料制备智能装备收入5,201.71万元(同比增长1,503%)。归母净利润2,232.32万元,同比下降76%,主要受行业调整、市场竞争加剧、折旧及研发投入增加等因素影响。上半年新增订单11.1亿元,同比增长63%,其中极片制造智能装备订单9.8亿元(同比增长68%),新材料装备订单0.9亿元(同比增长83%)。公司产品差异化优势在于量产经验丰富、材料工艺适配能力强、工艺数据和工程经验积累丰富。核心客户包括比亚迪、宁德时代等头部电池厂,客户结构逐步趋于均衡。技术迭代方面,公司持续升级制浆环节技术,并向涂布、辊压、分切等极片制造环节延伸,同时拓展新材料制备领域,产品涵盖光学膜精密涂布设备、包覆机等。公司在干法电极领域已开发相关设备并实现小批量交付,固态电池领域持续跟进技术发展。毛利率下降主要受存量订单价格下行影响,新签订单毛利率受项目差异及成本因素影响。
新能源电池极片制造智能装备行业发展趋势如何?
新能源电池极片制造智能装备行业正经历快速发展,技术迭代加速。头部电池厂如比亚迪、宁德时代对智能化、高效化设备需求持续提升,推动行业向自动化、精密化方向发展。尚水智能等领先企业通过丰富量产经验、强化材料工艺适配能力、积累工艺数据与工程经验,构建差异化竞争优势。未来,行业将向涂布、辊压、分切等极片制造全流程延伸,并拓展新材料制备领域,如光学膜精密涂布设备、包覆机等。干法电极、固态电池等新技术领域也成为企业重点布局方向,技术领先企业有望在行业升级中占据有利地位。
尚水智能报告重点分析了哪些方向?
尚水智能报告重点分析了公司业务结构、财务表现及竞争优势。业务方面,公司聚焦新能源电池极片制造智能装备和新材料制备智能装备,核心产品包括循环式高效制浆系统等。财务表现显示,公司上半年营收增长强劲,但净利润受行业调整、市场竞争加剧、折旧及研发投入增加等因素影响有所下滑。竞争优势方面,公司凭借量产经验、材料工艺适配能力、工艺数据积累等实现差异化,并与比亚迪、宁德时代等头部客户深度合作。技术迭代方面,公司持续升级制浆环节技术,并向涂布、辊压、分切等环节延伸,同时拓展新材料制备领域。
当前新能源电池极片制造市场现状如何?
当前新能源电池极片制造市场呈现高速增长态势,但竞争日益激烈。头部电池厂对智能化、高效化设备需求旺盛,推动行业技术升级。尚水智能等领先企业通过丰富经验、技术积累和客户资源,在市场中占据一定优势。然而,行业调整、市场竞争加剧、成本上升等因素也对企业盈利能力带来挑战。未来,随着技术迭代和市场需求变化,行业将向更高精度、更高效率、更多元化的方向发展,技术领先、客户资源丰富、成本控制能力强的企业将更具竞争力。
尚水智能研报存在哪些风险提示?
尚水智能研报提示的主要风险包括行业周期性波动风险,新能源电池行业受政策、技术路线变化等因素影响较大,可能导致市场需求波动。市场竞争加剧风险,随着行业进入者增多,竞争将更加激烈,可能影响公司市场份额和盈利能力。技术迭代风险,新能源电池技术快速发展,若公司未能及时跟进技术升级,可能失去竞争优势。此外,研发投入增加、折旧压力加大等因素也可能对公司短期盈利能力造成影响。