猜你想问
这份航运周报的核心内容是什么?
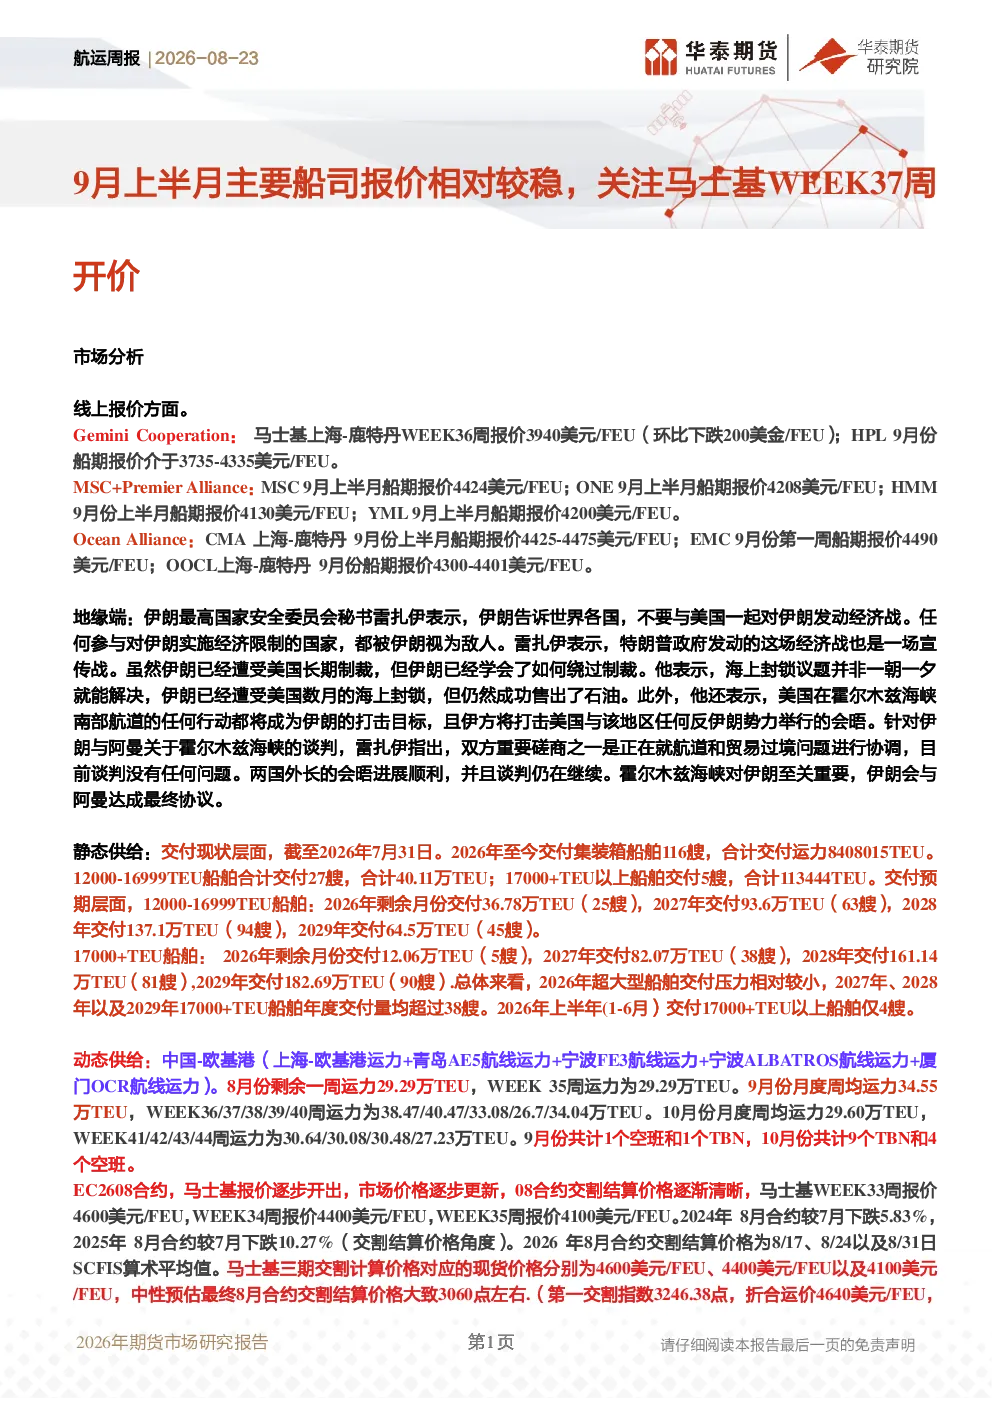
这份航运周报主要分析了9月上半月主要船司的报价情况,重点关注了马士基WEEK37周的开价动态。报告详细列出了Gemini Cooperation、MSC+Premier Alliance、Ocean Alliance等船司的线上报价数据,并探讨了伊朗的地缘政治风险对航运市场的影响。此外,还分析了集装箱船舶的交付现状与预期,以及中国-欧基港的动态供给情况。最后,报告对EC2608至EC2612合约的报价、估值和套利机会进行了深入分析。
航运行业未来发展趋势如何?
航运行业未来发展趋势呈现多方面特点。从交付现状看,2026年至今已交付116艘集装箱船舶,合计运力达8408015TEU,未来几年交付量仍将保持较高水平。动态供给方面,中国-欧基港9月份月度周均运力预计达34.55万TEU,10月份降至29.60万TEU,显示运力供给存在周期性波动。市场分析显示,马士基等主要船司的报价相对较稳,但地缘政治风险如伊朗问题可能对市场造成不确定性。合约估值方面,EC2609合约估值中枢逐步抬升,但马士基跌价斜率对其估值产生影响。整体来看,航运行业未来将面临运力过剩、地缘风险和市场竞争等多重挑战。
报告重点分析了哪些方向?
报告重点分析了以下几个方向:首先,线上报价方面,详细对比了Gemini Cooperation、MSC+Premier Alliance、Ocean Alliance等船司的报价数据,如马士基上海-鹿特丹WEEK36周报价3940美元/FEU,MSC9月上半月船期报价4424美元/FEU等。其次,地缘端风险分析,重点关注了伊朗与美国的地缘政治冲突及其对霍尔木兹海峡航运安全的影响。再次,静态供给分析,统计了2026年至今集装箱船舶的交付情况,并预测了未来几年的交付预期。此外,动态供给分析,具体到中国-欧基港的运力变化和空班TBN情况。最后,对EC2608至EC2612合约的报价、估值和套利机会进行了详细分析。
当前航运市场现状如何判断?
当前航运市场现状呈现以下特点:报价方面,9月上半月主要船司报价相对较稳,但不同船司和航线存在差异,如MSC9月上半月船期报价4424美元/FEU,ONE 9月上半月船期报价4208美元/FEU。运力供给方面,2026年至今已交付大量集装箱船舶,未来几年交付量仍将保持高位,中国-欧基港9月份月度周均运力预计达34.55万TEU。地缘政治风险方面,伊朗与美国的地缘冲突对霍尔木兹海峡航运安全构成潜在威胁。合约市场方面,EC2608合约交割结算价格逐渐清晰,EC2609合约估值中枢逐步抬升,但马士基跌价斜率对其估值产生影响。整体来看,航运市场当前处于供需关系紧张与地缘风险交织的阶段。
这份研报存在哪些风险提示?
这份研报提示了以下几个风险:首先,地缘政治风险,伊朗与美国的地缘冲突可能升级,对霍尔木兹海峡航运安全构成威胁,进而影响全球航运市场。其次,运力供给风险,未来几年集装箱船舶交付量仍将保持高位,可能导致运力过剩,加剧市场竞争。再次,市场报价波动风险,虽然9月上半月主要船司报价相对较稳,但受供需关系、燃油成本等因素影响,价格可能存在波动。此外,合约估值风险,EC2609合约估值中枢逐步抬升,但马士基跌价斜率对其估值产生影响,存在不确定性。最后,宏观经济风险,全球经济复苏进程的不确定性可能对航运需求造成影响。