猜你想问
这份研报的核心内容是什么?
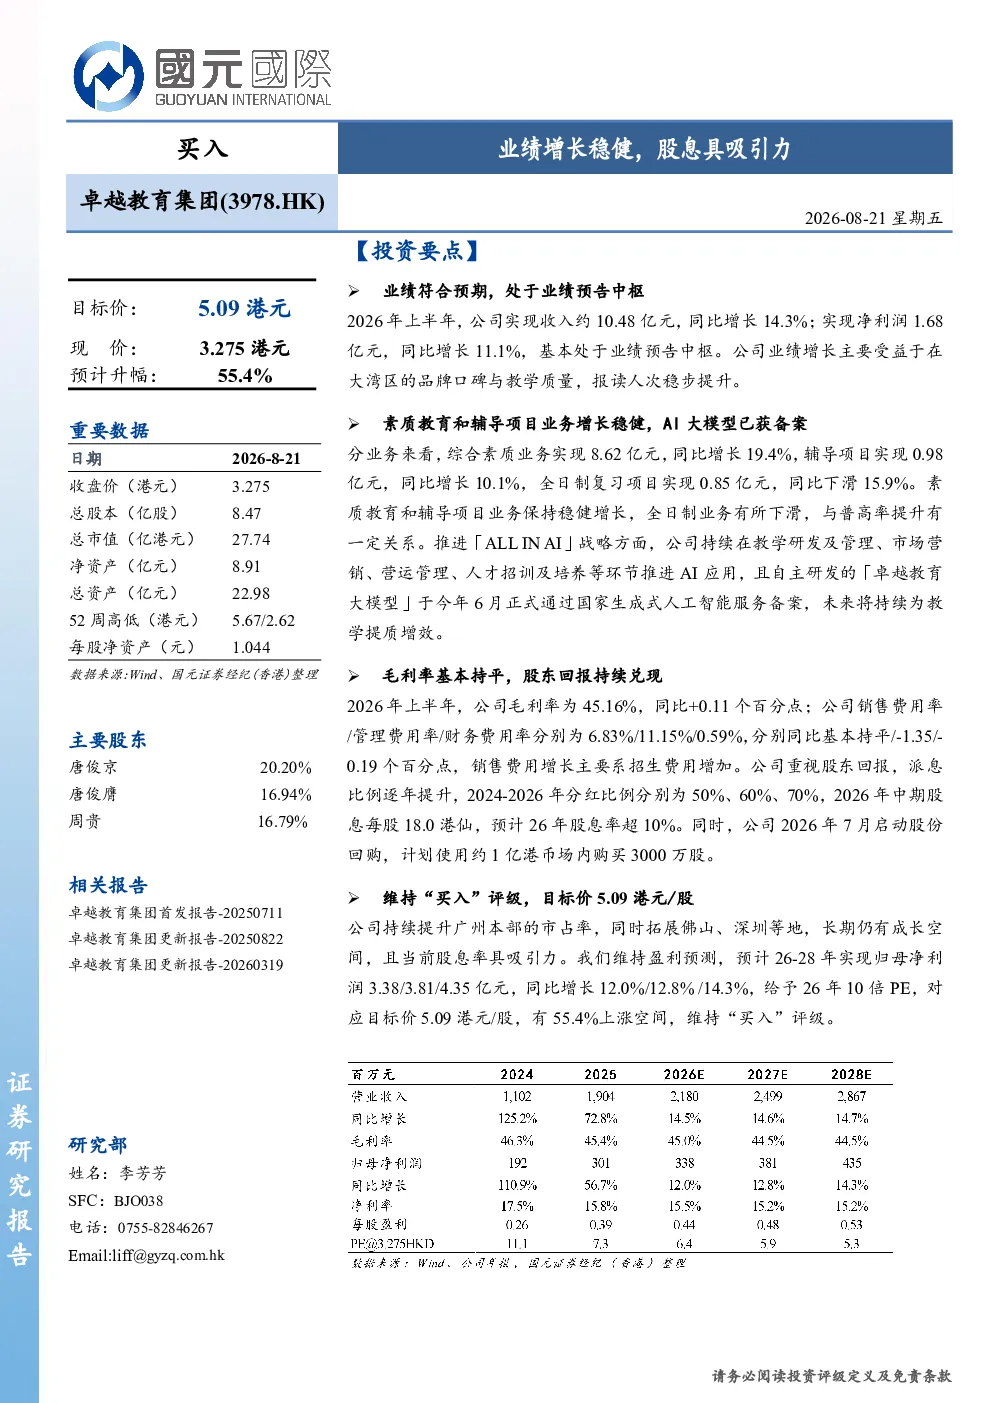
这份研报分析了卓越教育集团2026年上半年的业绩表现,指出公司收入约10.48亿元,同比增长14.3%;净利润1.68亿元,同比增长11.1%。报告还提到素质教育业务同比增长19.4%,辅导项目同比增长10.1%,全日制复习项目同比下滑15.9%。此外,公司自主研发的「卓越教育大模型」已通过国家生成式人工智能服务备案,未来将持续为教学提质增效。报告还强调了公司毛利率基本持平,销售费用率/管理费用率/财务费用率分别为6.83%/11.15%/0.59%,并指出2026年中期股息每股18.0港仙,预计股息率超10%;启动股份回购,计划使用约1亿港币购买3000万股。
教育行业的发展趋势如何?
教育行业正经历数字化转型,AI技术逐渐渗透到教学、管理和获客等环节。政策层面,国家鼓励教育科技创新,支持生成式人工智能在教育领域的应用。市场竞争方面,素质教育、辅导和在线教育等领域持续增长,但行业集中度提升,头部企业优势明显。未来,AI教育工具将提升教学效率,个性化学习成为趋势,但行业仍面临监管政策、人才短缺和用户付费意愿变化等挑战。
研报重点分析了哪些方面?
研报重点分析了卓越教育集团的业绩增长、业务结构变化和AI技术应用。业绩方面,公司上半年收入和利润均实现稳健增长,素质教育业务表现突出。业务结构上,报告指出全日制业务下滑与普高率提升有关,而素质教育和辅导项目保持增长。AI方面,公司自主研发的大模型已获备案,将推动教学效率提升。此外,报告还关注了公司毛利率、费用率、股息政策和股份回购计划,评估股东回报水平。
当前教育市场的现状如何?
当前教育市场呈现多元化发展态势,素质教育、K12辅导和职业教育等领域需求旺盛。AI技术成为行业创新的重要驱动力,多家企业布局教育大模型和智能学习工具。市场竞争激烈,头部企业通过品牌、技术和资本优势巩固地位。政策监管趋严,对数据安全和内容质量提出更高要求。消费者对个性化、高效能的教育服务需求增加,推动行业向智能化、精细化方向发展。
研报提到了哪些风险提示?
研报提示了教育行业面临的主要风险,包括行业竞争加剧风险。随着新进入者和跨界竞争者的增加,市场份额可能被进一步分割。监管政策变化风险也不容忽视,教育行业受政策影响较大,如数据安全、内容审核等政策调整可能影响企业运营。此外,行业参培人数下滑风险也是潜在威胁,宏观经济波动和人口结构变化可能导致家庭教育支出减少,影响行业整体增长。