猜你想问
本周券商板块有哪些业绩亮点?
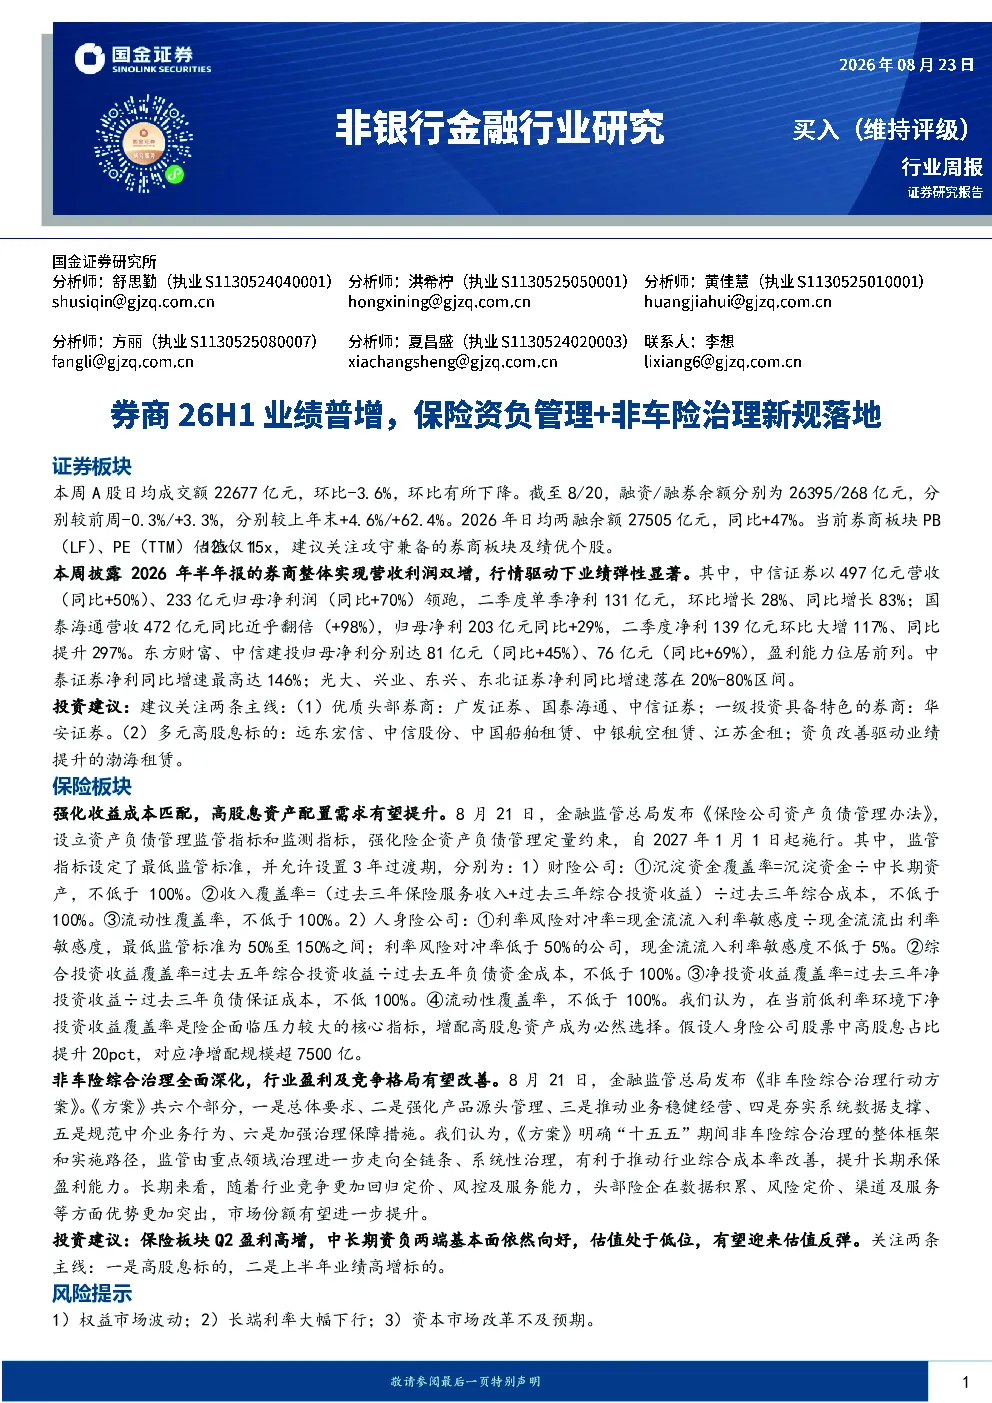
本周券商板块整体实现营收和利润双增长,行情驱动下业绩弹性显著。中信证券以497亿元营收(同比上升50%)和233亿元归母净利润(同比上升70%)领跑,国泰海通营收472亿元(同比上升98%),归母净利203亿元(同比上升29%)。东方财富、中信建投归母净利分别达81亿元(同比上升45%)和76亿元(同比上升69%)。中泰证券净利同比增速最高达146%,光大、兴业、东兴、东北证券净利同比增速在20%-80%区间。
保险行业面临的主要政策变化是什么?
金融监管总局发布《保险公司资产负债管理办法》,强化险企资产负债管理定量约束,自2027年1月1日起施行。核心指标包括财险公司的沉淀资金覆盖率、收入覆盖率、流动性覆盖率,以及人身险公司的利率风险对冲率、综合投资收益覆盖率、净投资收益覆盖率、流动性覆盖率。同时发布《非车险综合治理行动方案》,明确“十五五”期间非车险综合治理框架和实施路径,推动行业综合成本率改善,提升长期承保盈利能力。
券商板块未来投资关注方向有哪些?
券商板块建议关注攻守兼备的板块及绩优个股。关注优质头部券商:广发证券、国泰海通、中信证券;一级市场具备特色的券商:华安证券。同时关注多元高股息标的:远东宏信、中信股份、中国船舶租赁、中银航空租赁、江苏金租;资负改善驱动业绩提升的渤海租赁。
当前证券市场整体表现如何?
本周A股日均成交额22677亿元,环比下降3.6%。融资融券余额分别为26395亿元和268亿元,较前周分别下降0.3%和上升3.3%,较上年末分别上升4.6%和62.4%。2026年日均两融余额预计达27505亿元,同比上升47%。券商板块PB(LF)和PE(TTM)估值分别为1.12倍和15倍。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:权益市场波动可能影响券商板块业绩表现;长端利率大幅下行将压缩险企投资收益空间;资本市场改革不及预期可能影响行业长期发展。
你可能感兴趣
金融行业周报:保险资负管理新规正式落地,非银首批中报业绩回暖
金融西部证券2026-08-23
保险行业周报(20260817-20260821):资负管理新规落地,非车险报行合一再强化
金融华创证券2026-08-25
非银金融行业跟踪周报:资负新规开启保险新时代;头部券商利润高增
东吴证券2026-08-23
非银金融行业周报:保险资负管理新规利好估值提升,7月私募规模高增
金融开源证券2026-08-23
非银金融行业跟踪周报:保险资负管理新规征求意见;继续看好保险股
金融东吴证券2025-12-21
保险Ⅱ行业点评报告:资负管理新规正式落地,保险行业迈入资负管理规范化新时代
东吴证券2026-08-22
非银行金融行业周报:保险资负匹配重要性提升,中金并购预案落地,行业马太效应加强
金融国金证券2025-12-21
非银金融周报:A股前10月新开户增超10%,非车险新规指引落地
金融华西证券2025-11-09
非银行金融行业研究:9月A股新开户同比+61% 非车险报行合一落地 建议关注Q3业绩超预期标的
金融国金证券2025-10-12
非银行金融行业周报:中介服务新规发布,头部券商业绩预增
金融山西证券2025-01-21