猜你想问
这份铝周报主要分析了什么内容?
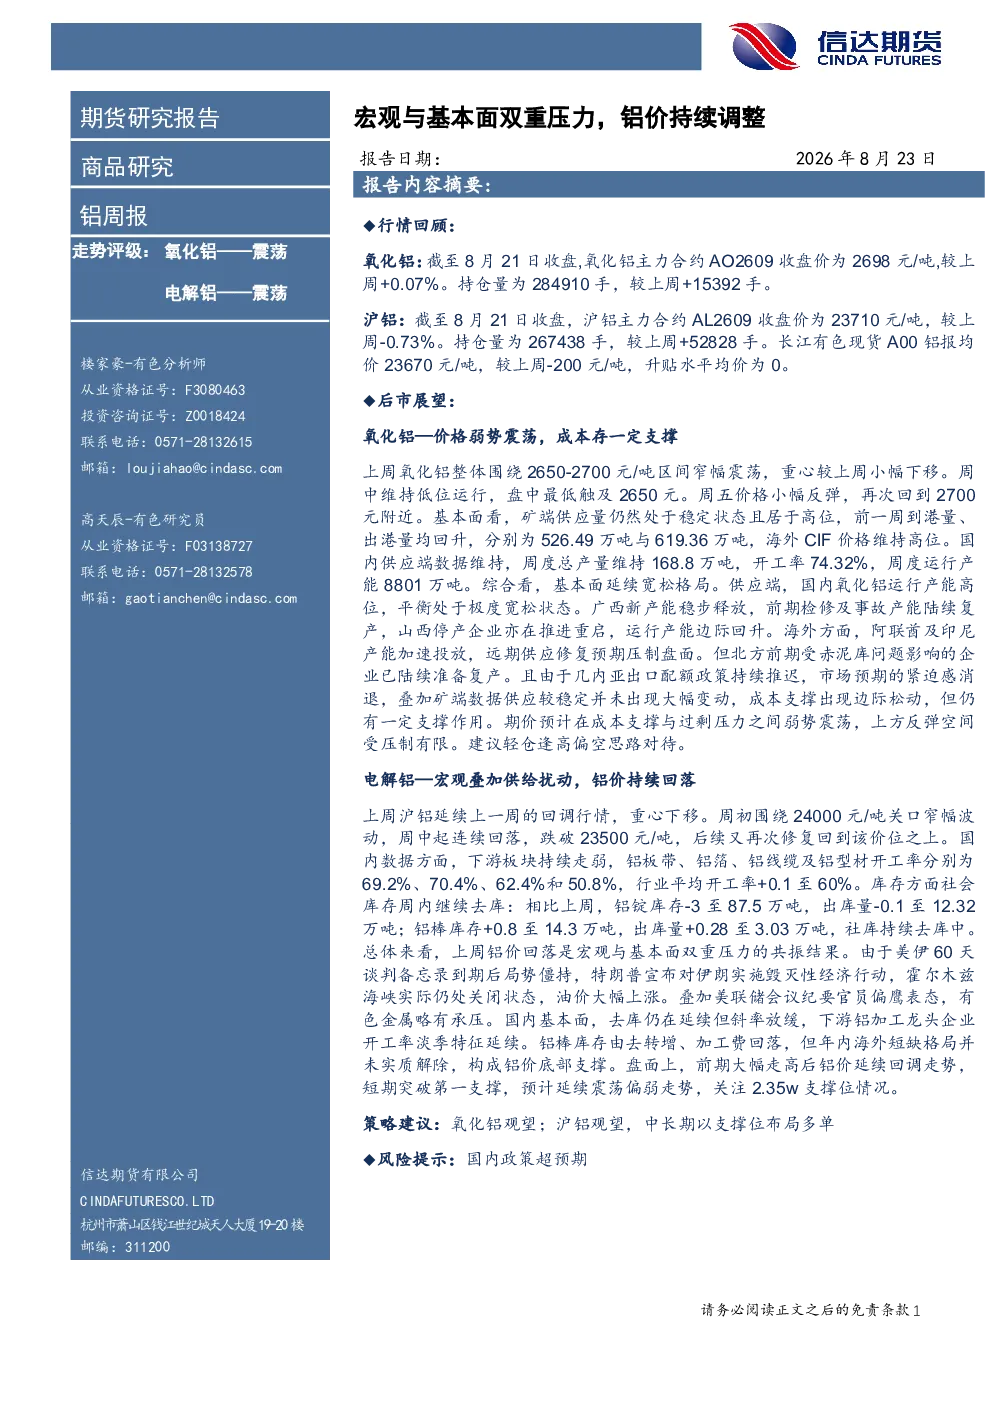
这份铝周报主要分析了氧化铝和电解铝的基本面及价格走势。氧化铝方面,报告指出国内产能高位运行,平衡极度宽松,广西、山西等地产能释放,海外产能加速投放,远期供应修复预期压制盘面;成本端支撑边际松动。电解铝方面,下游开工率走弱,社会库存持续去库,但铝棒库存增加,宏观因素如美伊局势、美联储会议纪要等对有色金属承压。报告对氧化铝和电解铝均给出震荡走势评级,建议氧化铝轻仓逢高偏空,电解铝关注支撑位布局多单。
氧化铝和电解铝的行业发展趋势如何?
氧化铝行业发展趋势显示,国内产能高位运行,平衡极度宽松,广西新产能释放,山西企业陆续复产,海外阿联酋及印尼产能加速投放,远期供应修复预期压制盘面。成本支撑出现边际松动,但仍有一定作用。电解铝行业方面,下游需求持续走弱,铝板带、铝箔、铝线缆及铝型材开工率分别为69.2%、70.4%、62.4%和50.8%,行业平均开工率60%。社会库存持续去库,但铝棒库存增加,宏观因素如美伊局势僵持、油价上涨、美联储会议纪要偏鹰等对有色金属形成压力。
报告重点分析了哪些方向?
报告重点分析了氧化铝和电解铝的基本面及价格走势。氧化铝方面,关注国内产能高位运行、平衡极度宽松,广西、山西等地产能释放,海外产能加速投放,远期供应修复预期压制盘面,以及成本支撑边际松动等因素。电解铝方面,关注下游开工率走弱,社会库存持续去库,铝棒库存增加,宏观因素如美伊局势、美联储会议纪要等对有色金属的压制作用。报告对两种品种均给出震荡走势评级,并给出相应的策略建议。
当前铝市场现状如何判断?
当前铝市场现状表现为氧化铝和电解铝价格均处于震荡调整阶段。氧化铝方面,主力合约AO2609收盘价为2698元/吨,持仓量增加,供应端极度宽松,成本支撑边际松动。电解铝方面,主力合约AL2609收盘价为23710元/吨,持仓量增加,下游需求持续走弱,社会库存去库,但铝棒库存增加,宏观因素对有色金属形成压力。整体来看,铝市场供需错配,价格承压,呈现震荡走势。
这份研报有哪些风险提示?
这份研报提示的主要风险是国内政策超预期。政策变化可能对铝行业产生重大影响,例如产能调控政策、环保政策、税收政策等,这些政策的调整可能改变市场供需格局,进而影响铝价走势。此外,宏观经济波动、国际地缘政治风险、大宗商品价格波动等外部因素也可能对铝市场产生影响,投资者需密切关注相关政策动态和宏观环境变化。