猜你想问
德赛西威2026年业绩增长点是什么?
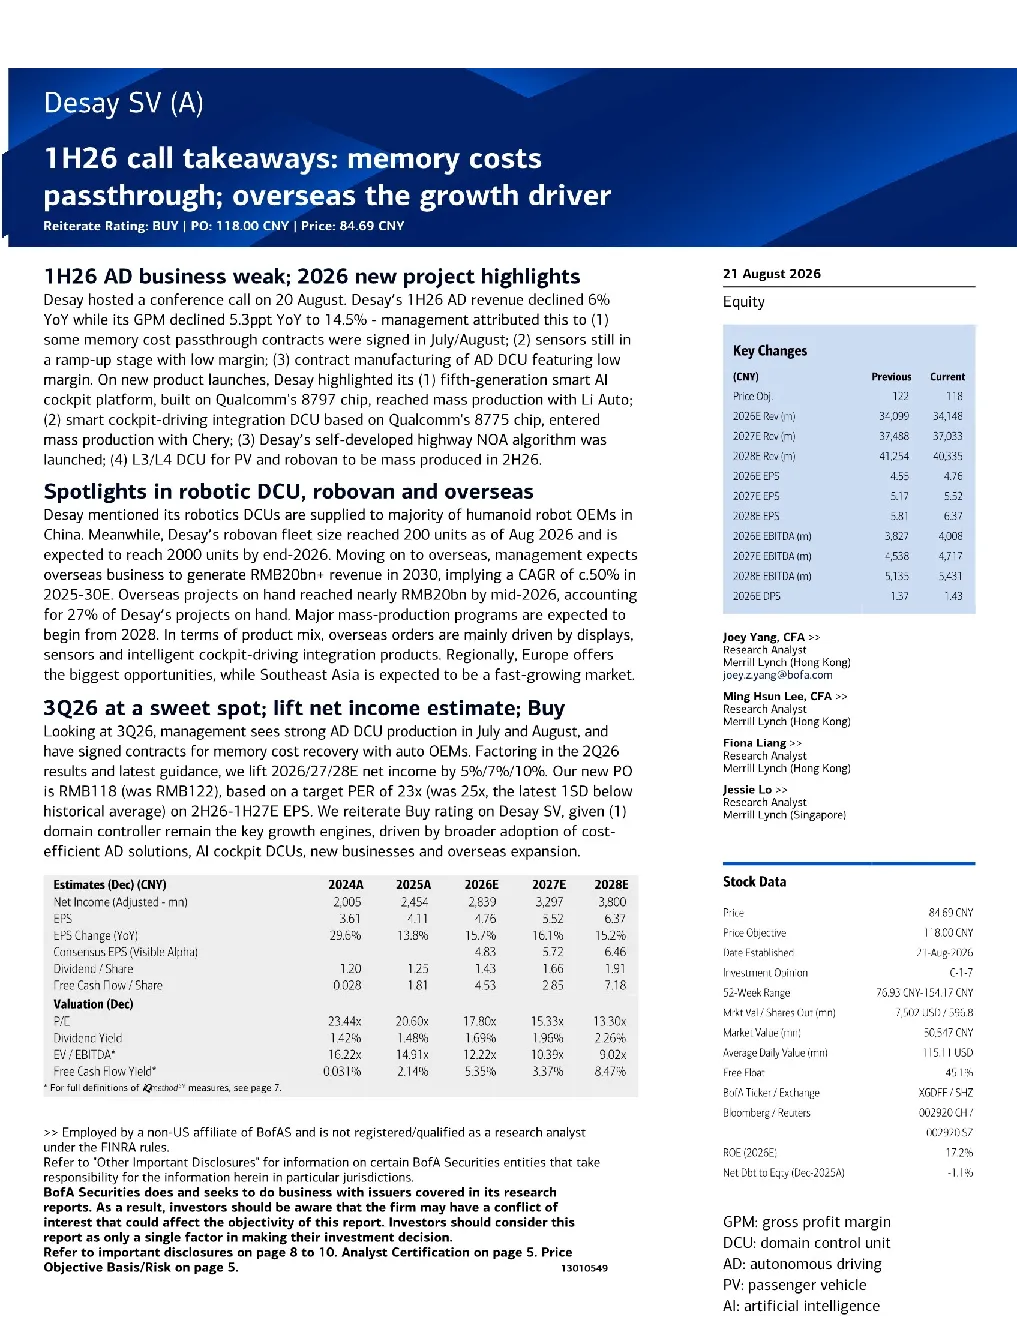
德赛西威2026年业绩增长主要依靠域控制器,受益于成本效益高的AD解决方案、AI舱DCU、新业务拓展及海外市场扩张。公司预计2026年净利润同比增长16%,2026-2028年净利润预测分别上调5%、7%和10%。当前目标价118元,基于2H26-1H27的EPS 23倍市盈率,该市盈率较历史平均值低一个标准差。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势聚焦于智能化和电动化,域控制器成为核心增长引擎。成本效益高的AD解决方案、AI舱DCU、新业务拓展及海外市场扩张是主要驱动力。德赛西威凭借第五代智能驾驶舱平台(基于高通8797芯片)、高速NOA算法、L3/L4 DCU等产品布局,积极拓展市场。海外业务增长迅速,预计2030年海外收入超200亿元,2025-2030年复合年增长率约50%
德赛西威报告重点分析了哪些方向?
德赛西威报告重点分析了域控制器、智能驾驶舱、海外市场及新业务四大方向。公司第五代智能驾驶舱平台已实现大规模生产,并与理想汽车合作;基于高通8775芯片的智能驾驶舱-驾驶集成DCU已与奇瑞合作量产;自主研发的高速NOA算法已发布;L3/L4 DCU用于PV和自动驾驶小巴将于2026年下半年实现大规模生产。海外业务表现突出,机器人DCU供应给de Valores Mobiliarios的大部分人形机器人OEM厂商,自动驾驶小巴车队规模持续扩大
当前汽车智能化市场现状如何?
当前汽车智能化市场现状呈现高速发展态势,域控制器成为行业竞争焦点。德赛西威凭借成本效益高的AD解决方案、AI舱DCU等优势,在智能驾驶舱领域占据领先地位。公司积极拓展海外市场,欧洲和东南亚成为重要增长区域。机器人DCU和自动驾驶小巴业务表现亮眼,公司已实现规模化生产和商业化应用。整体来看,汽车智能化市场前景广阔,技术创新和产品迭代成为关键竞争要素
德赛西威研报存在哪些风险提示?
德赛西威研报提示的主要风险包括:市场竞争加剧可能导致产品价格下降;海外市场拓展面临政策、文化等不确定性因素;新业务和新产品研发存在技术风险和投入不确定性;原材料价格波动可能影响毛利率水平。此外,公司对海外项目的依赖度较高,需关注汇率波动和地缘政治风险。行业技术迭代迅速,需持续加大研发投入保持技术领先优势