猜你想问
平安好医生2026年下半年营收大幅放缓的原因是什么?
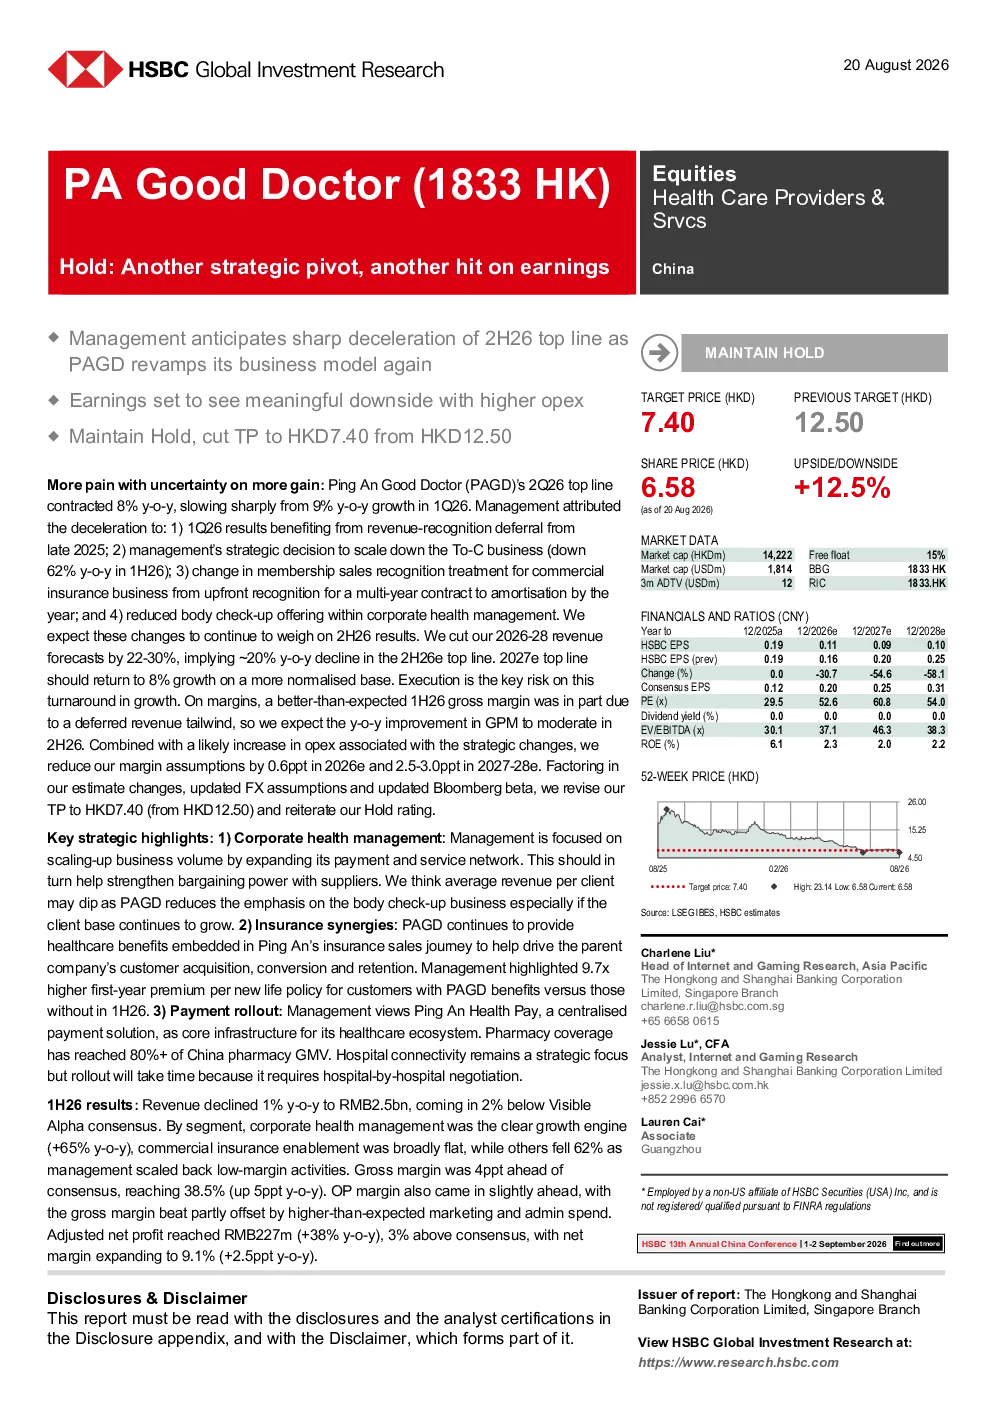
平安好医生2026年下半年营收大幅放缓主要受多重因素影响。首先,2026年第一季度业绩受益于2025年末的收入递延,形成高基数效应。其次,管理层战略性地缩减了对C端业务的规模,导致2026年上半年C端业务同比下降62%。此外,商业保险业务的会员销售确认方式从一次性确认多年度合同改为按年摊销,影响了当期收入确认。同时,企业健康管理中的体检服务减少也对营收造成压力。这些因素共同作用,预计2026-2028年的营收预测下调22-30%,下半年营收同比下降约20%
平安好医生2026年行业发展趋势如何?
平安好医生所处的医疗健康行业正经历数字化转型和多元化服务整合的趋势。远程医疗、健康管理服务、商业保险协同效应成为行业关键增长点。平安好医生通过扩大支付和服务网络增强议价能力,并继续为平安保险嵌入医疗保健福利以推动客户转化。支付推广方面,平安健康支付作为核心基础设施,药店覆盖率已超80%,医院连接仍是战略重点。但新业务推广和用户留存面临挑战,行业整体增速放缓,企业健康管理服务需求增加,商业保险业务模式调整带来短期阵痛
研报对平安好医生的重点分析方向是什么?
研报对平安好医生的重点分析方向集中在战略转型与业绩影响。核心关注点包括C端业务收缩对短期营收的冲击、商业保险业务收入确认方式变更的长期影响、企业健康管理服务的扩张潜力以及支付生态系统的建设进度。报告分析了管理层通过扩大支付网络和服务范围来增强供应链议价能力的策略,以及与平安保险协同效应的发挥情况。同时,对平安健康支付在医院端的推广速度和效果进行了评估,指出医院连接需要逐家谈判,推广周期较长
当前平安好医生的市场现状如何?
当前平安好医生面临业绩增速放缓的市场现状。2026年第二季度营收同比下降8%,主要受2025年末收入递延影响。C端业务规模缩减62%,商业保险业务收入确认方式调整,企业健康管理体检服务减少,共同导致2026年营收预期同比下降22%。盈利能力方面,2026年上半年毛利率优于预期,但下半年同比改善将放缓,利润率可能因运营支出增加而下降。市场对平安好医生战略转型持谨慎态度,认为短期内缺乏催化剂,业绩可能进一步下滑
研报提示哪些风险?
研报提示平安好医生面临多重风险。首先,远程医疗监管政策变化可能影响业务发展,监管收紧将限制服务范围和收入增长。其次,新业务ARPU低于预期可能导致收入质量下降,用户采用和留存率低于预期将进一步削弱增长动力。此外,支付推广进度不及预期,医院连接需要逐家谈判,推广周期长可能延缓生态系统建设。最后,企业健康管理服务扩张过程中可能面临供应商议价能力不足、服务同质化竞争加剧等挑战,这些因素均可能影响公司中长期业绩表现