猜你想问
建滔积层板2026年下半年涨价策略有哪些要点?
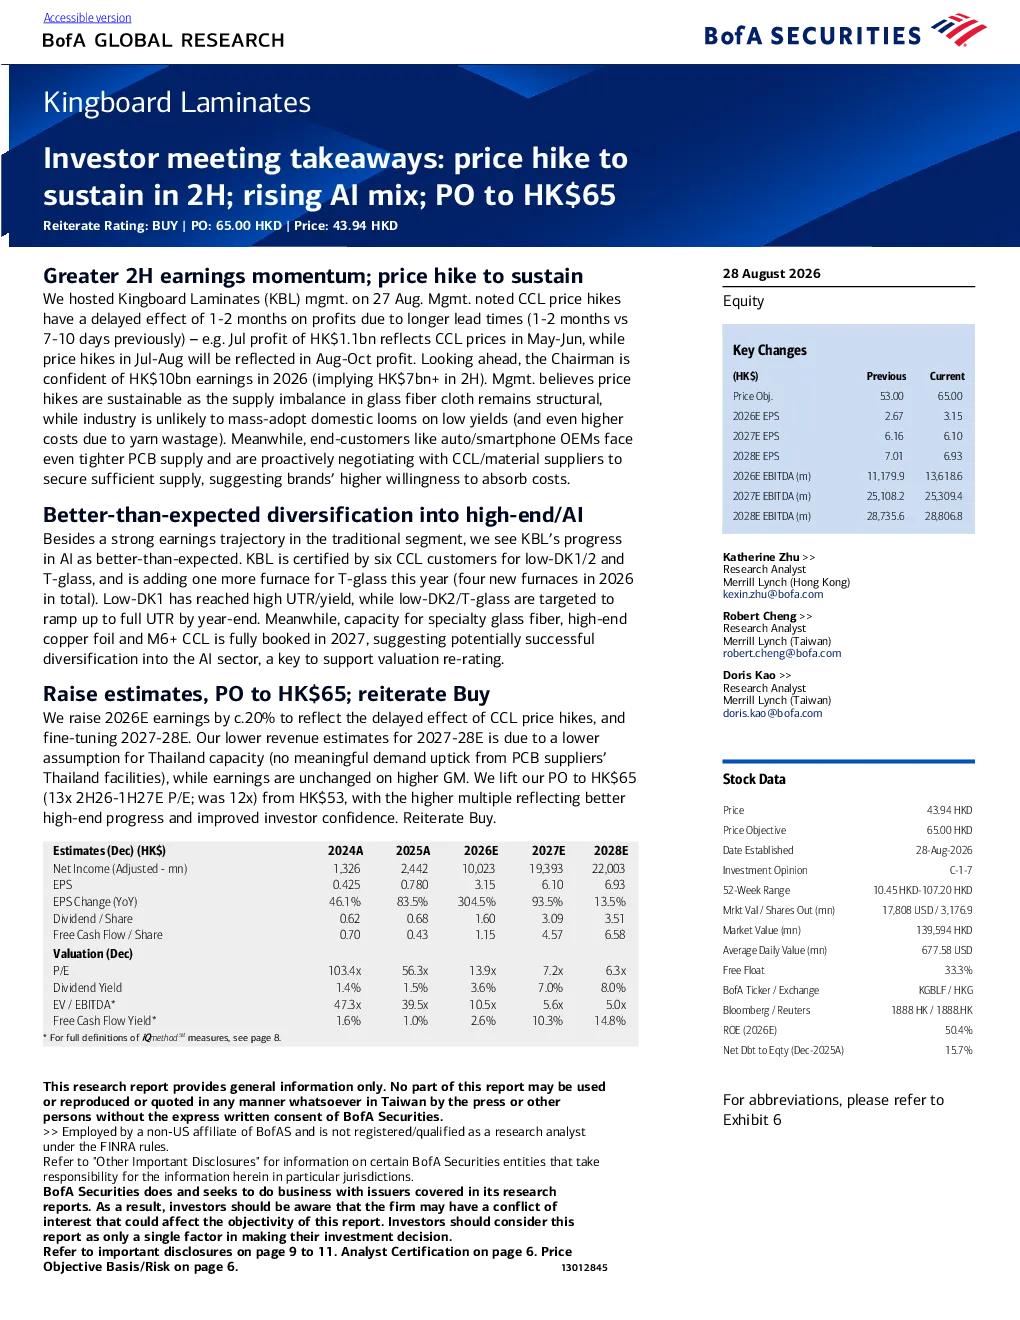
建滔积层板管理层表示CCL价格上涨对利润的影响将延迟1-2个月,因交付时间延长至1-2个月。7月份利润11亿港元反映5-6月价格,7-8月上涨影响8-10月利润。董事长对2026年收入达100亿港元(Q2超70亿)充满信心,认为价格上涨可持续,因玻璃纤维布供应失衡是结构性问题,行业难大规模采用国内织机。终端客户如汽车/智能手机OEM面临PCB供应紧张,积极谈判确保供应,显示品牌吸收成本意愿。
AI领域对建滔积层板发展有何重要意义?
KBL在高端/AI领域进展超出预期,已获六个CCL客户的低DK1/2和T-glass认证,计划今年增建T-glass熔炉(2026年共增四座)。低DK1已达高UTR/收益率,低DK2/T-glass目标年底前实现完全UTR。特种玻璃纤维、高端铜箔和M6+ CCL产能将在2027年全面预订,显示AI领域多元化可能成功,是支持估值重估的关键。
建滔积层板报告如何分析行业发展趋势?
报告指出玻璃纤维布供应失衡是结构性问题,行业难大规模采用国内织机因收益率低甚至成本更高。同时,终端客户面临PCB供应紧张,积极与供应商谈判确保供应,显示品牌吸收成本意愿增强。这表明行业价格上涨是可持续的,但需关注终端客户需求变化和供应链稳定性。
建滔积层板报告重点分析了哪些方向?
报告重点分析了CCL价格上涨对利润的延迟效应,以及KBL在高端/AI领域的进展。管理层预计2026年收入达100亿港元,Q2超70亿,每股收益预期上调约20%。报告还关注了KBL获得低DK1/2和T-glass认证,以及特种玻璃纤维、高端铜箔和M6+ CCL产能预订情况,显示AI领域多元化进展。
建滔积层板报告提示了哪些风险?
报告提示需关注CCL价格上涨的可持续性,尽管管理层认为供应失衡是结构性问题,但需警惕市场变化。此外,泰国产能假设较低可能导致2027-28年营收预期较低,因泰国PCB供应商设施需求增长不明显。同时,KBL高端/AI领域进展依赖客户认证和产能扩张,需关注技术迭代和市场竞争风险。